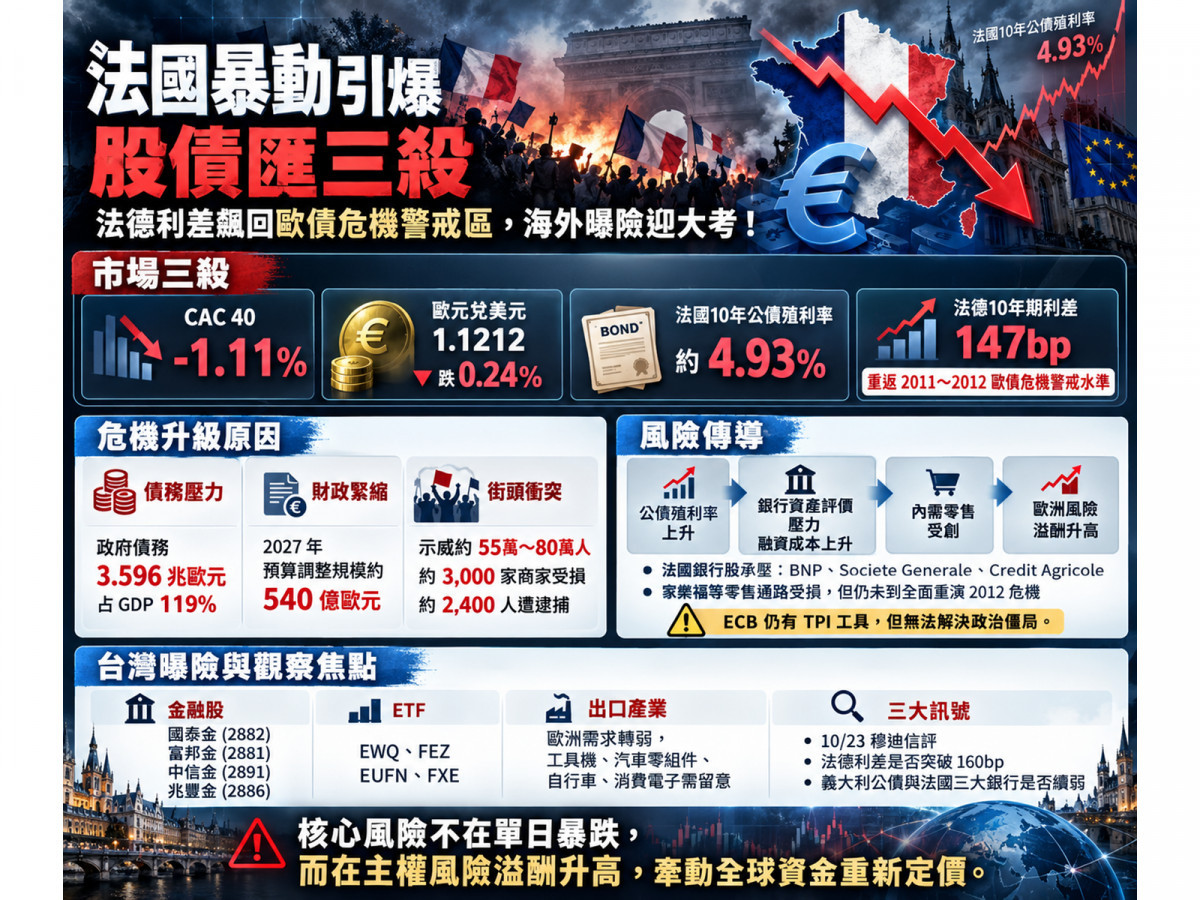
法國於 2026 年 10 月 17 日至 18 日爆發高達 55 萬至 80 萬人上街的全國性示威,造成約 3,000 家商家受損與約 2,400 人遭逮捕;
然而,國際債券市場對法國主權信用風險的重新定價卻早已「搶先全面爆發」!
隨著市場質疑法國政府缺乏足夠政治空間落實減赤計畫,10 月 19 日引爆法國股、債、匯三殺:法國 CAC 40 指數下跌 1.11%、歐元兌美元貶至 1.1212(跌幅 0.24%),法國 10 年期公債(OAT)殖利率更飆升至約 4.93%,帶動法德 10 年期公債利差擴大至 147 個基點(bp),一舉重返 2011~2012 年歐債危機時期的警戒水準!
回顧過去主權債務風險的傳導軌跡,危機的核心向來都是「主權公債融資成本先行飆升、銀行體系與實體經濟隨後承壓」,如今法國正陷入這場政策矛盾的風暴中心。
隨著法國三大銀行法國巴黎銀行(BNP.PA)、法國興業銀行(GLE.PA)、法國農業信貸銀行(ACA.PA)與零售巨頭家樂福(CA.PA)股價紛紛受挫,這股歐元區信用風險溢酬升高的外溢效應,也讓持有海外固定收益資產的台灣金融股如國泰金(2882)、富邦金(2881)、中信金(2891)、兆豐金(2886),以及相關國際 ETF(如 EWQ、FEZ、EUFN),成為現階段投資人最需要高度警戒與檢視的焦點!
財政與政治的死結:債市要求「非砍不可」,選民卻走上街頭反撲
為什麼法國這次的全國性暴動,會讓國際資本市場對法國公債投下不信任票?
- 債務端:政府債務突破 3.59 兆歐元,占 GDP 高達 119.0%
根據法國國家統計局(INSEE)數據,截至 2026 年第二季末,法國政府債務總額已高達 3.596 兆歐元(第一季與第二季分別再增 758 億與 596 億歐元),債務占 GDP 比重攀升至 119.0%。
雪上加霜的是,歐盟執委會預估法國 2026 年實質 GDP 成長率僅 0.8%(2027 年為 1.1%),在低成長與高赤字夾擊下,法國財政部更警告,本十年結束前每年利息支出恐飆升至約 1,000 億歐元。 - 政策與政治端:540 億歐元緊縮預算踢鐵板,政策陷入三難困境
為了向債市證明控債決心,法國政府於 10 月 1 日公布 2027 年預算草案,計畫透過凍結部分公務員薪資、凍結多數退休金調整與控制醫療及地方支出,推動總規模約 540 億歐元的財政調整(其中 2027 年新增措施約 430 億歐元),目標將赤字占 GDP 比重從 2026 年預估的 5.4% 降至 2027 年的 5.0%。
然而,這些緊縮措施直接引爆學生、工會與黃背心參與者的強烈反彈;
在國會高度分裂且 2027 年總統大選逼近的背景下,政府面臨「砍支出激化抗議、發補貼推升殖利率、加稅傷害經濟成長」的致命矛盾。
事實上,法德公債利差早在暴動前就已顯露敗象(9 月底約 110 個基點、10 月初一度逼近 160 個基點,10 月 19 日來到約 146~147 個基點),法國 5 年期主權信用違約交換(CDS)也單日上升約 5 個基點至 82 個基點。
以法國預計 2027 年發行約 3,400 億歐元債券試算,若整批新債平均融資成本提高 100 至 150 個基點,全年化額外利息支出將暴增 34 億至 51 億歐元!
當公債殖利率飆近5%:為什麼銀行股與零售業會率先遭殃?
當主權信用風險重新定價,股市的短線跌幅只是症狀,背後真正危險的是「主權—銀行負向循環」與實體商業損害:
- 引爆法國大型銀行「四重連鎖打擊」:
10 月 19 日盤中,法國巴黎銀行(BNP.PA)與法國興業銀行(GLE.PA)跌幅一度達約 3%,明顯重於大盤,法國農業信貸銀行(ACA.PA)也面臨內需與授信考驗。
當法國公債價格下跌、殖利率上升,銀行體系將同步承受「公債資產評價損失、批發融資成本與利差提高、經濟放緩導致授信違約風險上升、市場估值折價」四大壓力。 - 零售實體通路直接受創,家樂福(CA.PA)損失達數千萬歐元:
法國零售業組織估計,本次暴動造成的整體商業損害可能達數億歐元。其中零售巨頭家樂福(CA.PA)執行長坦言,公司因暴動造成的直接與間接損失恐達數千萬歐元(實際認列淨損失仍須扣除保險理賠與政府援助);
反觀 LVMH、Hermès、Kering 等國際精品集團,因高度仰賴亞洲、美洲等全球市場,受法國單一內需衝擊程度相對分散,甚至可能受惠歐元走弱帶來的匯率換算效果。
不過也無須過度恐慌認定「2012 年歐債違約危機重演」。
目前法國仍維持投資等級信評、未出現國債流標或銀行融資全面失靈,且歐洲央行(ECB)手中握有「貨幣政策傳導保護工具(TPI)」,可在符合歐盟財政架構與債務可持續性的前提下買債穩定無序波動;
但 TPI 並非無條件救援,無法替法國解決內部的政治僵局。
跨市場風險總體檢:國際 ETF、台股金控與出口產業誰受影響?
這場法國主權風險風暴,目前已出現向義大利等高債務國擴散的早期跡象(10 月 19 日義大利 10 年期公債殖利率同步上升約 11 個基點至 4.58%),對國際資產與台股的影響可從三大維度追蹤:
國際股債匯與 ETF:緊盯法國與歐洲金融曝險工具
- 直接反映法國與歐元區風險:
美元計價的法國大型股 ETF(EWQ)將直接承受法股下跌與歐元貶值的雙重風險;
而歐元區大型股 ETF(FEZ)、歐洲金融股 ETF(EUFN)及歐元貨幣 ETF(FXE),也會受到法國大型銀行(BNP.PA、GLE.PA、ACA.PA)估值修正與美歐利差變化的連動影響。 - 10 月 23 日穆迪(Moody's)信評檢視成短線風向球:
目前穆迪給予法國 Aa3(展望負向)評等,高於 S&P 與 Fitch 的 A+(展望穩定)一個小級距。
10 月 23 日穆迪將檢視法國信評,若調降至 A1 雖仍屬投資等級且市場已部分提前反映,但信評機構對「2027 年預算可信度與債務路徑」的措辭,將直接左右法德利差是否再度挑戰 160 個基點前高。
台灣金融族群:檢視壽險與銀行海外固定收益部位
- 壽險型金控(關注海外債券評價與避險):
台灣金融機構持有不同國家的海外固定收益資產,雖然目前公開資料未顯示個別金控確切的法國公債(OAT)持倉金額,但在歐洲債市劇烈波動下,國泰金(2882)旗下的國泰人壽、富邦金(2881)旗下的富邦人壽,其歐洲主權債部位、公允價值變動(OCI)、外幣資產與匯率避險成本,是應優先檢視的重點。 - 銀行型金控(關注海外授信與外幣投資):
中信金(2891)、兆豐金(2886)、第一金(2892)、合庫金(5880)等銀行業務占比較高的金控,則須留意海外銀行業務、歐洲市場授信曝險及信用風險集中度的變化。
台股出口與 AI 供應鏈:區分「估值資金修正」與「實質訂單」
- 歐洲出口相關產業:
若法國動盪與歐洲景氣放緩相互加劇,對歐洲市場營收占比較高的工具機、機械及自動化設備、汽車零組件、自行車及消費電子業者,需提防歐洲客戶拉貨動能轉弱。 - 台股半導體與 AI 族群:
法國事件對台股的直接衝擊雖不如美國 Fed 決策,但當前全球市場同時面臨「美國高利率、AI 資料中心融資疑慮、法國主權信用風險」三重壓力;
若三者同步惡化引發國際資金降低風險偏好,高負債、高估值且現金流不穩定的企業將率先面臨資金重新定價與估值修正。
主權風險溢酬居高不下,緊盯「10月23日穆迪信評」與「法德利差」兩大訊號!
法國當前的核心危機並非立即喪失償債能力,而是「政治改革困境正透過公債市場轉化為長期金融風險」。
在政治抗爭與 2027 年預算協商持續拉鋸的基準情境下,法德公債利差與歐洲資產風險溢酬恐將維持高檔震盪。
台灣投資人現階段不必過度渲染法國暴動對台股的單日衝擊,但必須密切追蹤 10 月 23 日穆迪信評結果、法德 10 年期公債利差是否突破 160 個基點,以及義大利公債與法國三大銀行(BNP.PA、GLE.PA、ACA.PA)是否同步惡化;
在跨國高利率與主權債務雜音未除前,檢視手中金融股的海外曝險,並避開高槓桿、缺乏自由現金流支撐的高估值標的,才是應對全球資金重新定價的最佳防禦策略!
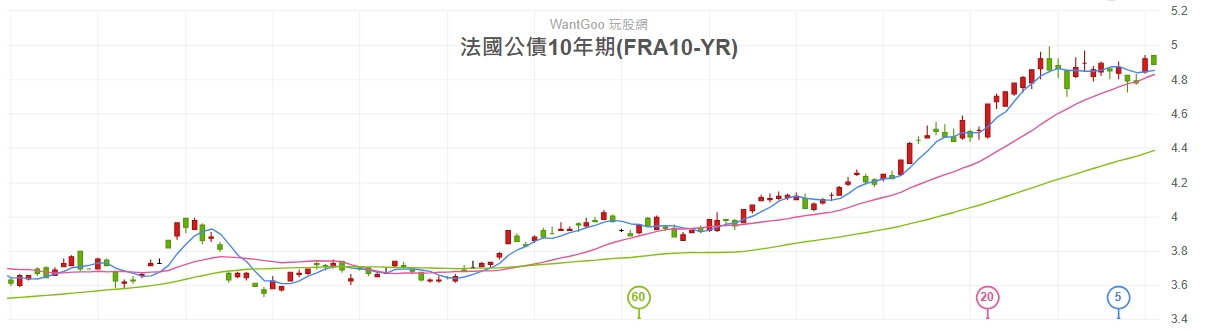
▲圖/玩股網 法國公債10年期 K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。