當全球科技巨頭競相擴建AI資料中心,市場焦點不再只停留在GPU、HBM與先進製程,隱身於伺服器主機板、高速交換器及光通訊設備背後的銅箔基板(Copper Clad Laminate,CCL),正成為AI供應鏈另一個重要戰場。特別是隨著AI資料傳輸速度不斷提升,從玻纖布、銅箔到特殊樹脂,整條材料供應鏈都迎來規格升級,也讓台灣化工與電子材料廠商逐漸受到市場關注。
根據台灣電路板協會(TPCA)與工研院產科國際所2026年5月公布的研究,全球CCL市場規模預估將從2025年的160.2億美元,擴大至2026年的215億美元,年增34.2%。其中,台灣廠商2025年全球市占率達37.4%,台光電(2383)更以18.9%的市占率居全球領先地位。這顯示台灣不只在晶圓代工與AI伺服器組裝具有重要地位,在AI高速運算所需的關鍵電子材料領域,同樣掌握全球市場的重要份額。
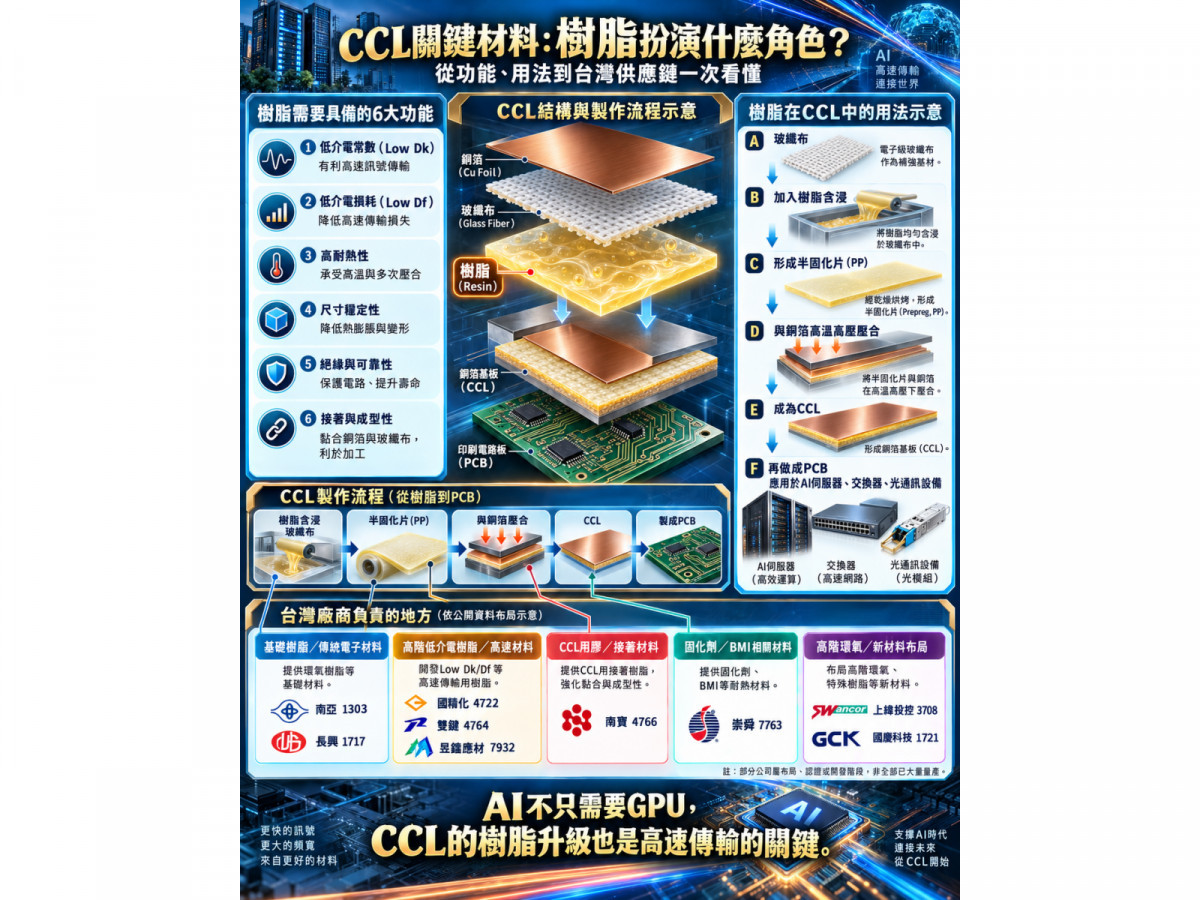
▲CCL特化材料 樹酯是關鍵
AI伺服器不只需要晶片 CCL決定高速傳輸品質
CCL是製造印刷電路板(PCB)的核心材料,主要由電子級玻璃纖維布浸潤樹脂,再與銅箔經過高溫高壓壓合而成。製成PCB後,便能承載處理器、記憶體及各類電子元件,並提供電路連接與訊號傳輸所需的線路結構。
在傳統消費性電子時代,CCL廠商主要競爭成本、產能與品質穩定性;但在AI時代,材料的介電常數(Dk)、介電損耗(Df)、熱膨脹係數(CTE)及耐熱性,逐漸成為決定產品競爭力的重要因素。
尤其當AI伺服器需要透過800G、1.6T甚至更高速的網路設備相互連接,訊號傳輸過程中的損耗與干擾便更加受到重視。這使高階CCL從過去相對不起眼的基板材料,升級為AI資料中心維持高速運作的重要基礎。
隨著材料規格由M6、M7向M8、M9等級演進,CCL廠除了需要更高階的玻纖布與銅箔,也必須調整樹脂分子結構與配方。換言之,下一波AI材料競賽不只是誰能生產更多銅箔基板,而是誰能掌握低損耗、高耐熱及高可靠度的完整材料技術。
上游玻纖布與銅箔先受惠 高階材料供應能力成為關鍵
從CCL產業上游觀察,首先受惠的是玻纖布族群。玻纖布是CCL的重要補強材料,不僅影響基板強度與尺寸穩定性,也與高速訊號傳輸表現密切相關。
台灣代表性廠商包括富喬(1815)、台玻(1802)、建榮(5340)與德宏(5475)。其中,富喬具備電子級玻纖紗及玻纖布布局;台玻持續推進Low-Dk與Low-CTE高階玻纖材料;建榮則具有電子級玻纖布製造基礎。隨著AI伺服器PCB層數增加、材料規格升級,具備高階玻纖布認證及供應能力的廠商,有機會提高產品附加價值。
另一項不可或缺的材料則是銅箔。高速訊號傳輸除了要求銅箔具有穩定導電性能,更重視表面粗糙度,以降低高頻訊號損耗。
金居(8358)正是相關領域的代表廠商。根據TPCA統計,金居2025年全球HVLP低粗糙度銅箔市占率約10.3%,已躋身全球前三大供應商。榮科(4989)也具有電解銅箔業務,但兩家公司在高階產品比重、客戶結構與技術定位方面仍有差異。
下一個關鍵戰場是樹脂 國精化、雙鍵、南寶各有布局
若說玻纖布是CCL的骨架、銅箔是導電的通道,那麼樹脂便是決定材料性能的重要核心。
傳統CCL多使用環氧樹脂,但當AI高速傳輸規格持續提高,材料必須進一步降低介電損耗,並維持耐熱性、尺寸安定性與加工可靠度。因此,改質聚苯醚(PPO/PPE)、雙馬來醯亞胺(BMI)、特殊碳氫樹脂及相關固化劑、交聯劑,逐漸成為高階CCL的重要發展方向。
目前台灣高階電子樹脂供應鏈中,國精化(4722)與雙鍵(4764)具有較明確的商業化進度。
國精化近年積極布局低介電電子樹脂,透過與日本JSR合作發展高頻基板材料,相關高階材料已切入CCL客戶供應鏈。其中,M7以上高階材料與M6以下PSMA樹脂產品形成不同市場布局,並持續擴充產能。
雙鍵則將過去的高分子及特殊化學品技術延伸至高階電子樹脂,產品應用涵蓋M6至M8規格,並朝更高階材料開發。隨著電子材料出貨增加,公司也積極擴充產能,試圖提高高附加價值產品占比。
另外,興櫃公司昱鐳應材(7932)以改質PPO樹脂、特用交聯劑及低介電阻燃劑切入高階CCL供應鏈;崇舜(7763)則掌握BMI樹脂體系所需的特殊胺類固化劑,相關材料已應用於高頻高速CCL客戶,持續朝更高規格推進。
值得注意的是,傳統接著劑大廠南寶(4766)也已跨入這條產業鏈。
南寶2025年舉辦電子用產品發展趨勢研討會,公開展示高頻CCL用膠與低介電高分子材料相關研發成果,並積極拓展半導體及電子用膠市場。南寶原本在運動鞋材、工業接著劑與高分子配方領域具有長期技術基礎,如今正將相關能力延伸至電子材料。
不過,南寶目前較適合定位為高頻CCL膠材布局廠,而非已大量供應AI高階CCL核心樹脂的主要業者。其相關產品未來能否通過大型CCL客戶驗證、形成規模化出貨,將是電子材料業務能否轉化為實際營收的重要觀察指標。
此外,南亞(1303)與長興(1717)具有既有電子材料及基板產品基礎;上緯投控(3708)正在推動高階CCL用環氧樹脂客戶認證與產線建置;國慶科技(1721,原三晃)則開發BMI、改質PPE及新型含磷阻燃劑,試圖從傳統化工市場切入高階電子材料。
這也顯示,AI高階CCL已開始帶動台灣傳統化學工業朝特殊材料升級,過去以大宗化學品為核心的產業競爭,正逐步轉向分子設計、客戶認證與客製化配方能力。
表一|台灣CCL產業鏈相關概念股總整理
| 產業環節 | 台灣代表公司 | 核心產品與AI發展重點 |
|---|---|---|
| 上游:玻纖布 | 富喬(1815) | 玻纖紗、電子級玻纖布,高階低介電材料 |
| 台玻(1802) | 電子級玻纖布、Low-Dk、Low-CTE材料 | |
| 建榮(5340) | 電子級玻纖布、高階材料認證與供貨 | |
| 德宏(5475) | 電子級玻纖布、產品規格升級 | |
| 上游:銅箔 | 金居(8358) | HVLP低粗糙度銅箔、高速傳輸應用 |
| 榮科(4989) | 電解銅箔、PCB原料市場 | |
| 上游:樹脂與特化 | 國精化(4722) | 低介電電子樹脂,已切入高階CCL供應鏈 |
| 雙鍵(4764) | 高頻高速樹脂,M6至M8相關材料 | |
| 昱鐳應材(7932) | 改質PPO、交聯劑、低介電阻燃劑 | |
| 崇舜(7763) | BMI樹脂用特殊胺類固化劑 | |
| 南寶(4766) | 高頻CCL用膠、低介電高分子材料布局 | |
| 長興(1717) | 環氧樹脂、電子材料、部分CCL產品 | |
| 上緯投控(3708) | 高階CCL環氧樹脂,客戶認證與新產線建置 | |
| 國慶科技(1721) | BMI、改質PPE、含磷阻燃劑,追蹤量產進度 | |
| 垂直整合 | 南亞(1303) | 玻纖布、樹脂、銅箔、CCL完整布局 |
| 中游:CCL | 台光電(2383) | 高階低損耗CCL、AI伺服器與交換器 |
| 台燿(6274) | 高頻高速CCL、PP半固化片 | |
| 聯茂(6213) | AI伺服器、網通與高速CCL | |
| 騰輝電子-KY(6672) | 特殊CCL、高耐熱與高速材料 | |
| 下游:PCB | 金像電(2368) | AI伺服器、高多層PCB |
| 健鼎(3044) | 伺服器、高階多層PCB | |
| 華通(2313) | HDI、衛星通訊、高速光模組相關板件 | |
| 欣興(3037) | PCB、HDI及IC載板 | |
| 臻鼎-KY(4958) | 多層PCB、HDI及高階電路板 |
註:上述為供應鏈布局及相關概念股整理,並非所有公司均已大量供應AI高階CCL。昱鐳應材屬興櫃股票;長春集團亦為重要電子級樹脂供應商,但並非上市櫃個股。IC載板與一般CCL應用須分開判斷。
中游CCL三雄營收創高 台光電領軍搶攻AI材料
從產業中游觀察,台光電、台燿及聯茂為台灣高階CCL主要代表廠商,隨AI伺服器、高速交換器及雲端資料中心需求擴張,2026年營收成長力道明顯增強。
最新9月營收顯示,台光電單月合併營收達215.32億元,年增168.9%;台燿營收61.26億元,年增114.8%;聯茂營收58.24億元,年增110.7%,三家公司營收同步創高。
騰輝電子-KY同樣展現強勁成長,9月營收10.21億元,年增201.68%,反映特殊材料市場及產品組合改善帶來的營運動能。
表二|2026年9月台灣CCL主要廠商營收
| 公司 | 9月營收(億元) | 年增率 | 1~9月累計營收(億元) |
|---|---|---|---|
| 台光電(2383) | 215.32 | +168.9% | 1,412.27 |
| 台燿(6274) | 61.26 | +114.8% | 423.04 |
| 聯茂(6213) | 58.24 | +110.7% | 362.90 |
| 騰輝電子-KY(6672) | 10.21 | +201.7% | 53.52 |
資料來源:各公司2026年9月營收公告及公開媒體資料;數字四捨五入。
整體來看,這波CCL成長並非單純來自出貨數量提升,部分也受到高階產品占比提高與材料價格調整帶動。由於高階CCL的客戶認證、配方調整及量產良率具有技術門檻,新產能不一定能立即取代既有供應商。
因此,未來投資人除觀察營收年增率,也必須持續追蹤高階材料占比、毛利率與新產線稼動率,才能判斷成長是否真正反映在獲利。
台灣CCL全球競爭力 從完整供應鏈走向材料自主化
台灣CCL產業最具競爭力之處,在於從上游玻纖布、銅箔、樹脂,到中游CCL製造及下游PCB加工,已形成相對完整的產業生態系。
當新一代AI伺服器平台開始開發,CCL廠必須與原料商、PCB製造廠及終端設備業者共同進行材料測試與可靠度驗證。這種跨產業協作能力,使台灣廠商更容易掌握新規格導入時機,也提高供應鏈的技術門檻。
不過,台灣也並非完全沒有競爭對手。日本在高階玻纖材料、特殊銅箔與部分高性能樹脂領域仍具有領先優勢,韓國及中國廠商也持續投入高階材料研發。台灣若要進一步提高全球競爭力,除了擴充CCL產能,更需要強化上游特殊樹脂、交聯劑及高階玻纖布的自主供應能力。
這也是為何國精化、雙鍵、昱鐳應材與崇舜等材料廠逐漸受到重視,而南寶、上緯投控、國慶科技等業者的新產品認證進度,同樣值得持續觀察。
2027年以後成長動能看哪裡?樹脂升級可能成為下一波焦點
展望2027年以後,AI資料中心的成長動能可望繼續來自運算規模擴張、高速交換器升級及伺服器平台更新,而高階CCL的技術要求也將持續提高。
從產業發展順序觀察,上游玻纖布、HVLP銅箔已成為市場關注焦點,下一階段值得留意的則是特殊樹脂與關鍵化學材料。
原因在於,當銅箔與玻纖布規格持續提高,樹脂若無法配合改善介電損耗、耐熱性能及尺寸穩定性,整體CCL便難以符合新世代高速傳輸需求。
對台灣廠商而言,真正的機會不是所有化工公司都能因AI題材而受惠,而是誰能完成高階材料認證、建立穩定量產能力,並將高附加價值產品轉化為持續性的營收與獲利。
當全球投資人追逐GPU與HBM時,台灣正有另一群隱身幕後的材料廠商,從一條玻纖紗、一片銅箔到一滴特殊樹脂,支撐AI資料中心高速運轉。CCL不再只是傳統電子材料,而是AI算力競賽中不可或缺的關鍵基礎,也讓台灣完整的電子材料供應鏈迎來新一輪產業升級機會。