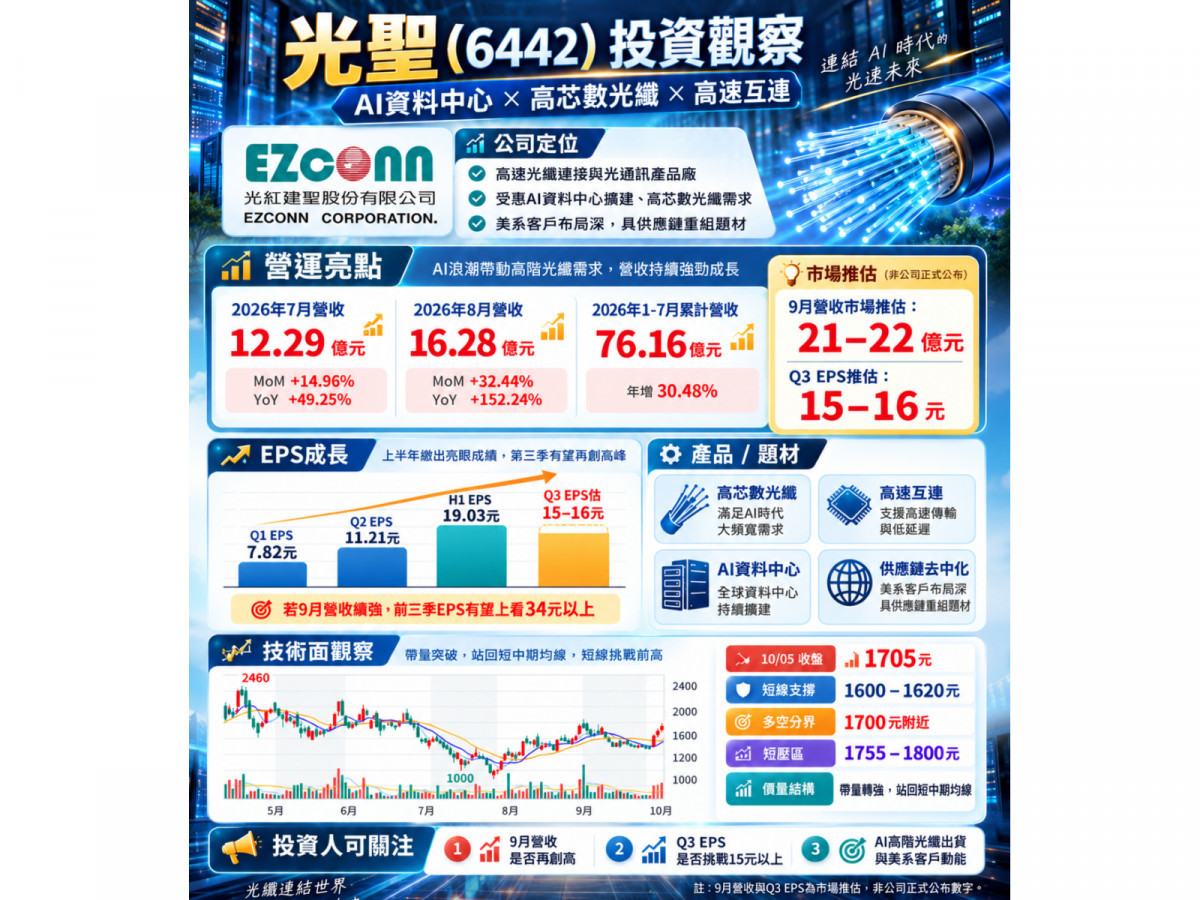
AI資料中心高速傳輸需求持續升溫,高芯數光纖、光收發模組與高速互連產品出貨同步擴大,光通訊大廠光聖(6442)營運動能持續增強。繼7月、8月營收連續走高後,市場焦點進一步轉向即將公布的9月營收。若依目前出貨動能推估,光聖9月營收有機會挑戰21~22億元,帶動第三季單季營收首度突破50億元,第三季EPS則有望進一步挑戰15~16元,營運與技術面呈現同步轉強格局。
光聖7月合併營收為12.29億元,月增14.96%、年增49.25%;8月營收進一步跳升至16.28億元,月增32.44%、年增152.24%,創下單月歷史次高,顯示AI資料中心相關訂單正加速轉化為實際營收。
若9月營收以中性情境21.8億元估算,光聖第三季營收將來到約:
12.29億元+16.28億元+21.8億元=50.37億元
相較第二季約36.81億元,單季營收將季增約37%,有望刷新歷史紀錄。
獲利放大速度更值得注意 Q3 EPS估15~16元
營收成長之外,光聖更大的亮點在於獲利能力同步提升。公司2026年第一季EPS達7.82元,第二季進一步提高至11.21元,上半年EPS已達19.03元。
若以第二季36.81億元營收對應EPS 11.21元的獲利效率粗估,每1億元營收約可貢獻0.304元EPS。在第三季營收約50.37億元的中性情境下,推算單季EPS約可達:
50.37 × 0.304 ≈ 15.3元
也就是說,若第三季產品組合與毛利率沒有明顯惡化,光聖Q3 EPS有機會落在15~16元附近。
如此一來,2026年前三季EPS可能達到約:
19.03+15.3=34.33元
相較光聖2025年全年EPS 23.46元,今年前三季獲利就有機會超越去年全年約46%,反映AI資料中心相關產品已開始進入更明顯的獲利收割期。
不過需要強調的是,目前9月營收尚未正式公布,第三季EPS更屬於依營收與第二季獲利效率進行的推估值,最終仍要觀察產品組合、匯率、毛利率及業外損益。
美國供應鏈去中化 光聖再添中長線題材
除了本業成長,近期美國可能進一步限制中國高速光通訊產品,也讓光聖多了一層供應鏈重組題材。
市場目前預期,美國針對中國光收發器的限制若逐步推進,較可能從下一代3.2T開始,而非立即衝擊現行800G及1.6T供應鏈。由於3.2T距離大規模部署仍有一段時間,反而給予美國大型雲端服務商重新調整供應鏈與認證非中國供應商的窗口。
光聖目前在高速光纖互連、高芯數光纖與美系客戶布局具一定基礎,因此未來若美國持續推動friend-shoring與非中國供應鏈,不僅現階段AI資料中心擴建需求可以提供營收動能,中長線還可能多出供應鏈市占重新分配的機會。
股價爆量轉強 重新站回短中期均線
技術面也開始呼應基本面轉強。
截至10月5日,光聖股價開在1,675元,盤中最高來到1,755元,最低1,620元,終場收在1,705元,上漲80元,單日漲幅約4.9%,成交量放大至3,842張。
值得注意的是,目前股價已經一口氣站回:
5日線1,560元
10日線1,545.5元
20日線1,598元
60日線1,492.42元
240日線1,568.6元
代表股價自9月底約1,500元附近整理後,短線買盤重新明顯回流。
量能同樣出現重要訊號。10月5日成交量3,842張,相較5日均量約2,056張放大約87%,也遠高於20日均量約2,116張,形成相對明顯的「價漲量增」。
但目前股價也正好碰到一條重要壓力線——120日均線約1,705.75元,幾乎與10月5日收盤價完全重疊。
因此接下來1,700元附近能否由壓力轉為支撐,將成為短線重要觀察點。
突破1,755元 有機會再攻1,800~1,900元區間
從線型來看,光聖今年4月曾一度衝上約2,460元,之後一路修正,7月底最低曾來到約1,000元,隨後展開中期反彈。9月股價一度重新站上1,800元附近,但隨後回測1,500元整理。
因此本次10月5日帶量上漲,可以視為股價第二度嘗試脫離1,500~1,600元整理區。
短線第一道壓力落在當日高點1,755元附近;若後續9月營收優於預期,並帶動股價有效突破1,755~1,800元區域,下一階段有機會重新挑戰9月前高約1,850~1,900元。
反過來,若無法站穩1,700元,則先觀察1,600~1,620元能否形成支撐;更下方則以5日、10日線所在的1,545~1,560元區域作為較重要的多方防守位置。
基本面成為股價再評價關鍵
整體來看,光聖這一波行情已經不只是「光通訊概念股」題材。7、8月營收連續加速,若9月進一步挑戰21~22億元,代表第三季可能出現營收與EPS同步跳升;另一方面,美國光通訊供應鏈去中化、800G升級1.6T乃至3.2T,又提供2027年以後另一條成長想像。
短線觀察9月營收能否站上20億元,以及股價能否有效突破1,755~1,800元;中線則要看第三季EPS是否真的達到15元以上。
若兩項數字同時兌現,光聖今年前三季EPS便有機會突破34元,屆時市場對光聖的評價,可能由單純的AI光通訊題材,逐步轉向「高成長、高獲利的AI基礎建設股」。
技術面關鍵價位:支撐1,600~1,620元;多空分界約1,700元;短線突破點1,755~1,800元;突破後可觀察1,850~1,900元前高壓力。
註:9月營收及第三季EPS均為依現有營收與獲利效率所作推估,並非公司正式公布財務數字,不構成投資建議。

▲光聖日K線圖(圖片來源:Yahoo股市)

▲光聖投資與展望