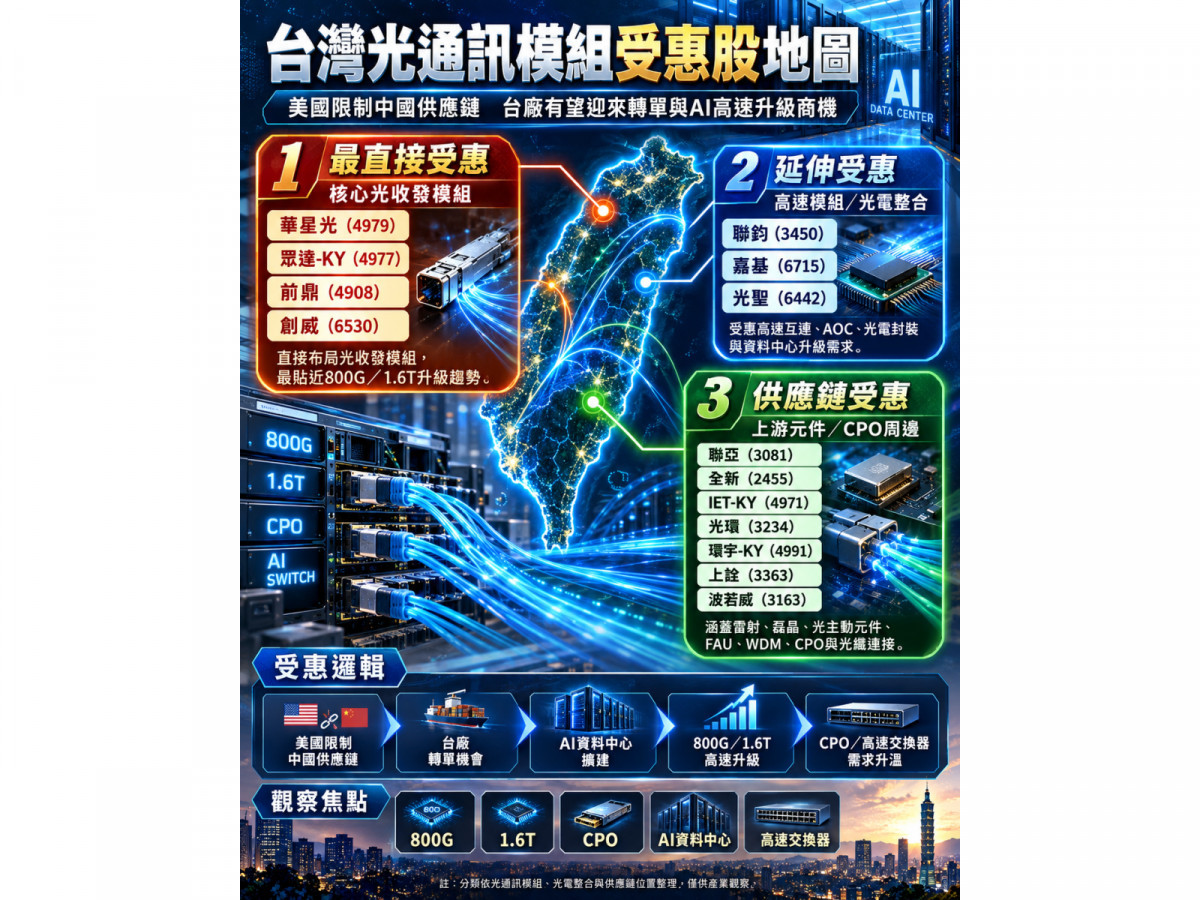
AI資料中心高速傳輸需求持續升溫,光通訊產業除了迎來800G、1.6T升級潮,如今又多了一項「供應鏈去中化」題材。市場近日傳出,美國可能進一步限制中國製光收發模組進入美國市場,美系外資摩根士丹利最新報告更指出,美國聯邦通信委員會(FCC)若將中國光收發器納入Covered List,政策最快可能在今年10月出現進一步動作,而真正受到影響的產品世代,較可能從下一代3.2T光收發器開始。
值得注意的是,這並不代表美國10月就會全面禁止中國製800G、1.6T光模組。現階段相關政策仍處於討論與立法推進階段,美國參議院9月24日已正式提出《Securing National Security Systems from Chinese Optical Transceivers Act of 2026》,由共和、民主兩黨議員共同推動,方向是限制特定中國製光收發器進入美國敏感聯邦及國家安全系統。法案目前仍在委員會審議,且現行版本對聯邦採購禁令設有較長過渡期,因此短期真正值得觀察的,並不是中國光模組立刻「斷單」,而是美國正在正式把光通訊列入供應鏈安全範圍。
這項政策變化對台灣最大的意義,在於下一代3.2T光通訊產品尚未形成固定供應鏈。800G已進入大量部署,1.6T也正從驗證跨向放量階段,但市場預估3.2T初期出貨最快約2028年啟動,更大規模採用可能落在2029年前後。換句話說,美國若現在開始調整規則,正好有兩至三年的時間讓Amazon、Google、Microsoft、Meta等大型雲端服務商重新認證供應商,也讓台灣、日本與美國廠商有機會從產品設計初期就切入。

▲台灣光通產業受惠第一排
美國「去中化」 台廠真正機會在下一代供應鏈重新洗牌
目前中國的中際旭創、新易盛等廠商在全球高速光收發模組市場占有重要地位,美國若突然全面封鎖中國組裝產能,短期也可能造成光模組供給缺口,因此政策較可能採取分階段推進。
大摩指出,即使3.2T光收發器在中國組裝,只要物料清單中來自美國企業的價值比重達一定門檻,仍可能存在符合規範的空間。例如採用Marvell的DSP,再搭配Lumentum或Coherent的高速雷射元件,就可能提高美國零組件價值占比。這也意味未來競爭重點不只是「模組在哪裡組裝」,而是雷射、DSP、矽光子與光學封裝等核心零組件究竟掌握在誰手上。
對台灣而言,這正好打開另一扇門。若美系雲端服務商開始提高非中國供應鏈比例,具備InP磊晶、CW Laser、EML、COSA光學次模組、高密度光纖與光模組量產能力的台廠,都有機會在3.2T世代取得新的design-in與認證機會。
聯亞卡位InP、CW Laser 1.6T需求已先反映營收
第一條值得觀察的主線是上游高速雷射,其中聯亞(3081)可說是台灣最直接受惠的代表之一。
AI資料中心進入800G、1.6T後,矽光子架構對CW Laser與InP磊晶需求同步快速提升。聯亞8月營收已達5.20億元,年增180.9%,再創歷史新高,前8月累計營收31.47億元、年增129.04%,營運成長速度明顯加快。法人並看好1.6T矽光產品下半年逐步放量,推動後續營收與獲利續強。
聯亞近幾季持續擴充InP磊晶晶圓及CW Laser產能,目的就是迎接高速光通訊世代需求。如果美國下一階段要求3.2T供應鏈提高非中國元件比重,掌握高速雷射源頭的聯亞,受惠層級可能比單純模組組裝更前端。
華星光從零組件走向高速模組 800G已開始量產
第二檔值得注意的是華星光(4979)。相較過去市場把華星光視為光通訊零組件與封裝公司,公司近年正積極往完整高速模組延伸。
華星光今年已將800G ZR模組、CW Laser與EML Laser列入主要產品線,部分800G產品2026年已開始批量生產,同時持續布局1.6T與NPO架構。8月營收5.46億元,月增7.29%、年增37.45%,並創下公司單月歷史新高;前8月營收35.37億元、年增20.32%。
這也使華星光成為這波政策題材中相對值得注意的標的:一方面已經吃得到800G、1.6T高速升級需求,另一方面若未來美系客戶在3.2T重新尋找非中國光模組供應鏈,公司有機會從現有模組及雷射能力進一步切入。
聯鈞COSA產能滿載 從光學次模組向800G、CPO延伸
聯鈞(3450)則卡在高速光模組中非常關鍵的光學封裝位置。公司目前以COSA光學次模組、光收發模組及ELSFP外部雷射光源模組作為主要成長平台,其中COSA產能已處於高稼動狀態。
聯鈞8月營收達12.48億元,不僅月增2.4%,更較去年同期大增約109.8%,創歷史單月新高,前8月累計營收75.30億元、年增29.4%。目前400G AOC需求持續升溫,800G產品亦推進客戶驗證,並透過ELSFP布局下一階段NPO、CPO架構。
如果未來3.2T從傳統可插拔光模組逐步走向更高度整合的矽光子、NPO甚至CPO架構,聯鈞的受惠重點就不只在「中國模組轉單」,而是高速光學封裝價值量本身的提升。
光聖高芯數光纖需求爆發 美系客戶比重成政策優勢
光聖(6442)則站在另一條高速光互連主線。AI資料中心規模愈大,交換器與伺服器之間需要的光纖數量與傳輸密度就愈高,高芯數光纖、連接器及相關模組的需求也跟著增加。
光聖8月營收達16.28億元,月增32.44%、年增152.24%,創下單月歷史次高,前8月累計營收92.44億元、年增42.60%。公司指出,美國市場需求仍維持強勁,AI應用持續推升高芯數光纖產品需求與出貨比重。
由於光聖本身美系客戶布局較深,如果美國大型雲端業者未來進一步強化友岸製造與非中國供應鏈,高速光纖互連產品也有機會同步提高台灣供應鏈的戰略地位。
光環、統新、上詮、波若威 第二梯隊同步受惠
除了四大指標股之外,政策若真的由3.2T開始重塑供應鏈,受惠範圍不會只停留在完整光收發模組。
光環(3234)布局雷射二極體、光偵測元件等主動光元件,8月營收1.09億元、年增110.13%,已出現明顯復甦;統新(6426)則布局光通訊薄膜濾光片等產品,8月營收7,334萬元、年增78.21%。
另外,上詮(3363)的FAU光纖陣列、波若威(3163)的WDM與高速光纖元件,也都是3.2T、NPO與CPO架構往前走時不可或缺的環節。市場近期也開始將上詮、聯鈞等業者列入3.2T世代非中國供應鏈的觀察名單。
9月營收是短線驗證 3.2T供應鏈才是中長線大題目
因此,這一波美國限制中國光收發模組的題材,不能單純解讀成「中國廠少一張訂單、台灣廠就多一張訂單」。
真正重要的是,美國已開始將光收發器視為AI與國家安全基礎建設的一環,下一代3.2T尚未大規模量產,現在正是美系雲端服務商重新決定供應鏈的時間點。對台灣而言,從聯亞的InP、CW Laser,聯鈞的COSA與外部雷射光源,華星光的800G/1.6T高速模組,到光聖的高密度光纖互連,均有機會從這場供應鏈重組中取得新的位置。
短線市場首先等待的,將是光通訊族群即將陸續公布的9月營收,觀察AI需求與擴產效益能否延續8月強勁表現;但拉長時間來看,真正決定下一波產業排名的,則是誰能在2027年至2028年前完成3.2T、矽光子、NPO與CPO產品驗證,提前成為美國「非中國光通訊供應鏈」的一員。
就受惠層級而言,聯亞、華星光、聯鈞、光聖仍可視為目前台股第一梯隊;光環、統新、上詮、波若威則可作為下一階段3.2T與CPO供應鏈擴散時的重要觀察族群。