市場原本以為AI時代最缺的是2奈米、3奈米與CoWoS,但最新產業訊號顯示,連過去被視為「老製程」的8吋晶圓都開始不夠用了。
晶圓代工廠世界先進(5347)董事長方略9月28日在新加坡直言,全球AI投資正在造成大規模產能排擠,世界先進目前8吋產能利用率已經「徹底爆掉」,客戶普遍反映產能不足。方略更認為,這波AI需求與過往短期景氣循環不同,全球半導體供不應求的情況可能維持相當長時間。
這句「徹底爆掉」,正透露全球成熟製程正在出現結構性轉折。
過去AI投資主要集中在GPU、先進製程及先進封裝,但隨著AI伺服器功耗大幅提高,一台AI伺服器除了GPU之外,背後還需要大量PMIC電源管理晶片、Power Discrete、MOSFET、BCD、高壓IC、風扇及水泵控制器、感測器與網路通訊晶片,而這些產品大量依賴8吋及12吋成熟製程。
TrendForce統計,2026年全球前十大晶圓代工業者8吋平均產能利用率已回升至88%,下半年估計進一步達到90%;相關晶圓代工價格從第一季至第二季平均上漲約5%至15%,漲價效應甚至可能延續至2027年。
更值得注意的是供給端。台積電與三星近年持續縮減8吋產能,TrendForce預估2026年全球8吋總產能將年減約2.4%。也就是說,一邊是AI Power需求快速增加,另一邊卻是全球8吋供應量下降,使成熟製程從過去的產能過剩,逐漸轉為供應吃緊。
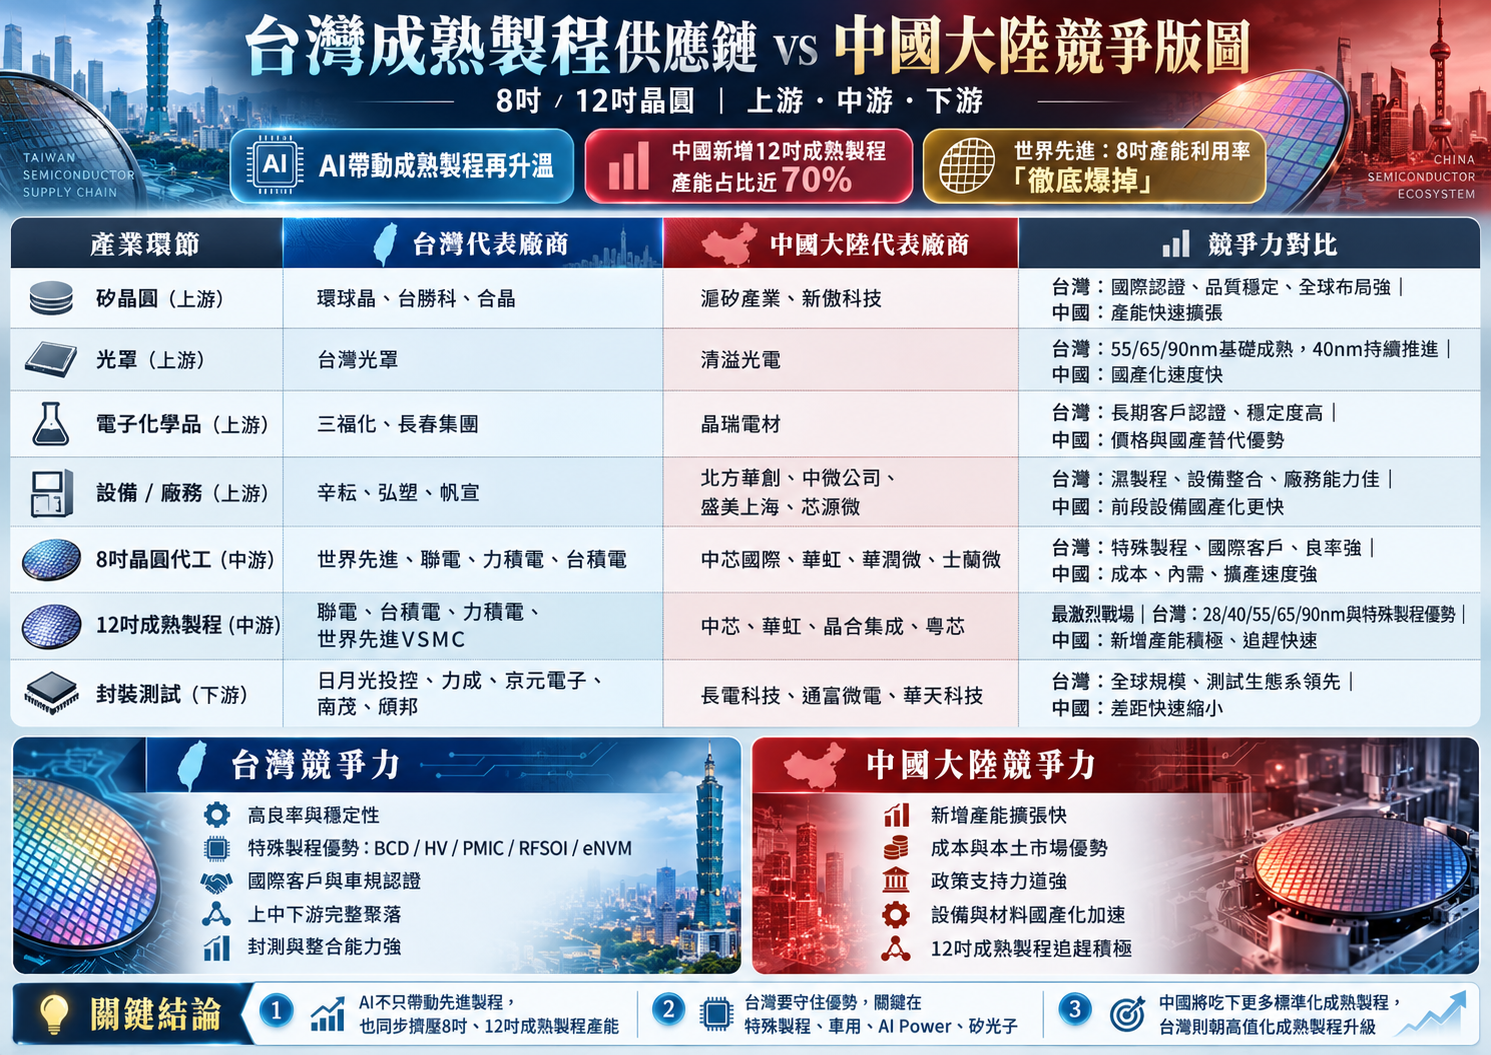
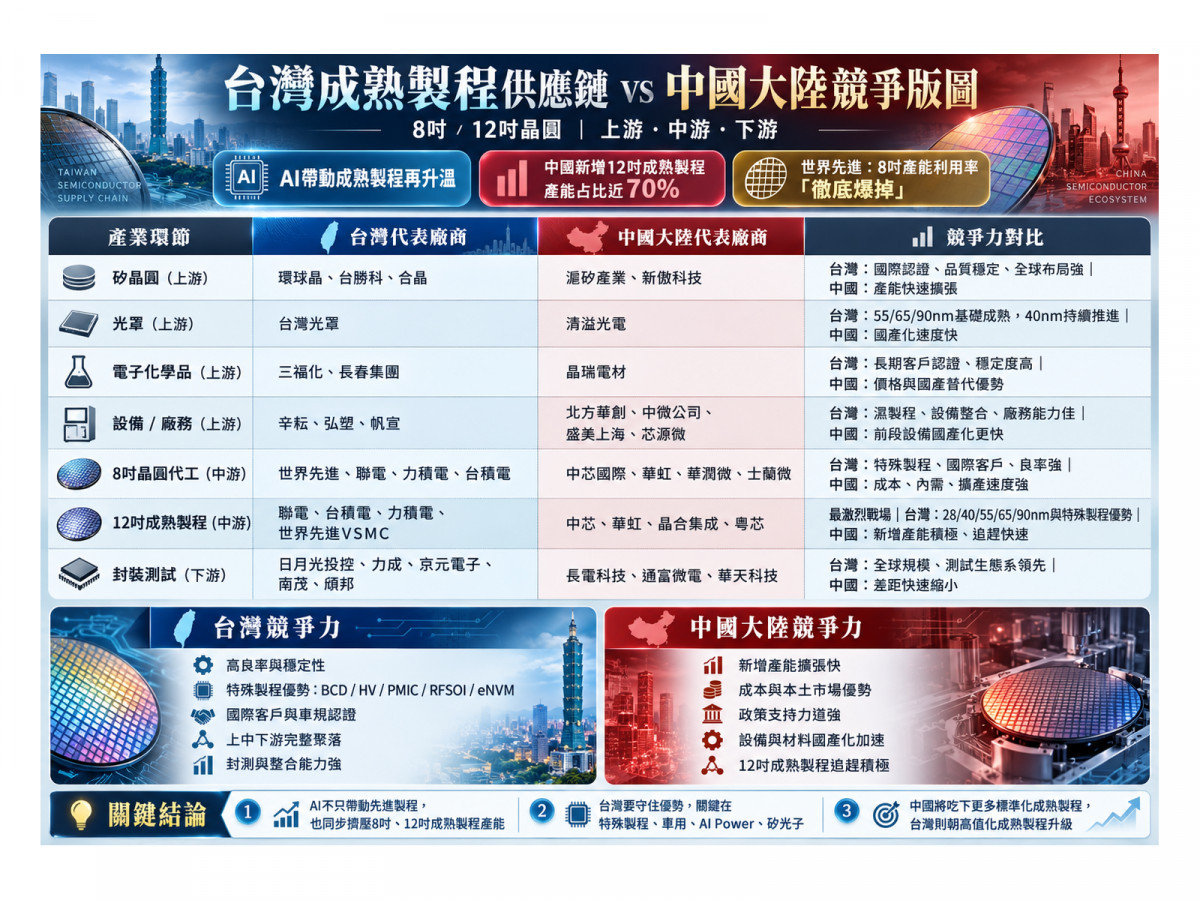
▲成熟製程爭霸戰台灣 中國誰將勝出
世界先進8吋產能進入高檔 Q4利用率估超過90%
世界先進正是這波結構性轉變最直接的受惠者之一。公司目前擁有多座8吋晶圓廠,2026年規劃產出約330萬片8吋晶圓,產品重心集中在PMIC、BCD、HV、Analog及Power等特殊製程。
世界先進今年第二季晶圓出貨量已達71.3萬片,季增11%;公司8月法說時預估第三季產能利用率將提升至約90%,第四季甚至可望高於90%,當時訂單能見度約四個月,而AI伺服器電源管理產品正是需求的重要來源。
如今到了9月底,方略直接用「徹底爆掉」形容8吋產能,更顯示需求緊俏程度仍在升高。原因在於AI算力越高,耗電量就越大。GPU可能使用2奈米、3奈米製造,但GPU旁邊負責供電、降壓、電流控制與系統管理的晶片,許多根本不需要先進製程,反而集中在90奈米、130奈米、180奈米等成熟節點。
因此,AI愈強,未必只會拉動先進製程,也可能同時消耗更多成熟製程產能。
12吋成熟製程也開始被AI「吃掉」
如果說8吋是今年率先爆發的缺貨戰場,下一個市場焦點很可能就是12吋成熟製程。
TrendForce指出,AI需求正增加55奈米以上Power IC、65/55奈米Silicon Interposer,以及40/28奈米FPGA等產品的晶圓消耗量;此外,Silicon Bridge、Interposer、DTC/IPD、PIC矽光子、NAND Flash CMOS等新興產品也持續占據12吋成熟製程產能。
世界先進已經率先跨入這個戰場。
世界先進與恩智浦(NXP)合資成立的VSMC新加坡12吋廠,今年6月已成功產出首批40奈米晶圓,良率超過99%,預計於2027年第1季正式量產;目前第一階段產能已被全球客戶預訂一空,預計至2029年滿載時月產能約達4.4萬片12吋晶圓。
VSMC未來將以約30至40奈米特殊製程為主,產品包括電源管理、混合訊號、類比晶片以及AI先進封裝所需要的矽中介層,應用橫跨高速運算、汽車、工業及消費電子。
這也代表世界先進正在進行一次重要轉型:
把過去累積在8吋PMIC、BCD、Analog與Power的特殊製程Know-how,逐步搬上12吋平台。
12吋晶圓面積約為8吋的2.25倍,單片晶圓可以切割出更多晶片,當訂單規模夠大時,更有利於降低單顆晶片成本。
聯電12吋同樣擴產 新加坡產能利用率突破90%
另一家台灣成熟製程大廠聯電(2303)也正積極擴充12吋產能。
聯電新加坡12吋廠目前P1、P2廠區合計月產能約6萬片;P3目前約1.2萬至1.3萬片,預計2027年上半年增加至約1.8萬片,後續再朝月產3萬片推進。
目前聯電新加坡12吋產能利用率已超過90%,公司並開始建置P4無塵室及採購設備,規劃2028年下半年投入量產,而P4初期更將鎖定矽光子應用。
這顯示台灣成熟製程業者的策略已經相當清楚:
從單純的DDIC、CIS等傳統成熟製程,逐步往Power、BCD、車用、矽中介層與矽光子等更高附加價值市場移動。
台灣成熟製程產業鏈一次看
成熟製程並不只有晶圓代工。
從一片矽晶圓真正變成可以裝進AI伺服器、汽車或工業設備中的晶片,背後包含矽晶圓、光罩、電子化學品、半導體設備、晶圓製造到封裝測試等完整供應鏈。
台灣目前在這條供應鏈上已經形成相當完整的產業聚落。上游包括環球晶、台勝科與合晶;中游晶圓代工則有台積電、聯電、世界先進及力積電;下游則由日月光、力成、京元電子、南茂與頎邦等業者接棒。
| 產業環節 | 台灣代表公司 | 成熟製程角色 | AI/未來觀察重點 |
|---|---|---|---|
| 矽晶圓 | 環球晶(6488)、台勝科(3532)、合晶(6182) | 提供8吋、12吋矽晶圓基板 | 8吋Power需求、12吋特殊製程、SOI/SiPho |
| 光罩 | 光罩(2338) | 將IC電路圖形轉移至晶圓的重要材料 | 55/65/90nm成熟製程,40/28nm升級 |
| 電子化學品 | 三福化(4755)、長春集團等 | 蝕刻、清洗、顯影及製程用高純度化學品 | 特殊製程純度與客戶認證 |
| 設備/廠務 | 辛耘(3583)、弘塑(3131)、帆宣(6196) | 濕製程、清洗、設備整合及廠務工程 | 新廠擴建、12吋特殊製程升級 |
| 8吋晶圓代工 | 世界(5347)、聯電(2303)、力積電(6770) | PMIC、BCD、HV、Analog、MOSFET等 | AI Power供不應求核心 |
| 12吋成熟製程 | 聯電 (2303)、力積電 (6770)、世界 (5347) | 28/40/55/65/90nm等 | Power、FPGA、Interposer、PIC、車用 |
| 封裝測試 | 日月光投控(3711)、力成(6239)、京元電子(2449)、南茂(8150)、頎邦(6147) | 晶片封裝、測試及系統整合 | AI測試、Power IC、車用與高階封裝 |
台灣目前8吋的代表性業者以世界先進、聯電、力積電與台積電為主,其中世界先進強項集中PMIC、BCD、HV及Power;聯電則橫跨BCD、HV、RF與eNVM等特殊製程。
12吋戰場真正壓力來自中國
不過,台灣並非沒有競爭壓力。
TrendForce統計,目前全球12吋成熟製程新增擴產活動中,接近70%來自中國晶圓廠,包括中芯國際、華虹半導體與晶合集成等業者皆持續擴充成熟製程。
其中中國晶合集成已建立150、110、90、55、40到28奈米製程平台,產品從DDIC、CIS逐步延伸到PMIC、MCU與Logic;華虹則長期深耕BCD、PMIC、MOSFET、IGBT等特殊製程。
中國真正的競爭優勢,在於龐大內需市場、大規模新產能與積極的設備及材料國產化。
因此,如果台灣未來仍只是與中國競爭「誰的90奈米比較便宜」、「誰的DDIC代工價最低」,價格壓力只會愈來愈大。
真正可以拉開差距的,是特殊成熟製程。
包括BCD、HV、PMIC、RFSOI、eNVM、SiPho、PIC、MEMS、IPD及Power Discrete等,都比一般Commodity成熟製程更加重視良率、可靠度、製程Know-how與長期客戶認證。
成熟製程沒有被AI淘汰 反而進入下一輪升級
過去市場常有一種錯覺,認為半導體愈來愈先進,8吋及成熟製程終究會退出舞台。
AI時代正在證明事情可能完全相反。
GPU、CPU與ASIC確實會一路朝3奈米、2奈米甚至埃米世代前進,但一座AI資料中心真正運作起來,除了運算晶片外,還需要大量PMIC、Power Stage、BMC、Network PHY、Optical IC、Fan/Pump Controller以及各式Sensor。
其中大量晶片所使用的並不是2奈米,而是28、40、55、65、90甚至180奈米成熟製程。
也因此,這一輪成熟製程行情與過去消費性電子景氣循環最大的差異,在於需求主力正逐漸從低價DDIC、CIS,轉向更高附加價值的AI Power、車用、工業控制、矽中介層與矽光子。
從世界先進董事長方略所說的「8吋產能徹底爆掉」,到全球8吋平均利用率逼近90%,再到VSMC第一座12吋廠尚未正式量產、產能就已經預售一空,市場透露出的訊號愈來愈清楚:
AI缺的不只是GPU。
當最先進的AI晶片持續增加,圍繞在它周邊的成熟製程晶片也同步增加;而真正能從這一輪趨勢長期受惠的,不只是單一晶圓代工廠,而可能是從環球晶、台勝科、合晶的矽晶圓,到世界先進、聯電與力積電的成熟製程,再延伸至日月光、京元電子、南茂與頎邦的封裝測試,整條台灣成熟製程產業鏈。
接下來市場真正值得追蹤的三個關鍵字,也已從過去的「8吋晶圓」進一步升級為:AI Power、12吋特殊製程、矽光子。