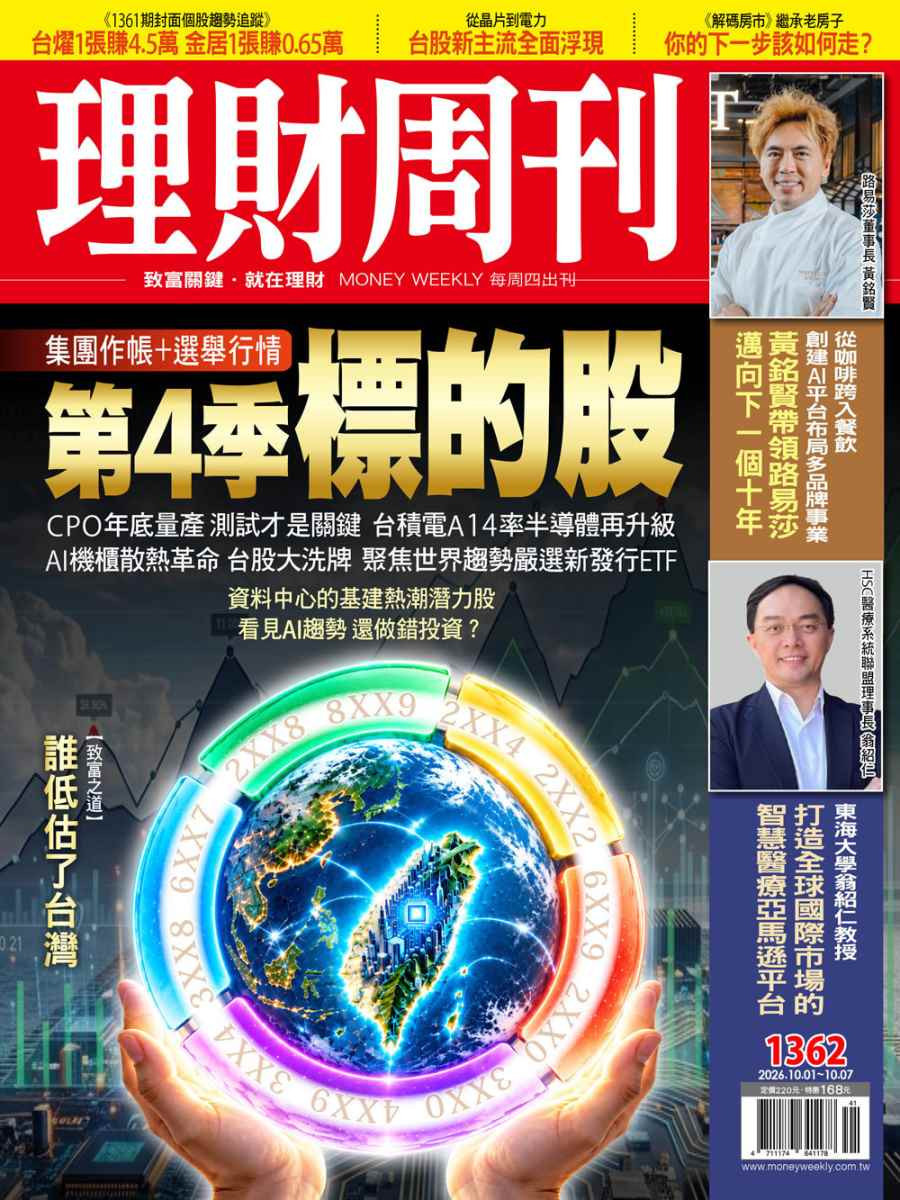
台股進入上漲機率最高的第四季,市場最火的AI概念股,經過第三季的震盪後,台積電A14 將率領半導體供應鏈再升級,CPO年底量產聚焦關鍵的測試族群,而AI機櫃散熱革命引爆相關台股大洗牌,這些區塊悄悄孕育下一波飆股。
時序邁入十月的第四季開端,台股將迎來傳統旺季與法人年底作帳行情的資金動能關鍵時刻,前有美國升息效應持續牽動台股走勢,地方縣市長選戰即將展開,執政者面臨「期中考試」檢測,在政策配合作多與公股行庫有力支撐,台股Q4 50000點行情可期,法人建議,以台積電為首的AI伺服器供應鏈、能源政策支持的重電設備及消費性電子如iPhone18供應鏈族群股,將是旺季裡最夯的賺錢標的。
Q4將呈V型或N型上攻模式
在9月中下旬進入第四季前,美國聯準會(Fed)宣布升息一碼,造成美國科技股短線上受到壓抑回檔,台股方面則是央行利率政策維持不變的連十凍,於秋節前穩住盤勢,且指數一度拉升至48602點的歷史新高位置,為進入第四季的台股增添向上創新高的動能。
對今年第四季台股走勢的預測,國內券商法人表示,台股本季走勢將面臨美國升息效應的壓抑力,與進入電子旺季、地方選舉政策性護盤及法人作帳等利多的支撐力,這兩大力量的相互拉扯,成為影響台股走勢的最大主因。整體而言,台股Q4將呈現「先震盪消化利空,後開高打底上攻」的走勢,即大致呈現「V型」或「N型」底模式。
整體台股大盤指數表現,亦受因美台利差原因,外資的賣壓加大使得指數陷於區間震盪,但操作上應採「重個股、輕大盤」的方式,作為第四季投資獲利的黃金法則。而Fed 9月升息一碼後,市場預估於10月或12月可能再次宣布升息至少一碼,這亦是台股Q4走勢的另一項重要觀察點。

Q4攻上5萬點大關指日可待
理周投研部指出,從台股指數近5年於第四季的整體表現來看(如表一),季線指數全5年來全都收漲,而當季的單月表現上,雖然5年來各月都是漲跌互見,但卻是漲多跌少的局面,尤其以12月最為明顯,僅2022年12月是收跌。因此,今年第四季台股指數表現,可望延續第三季的漲勢,並在傳統旺季、選舉政策做多支撐與法人作帳行情等利多加持下,台股Q4攻上50000點大關指日可待。
該法人就本季各月的台股走勢分析,10月上旬為Fed升息後的觀望消化期,可利用升息利空衝擊與秋節後拉回之際,建立3-5成的基本持股,優先卡位政策護盤與營收績優股。10月下旬至11月為主力加碼期,待台積電等重量級法說會展望明確,以及選舉政見行情升溫,可將持股比重提升至6-7成,重點加碼投信法人積極作帳的族群股。12月為收割與衝刺期,鎖定年底集團作帳與高殖利率股的卡位行情,並隨指數逐漸拉升後,分批收割獲利。

▲第四季為傳統採購與消費旺季,尤其為電子消費產品如手機、AI電腦、NB等產品進入換機潮,進而帶旺相關供應鏈個股業績大爆發。
外資將調降高估值股權重
分析內外資於Q4的操作模式,由於升息提高資金成本,外資操作將調降「高負債、高估值、未盈利」個股的權重,並轉向調升「高現金流、高股息」的個股權重。投信法人部分,因應年底作帳,且因今年電子與權值股大漲,為建立績效,將轉向鎖定低基期優勢的集團股,做為年底作帳行情的標的股。投資人於Q4佈局時,可觀察投信連續5日買超以上個股,或是法人持股比例落在5-10%的中小型股。
投信將轉進低基期績優集團股
除了內外資法人的年底作帳行情外,年底前的集團作帳行情亦值得投資人期待,券商法人樂觀看待今年Q4台股指數可望在43000-53000點的高檔震盪,且緩步墊高,因此鎖定基本面佳、低基期補漲及AI轉型題材的指標股最值得留意,其中台塑集團下的南亞(1301),轉型後電子材料占比提升至6成,加上近期強攻CCL(銅箔基板)。
另一檔台塑化(6505)由於產品優化與組合調整效益顯現,於油價波動下具備煉化優勢,將成為今年集團股最吸金的標的股。
注意鴻海與華新集團指標股 掌握AI基建與終端應用受惠股
鴻海集團旗下的鴻家軍,除鴻海(2317)外,包括鴻準(6414)受惠AI伺服器等需求強勁帶動出貨量逐月成長,為法人年底作帳績效的指標集團股。另為集團年底作帳常客與常勝率的華新集團,旗下的華邦電(2344)與新華新(2492)各領題材,也將成為集團作帳行情中的重要指標股。
除此,第四季季為全球消費性電子新品發表及備貨高峰期,理周投研部表示,傳統PC與智慧型手機拉貨潮外,AI基礎建設與終端應用的實質變現,更是今年Q4的實質業績焦點,其中包括受惠高階晶片產能持續供不應求,高運算力與先進封裝封測的外溢訂單,重點關注個股如台積電(2330)、日月光(3711)、京元電(2449)及力成(6239)。
新一代AI GPU平台的伺服器Q4進入放量期,其中水冷與散熱模組滲透率飆升,重點關注的個股計有:奇鋐(3017)、台達電(2308)、光寶科(2301)與高力(8996)。有關網通與光通訊的矽光子(CPO),應用於推論模型和資料中心對高速傳輸與低功耗的強勁需求,關注的焦點股有:全新(2455)與聯鈞(3450)。而交換器與資料中心對高速傳輸規格升級,直接對高階PCB板、ABF載板與銅箔基板(CCL)的需求增加,值得關注的個股如台光電(2383)、台燿(6274)及欣興(3037)等。

面板雙雄與貨櫃三雄轉強 百貨通路與電商物流迎旺季
至於傳統LCD面板廠利用現有設備與技術轉型,跨界卡位面板級封裝(FOPLP)與Micro LED的CPO光學模組題材,亦將帶動市場對遠期估值重新評等,重點關注的個股如友達(2409)及群創(3481)。同時伴隨著旺季拉貨潮效應,包括長榮(2605)、陽明(2609)及萬海(2615)貨櫃三雄,亦可望成為內外資法人集中佈局的重點之一。
在內需零售與實體消費部分,Q4亦是重中之重,期間不僅迎來各大電商節、百貨周年慶及歲末聚餐、出遊高峰,將帶動實體、電商與物流商業板塊的現金流大幅成長,其中內需零售與美妝通路,值得關注的個股有寶雅*(5904)及遠百(2903)。電商平台與物流快遞因雙11、雙12購物節帶動業績成長,重點關注個股如富邦媒(8454)、網家(PChome)(8044)及嘉里大榮(2608)。

航空旅遊與餐飲也值得關注
隨著年底節慶假日到來,亦帶動航空貨運與遊旅進入高峰,航空股如華航(2610)、長榮航(2618)直接受惠,連同年底為聚餐與企業尾牙高峰,餐飲股如王品(2727)、美食-KY(2723)等也值得投資人一併關注。
第四季雖仍存在Fed可能再度升息帶來的資金面干擾,理周投研部認為,在歷史高勝率的傳統旺季規律、縣市長選舉政策及法人作帳行情加持下,台股將是下檔有撐且50000點可期的格局,建議投資人擺脫大盤指數漲跌迷思,除前述旺季業績題材的族群股外,透過掌握內外資法人買賣超動向,及朝AI伺服器、先進半導體、政策支持重電能源、蘋果供應鏈等重要個股(如表二)進行分批佈局,在旺季行情中投資獲利。