▲圖片來源:ChatGPT製圖
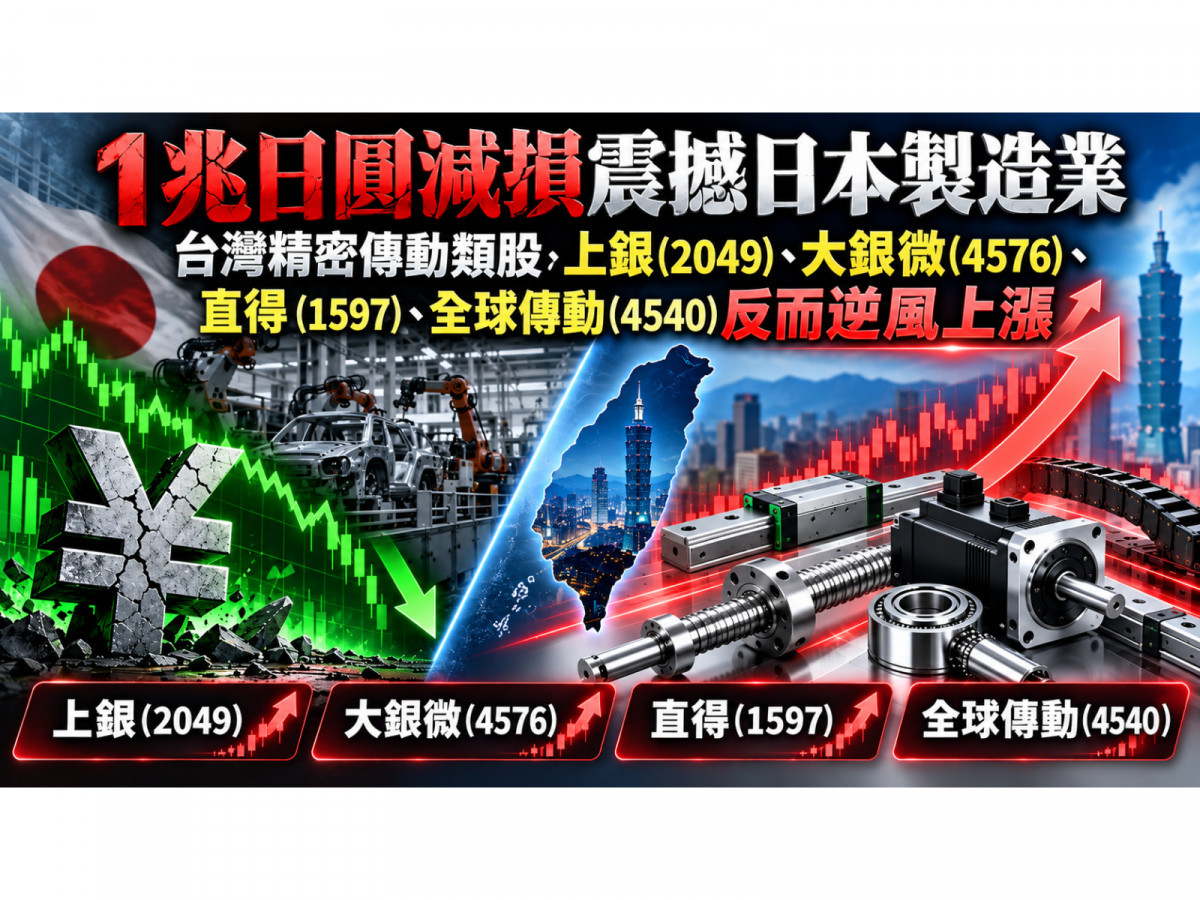
一家日本馬達巨頭可能一次認列1兆日圓減損,結果日本公司股價暴跌,台灣同類供應鏈反而開始往上漲。
這件事乍看之下很奇怪。
但如果你把尼得科(Nidec)正在發生的事情,跟上銀(2049)、大銀微(4576)、直得(1597)、全球傳動(4540)最近的訂單放在一起看,就會發現市場交易的其實不是「日本公司虧錢」這麼簡單,而是一場精密傳動供應鏈重新洗牌的想像。
1兆日圓不是小擦傷,是把過去帳一次翻出來
尼得科是全球最大的馬達製造商之一,產品從硬碟主軸馬達、家電、車用馬達,一路做到工業自動化、機器人與精密驅動設備。
但日本媒體近期傳出,尼得科可能針對截至2026年3月的年度財報,認列接近1兆日圓減損,約合63億美元。報導指出,其中約6,000億日圓來自事業重整後的資產重新評價,另外約3,000億日圓與會計問題修正有關。尼得科股價也因此一度重挫約18%。不過要注意,目前「1兆日圓」仍屬媒體披露的可能規模,公司尚未正式公布最終認列數字。
而且尼得科現在面對的還不只財報。
第三方調查發現,集團多個據點曾出現延後費用認列、收入高估、固定資產減損不足等不當會計處理。品質端同樣爆出問題,截至今年5月,公司內部一度確認超過1,000件疑似不當行為;9月公布的外部調查結果則確認844件品質相關不當案例,包括零件、製程、設計變更未經客戶確認等情況。
這才是事情真正麻煩的地方。
因為會計減損只是帳面損失,但品質與治理問題,傷到的是客戶信任。
精密傳動最怕的不是貴,是不確定
一般消費品出問題,客戶頂多換品牌。
可是精密機械完全不是這回事。
一組線性滑軌、滾珠螺桿、線性馬達或定位平台,如果裝進半導體設備、CPO檢測設備或機器人關節,客戶在意的不只是能不能動,而是跑幾百萬次之後,定位精度還能不能維持。
所以當主要日本供應商同時面臨會計、品質與治理重整,設備廠最可能做的事情,不是隔天把全部訂單轉走,而是開始增加第二供應商。
這就給台灣廠商機會了。
上銀:從滑軌螺桿做到機器人整套系統
上銀(2049)本來就是全球線性滑軌、滾珠螺桿的重要供應商,而且現在已經不是單純賣機械零件,它把產品一路往諧波減速機、馬達、驅動器、控制器與機器人延伸。
更重要的是,今年訂單本身就已經很強。
上銀8月營收27.08億元,年增42.3%,創下近49個月高點;線性滑軌訂單能見度已拉長到4至5個月,滾珠螺桿更超過6個月,研磨級滾珠螺桿甚至接到2027年第一季。
換句話說,尼得科事件如果真的引發客戶分散日本供應鏈,上銀不是「等訂單來」,而是在原本產線已經很滿的狀況下,再多一個轉單可能。
大銀微:搶的是更高價值的奈米定位
大銀微系統(4576)的位置又不太一樣。
大銀主攻的是線性馬達、DD馬達與微米、奈米級定位平台,本來就比一般機械傳動更靠近高階設備。目前大銀半導體相關營收占比已接近五成,而且大型高精度定位平台今年4月開始供應CPO檢測設備,另外還有兩家客戶正在驗證;在先進製程、半導體設備與CPO需求推動下,訂單能見度已經一路看到2027年第一季。這也是為什麼市場看大銀,不只是看傳統工具機。
它正在做的是「讓設備精準移動到奈米級位置」,而這正是半導體、矽光子與先進封裝設備越來越需要的能力。
直得:線性馬達訂單已經排到年底
直得(1597)過去最有名的是微型線性滑軌,但今年真正讓市場重新認識它的,是線性馬達。
公司已切入矽光子封裝、CPO以及半導體檢測設備,第二季線性馬達營收年增超過一倍,目前德系CPO設備客戶未交訂單超過億元,美系半導體設備客戶也有數千萬元線性馬達模組訂單等待交貨。
這代表直得正在從「賣滑軌」,慢慢變成「賣精密運動控制」。
而如果設備廠開始重新檢查日本精密馬達與驅動供應來源,這種已經通過半導體與CPO設備客戶驗證的供應商,自然更容易被市場聯想到。
全球傳動:真正吃到的是滾珠螺桿與機器人關節
如果說大銀與直得更偏線性馬達與定位,那全球傳動(4540)真正重要的武器,就是滾珠螺桿與線性滑軌。
今年自動化、電池設備與機器人需求回溫後,全球傳動線性滑軌稼動率已超過八成,訂單能見度約3.5至4個月;滾珠螺桿能見度則超過6個月,部分訂單甚至已經排到2027年第二季。
更值得注意的是人形機器人。
一台人形機器人全身幾十個關節,裡面需要馬達、減速機、滾珠螺桿與各種傳動元件。全球傳動目前已經推出上肢、下肢線性執行器,以及可用在靈巧手的微型滾珠螺桿,也傳出有機會切入美系機器人供應鏈。
所以尼得科事件對全球傳動的想像,其實比表面上更直接。
因為尼得科本身就是機器人與精密驅動的重要供應商,而全球傳動剛好正在往同一個市場走。
為什麼大盤逆風,它們反而漲?
近期市場受到美債殖利率高檔、科技股震盪影響,資金開始尋找非純AI電子股的題材。而精密機械族群本來就已經有三個催化劑:半導體設備復甦、CPO,以及人形機器人。
9月初日圓升值時,上銀就曾單日上漲5.86%,直得上漲5.94%,大銀微也上漲3.61%,市場當時交易的是「日本產品價格優勢下降、台廠競爭力回升」。
現在又多了一個尼得科。也就是說,原本的故事是:日本產品變貴。
現在變成:日本產品變貴+主要供應商治理出問題。
這兩件事情疊在一起,市場自然開始重新想像台灣精密傳動廠的轉單空間。
尼得科目前仍然是一家規模龐大的全球馬達與驅動系統供應商,它沒有停止生產,也沒有退出市場;而且上銀、大銀微、直得、全球傳動與尼得科,也不是產品完全一模一樣的直接替代關係。
所以現在不能直接說「尼得科1兆日圓減損,上銀就會吃到1兆日圓訂單」。
真正合理的邏輯是:
當一線日本精密驅動廠商進入治理重整期,全球設備客戶更有理由增加第二供應商,而台灣這四家公司剛好已經站在半導體、CPO與機器人三個高速成長市場裡。
更巧的是,它們自己的訂單原本就在變好。
上銀螺桿接到明年第一季,全球傳動甚至部分排到明年第二季;大銀微CPO與半導體訂單看到明年第一季,直得線性馬達則一路看到年底。
所以這次行情最有意思的地方,不是「日本出事,台灣撿便宜」。
而是日本最大精密馬達集團之一正在整理過去的帳,同一時間,台灣精密傳動廠卻正在半導體、CPO與機器人三條新產業裡擴產、加班、招人。
一邊正在修補過去。另一邊,正在為下一批訂單準備產能。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
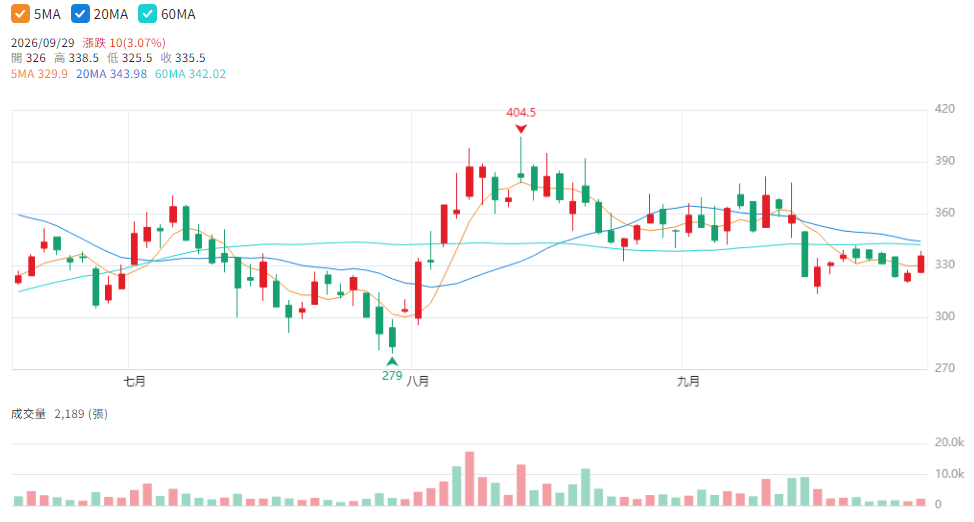
▲圖片來源:Cmoney 上銀(2049) K線圖