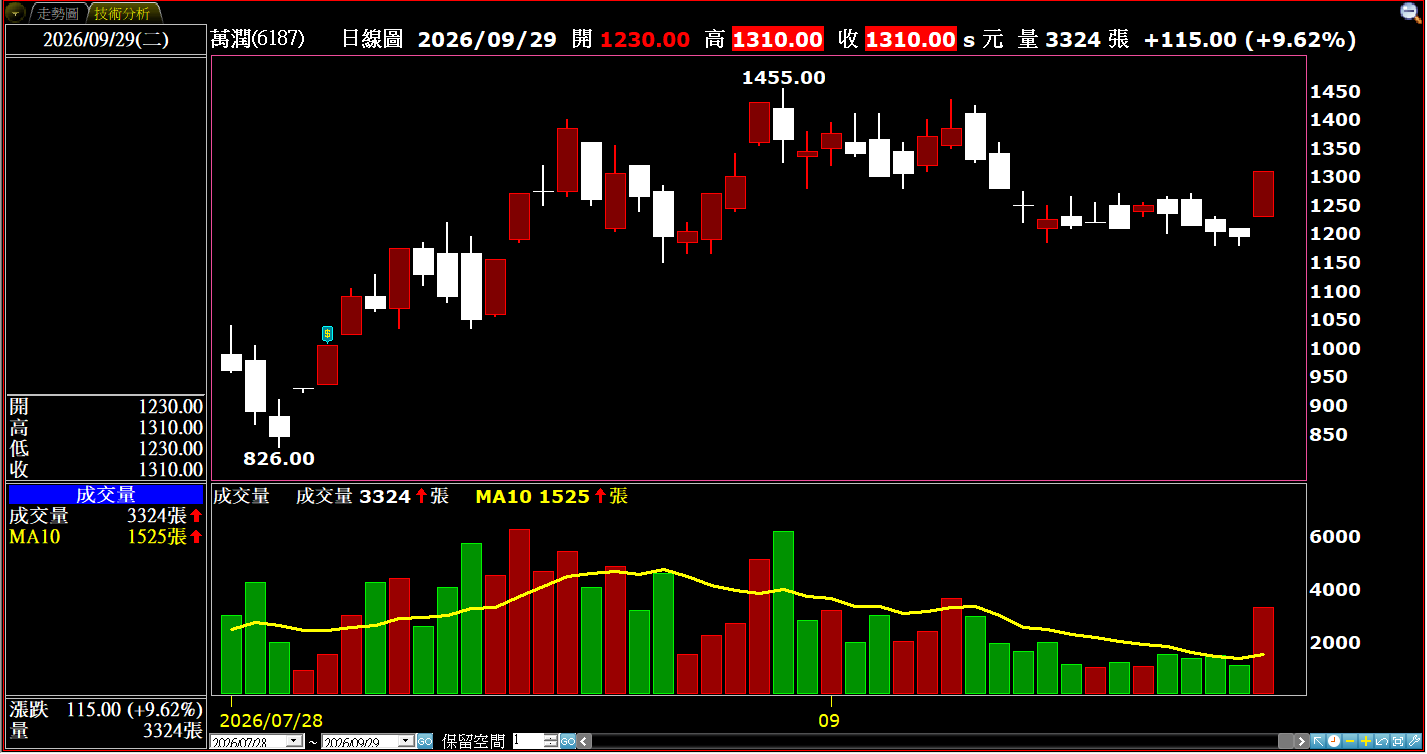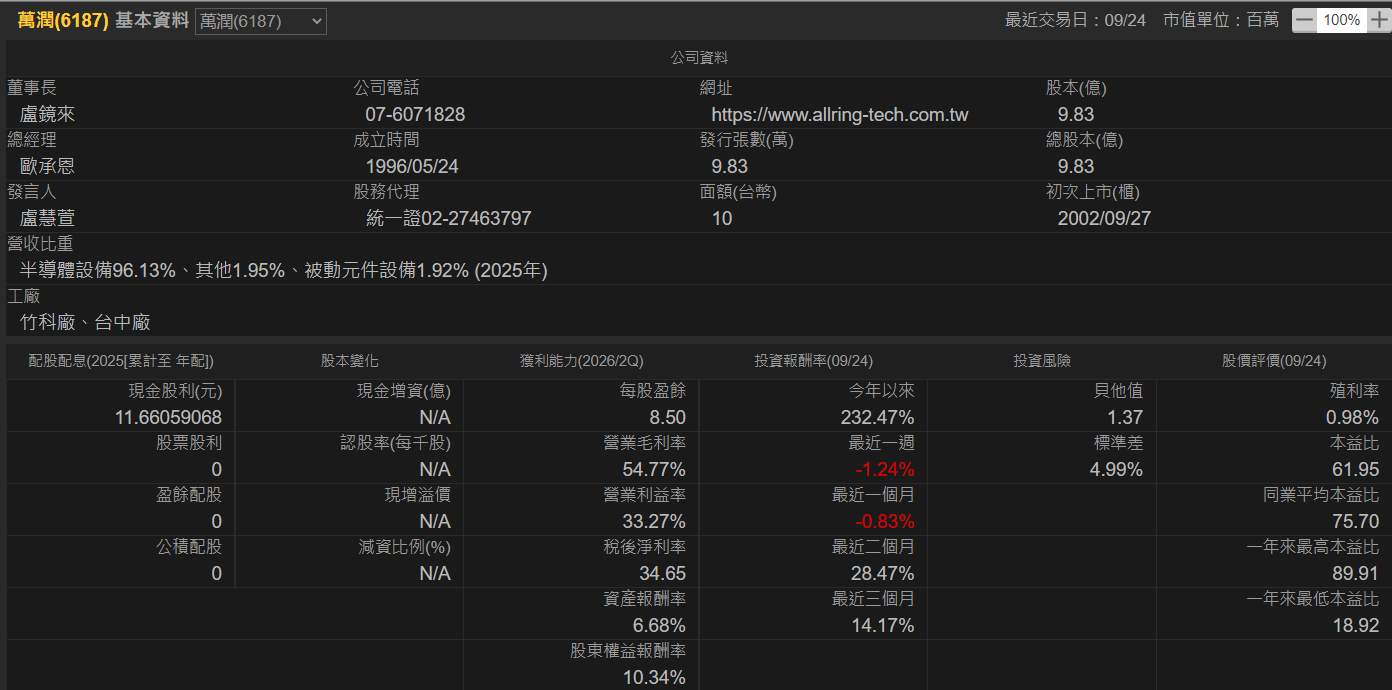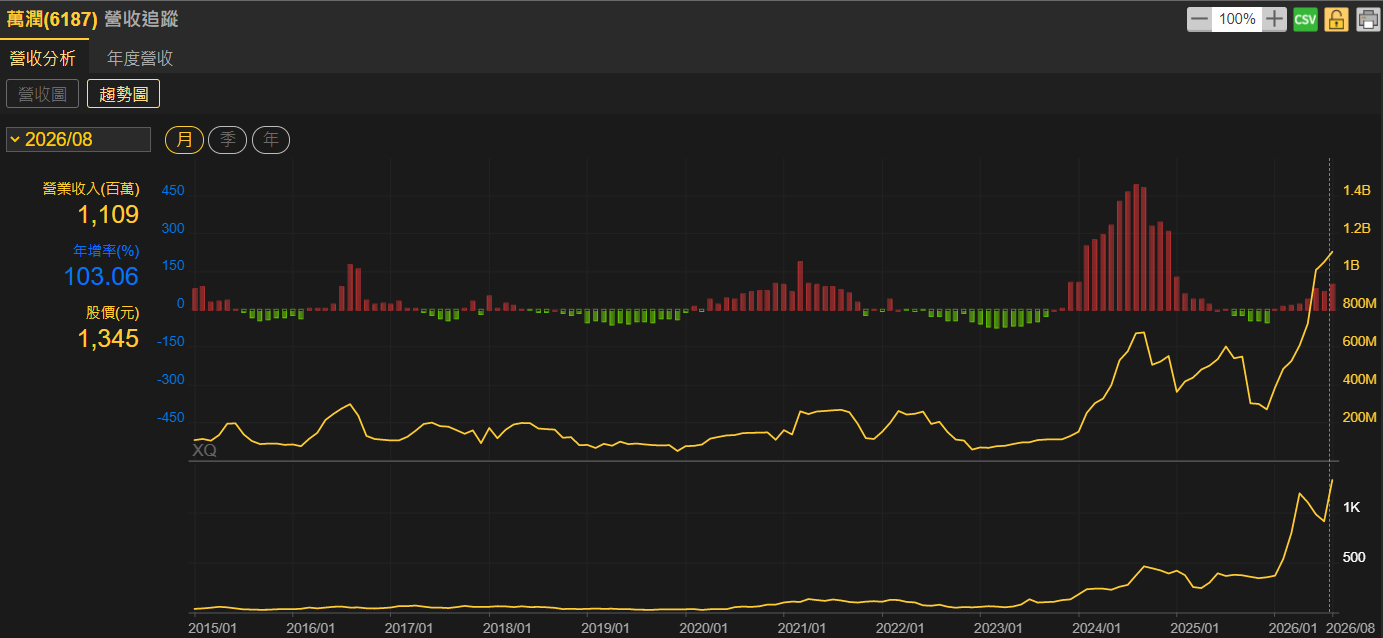
台灣自動化機械及封裝設備(營收占比100.00%)專業廠萬潤(6187),公布8月營收為11.09億元,月增率5.13%,年增率達103.06%,連8月年月雙增;累計今(2026)年1至8月營收總額為59.29億元,年增率亦達51.11%。
萬潤深耕精密點膠核心技術,產品包括:底部填膠(Underfill)、助焊劑(Flux)點膠、散熱應用,於先進封裝設備領域擁有高市占率優勢。除了CoWoS之外,萬潤旗下產品應用板塊,也已進一步拓展至SoIC、CoPoS等領域;萬潤同時成功整合旗下:點膠、貼合、自動化、光學檢測等設備,朝向一站式total solution供應商定位持續發展。
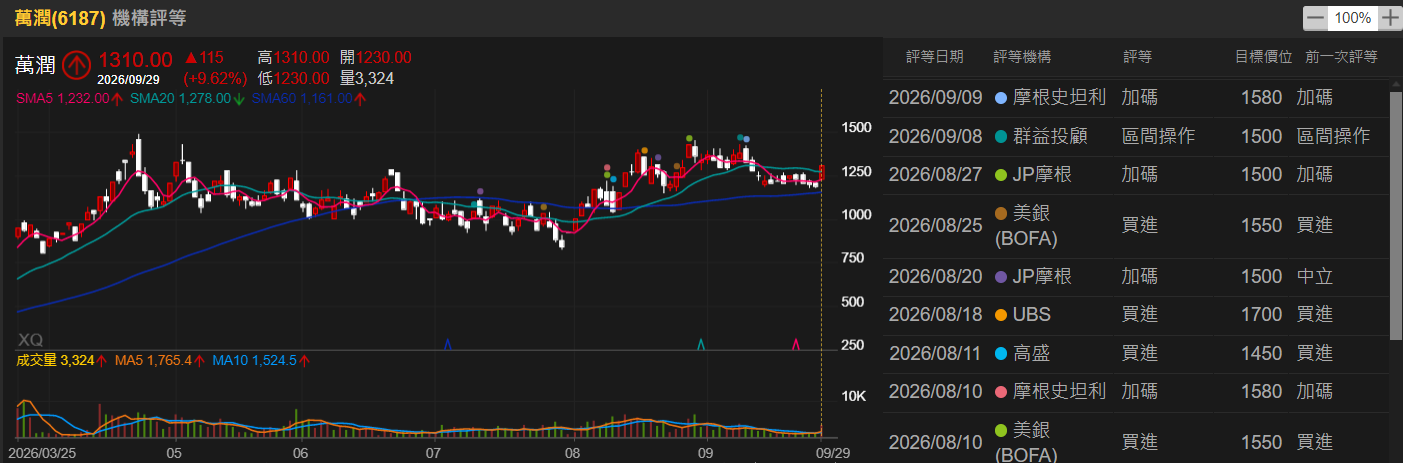
展望後市前景,法人機構表示,受惠晶圓廠、封測廠龍頭加快設備進廠裝機腳步的助攻效應之下,萬潤今年第三季度營收有望季增雙位數百分比,續創單季新高紀錄;搭配出貨產品組合持續優化效益,萬潤單季營運獲利也可望同步攻高,每股稅後盈餘(EPS)獲利有望上看達一個股本。
萬潤擴大出貨點膠機、矽光子量產設備,產品線自CoWoS擴大延伸至SoIC、CoPoS;同時,承接FAU與光引擎耦合設備、FAU AOI設備訂單,高階散熱產品也同步銜接新案。萬潤共同封裝光學元件設備已排定於第四季開始交貨,明(2027)年第一季可望進一步放量,今年度營收結構朝先進封裝、光通訊設備轉變。
萬潤訂單來源目前主要集中於先進封裝擴產、矽光子量產導入應用。點膠機在CoWoS維持高市占率後,已開始切入SoIC製程點膠、AOI環節,CoPoS設備也已開始承接訂單需求;矽光子部分主要供貨量測、檢測、耦合與通訊測試設備,以滿足客戶自研發端轉入量產端裝機需求。近期單月營收已成功創下新高,法人機構預估萬潤第三季營收將可較第二季再增加雙位數百分比,續創新高紀錄;下半年表現有望優於上半年實績,全年度營收目標有機會成功站上80億元大關。
先進封裝擴產潮放大矽光子設備出貨量 萬潤全年營收有望創新高
市場法人看好,伴隨AI、高效能運算(HPC)與先進封裝擴產需求持續升溫下,萬潤受惠設備交機、自動化設備放量出貨,今年營運成長動能令人期待。
法人機構指出,萬潤除了受惠台積電(2330)先進封裝製程擴產規模需求以外,也同步切入封測廠、其他AI供應鏈客戶,產品涵括:點膠、貼合、自動化、散熱與相關製程設備,可望受惠全球AI基礎建設快速成長所帶動商機。伴隨設備交機高峰的陸續展開,萬潤的訂單能見度現階段仍舊維持相對高檔水位。
展望後市前景,市場法人表示,由於受惠先進封裝擴產潮延續不斷,且矽光子相關製程設備亦開始出貨,預期萬潤今年下半年營運有望優於上半年水準,今年也可望成功交出歷年最佳成績單。
看好CPO設備 有機會驅動萬潤今年營收成功逐季走揚
萬潤將今年定義為「封裝新技術元年」,目前包含:矽光子量測、檢測、耦合、通訊測試設備,以及SoIC點膠設備、CoPoS點膠設備、高階散熱產品...等,公司皆已有相關佈局策略及規劃。
同時,對其他面板級封裝技術主要廠家客戶,也同時緊抓在手。
市場傳聞,萬潤與指標龍頭廠商所合作的共同封裝光學元件(CPO)設備,預計於今年第四季交貨,看好有機會帶動公司今年營收順利逐季向上。
今年有望大賺兩個以上股本 法人看好萬潤明年EPS年增率可達50%以上
市場推估,晶圓代工廠明年度CoWoS先進封裝製程整體月產能,將可上看達20萬片,而且半導體封測廠商也紛紛加碼投資擴充產能,預料將可望為相關設備供應鏈廠,帶來持續性豐厚訂單。
其中,萬潤擁有點膠設備市場高市占率,搭配CPO所需使用到FAU光學引擎耦合、AOI設備,也即將開始出貨助力之下,因此看好萬潤今年下半年營運表現,有望優於上半年水準,今年度營收有機會挑戰新高紀錄,營運獲利更具備賺達兩個以上股本的優異實力。
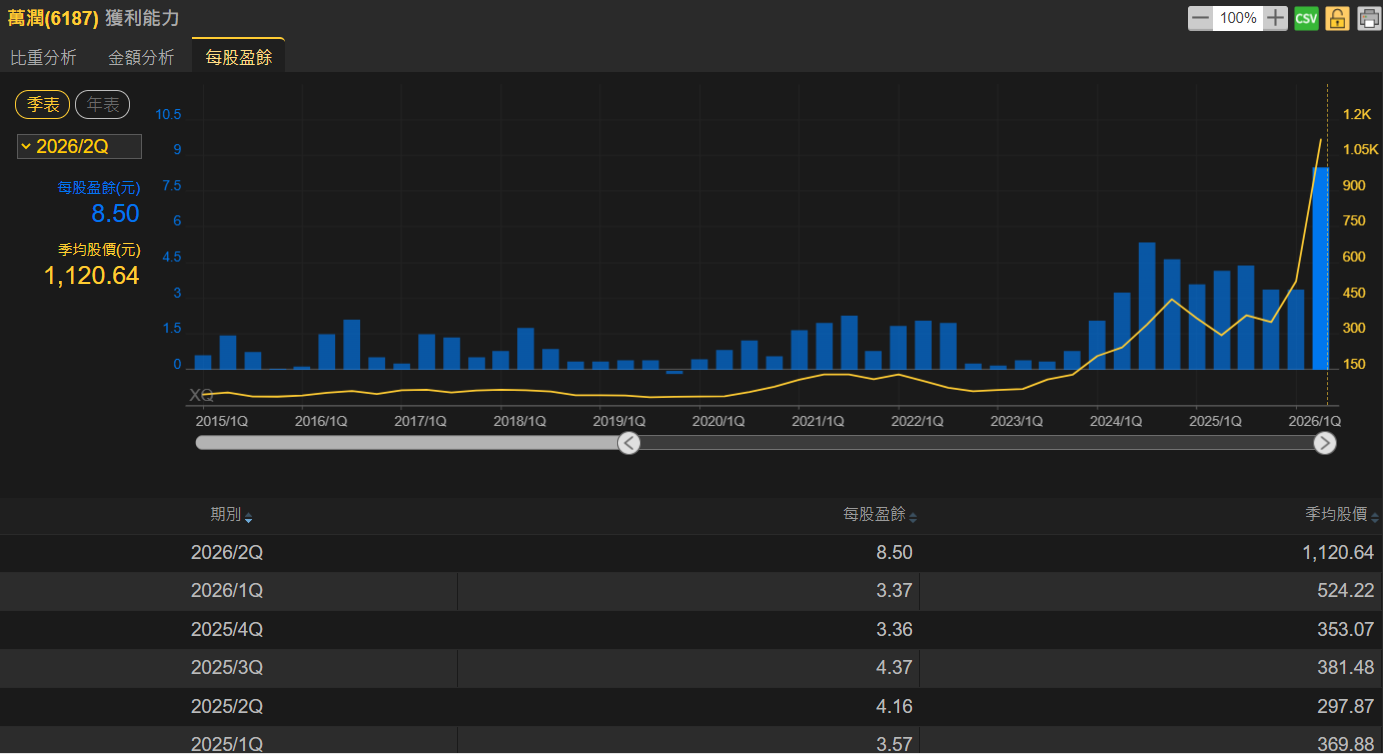
法人機構看好預估萬潤明年全年EPS 42.74元,與今年度預估EPS 28.05元相比,年增率達52.37%。