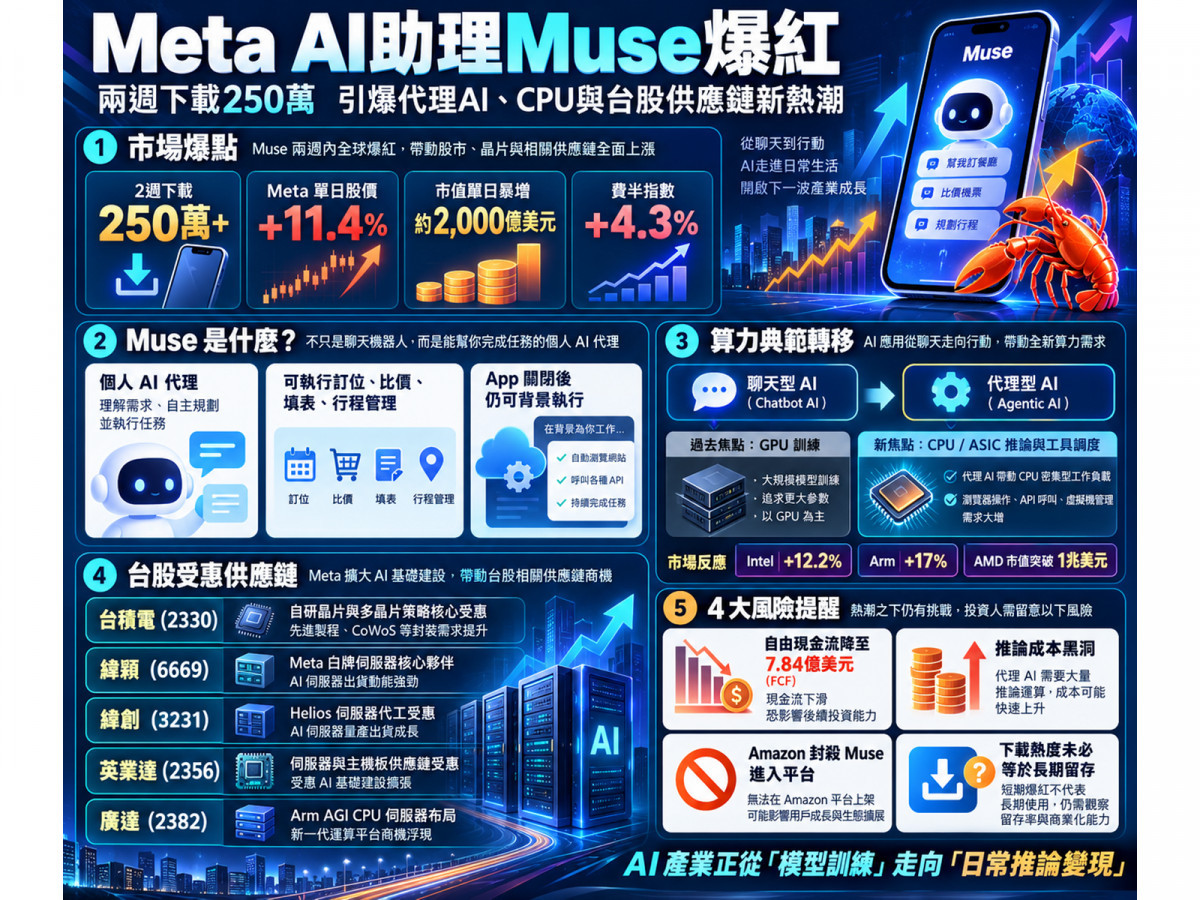
2026年9月21日,美股上演了一場震撼的「Muse資金大輪動」——Meta股價大漲11.4%,超微(AMD)市值正式突破1兆美元里程碑,英特爾(Intel)飆漲約12.2%,安謀(Arm)暴衝約17%,費城半導體指數強彈4.3%!
然而,當全市場為這隻新世代AI助理歡呼之際,掀開技術與財務的底牌,卻看見三個極其關鍵的事實落差:Muse根本不是靠OpenClaw技術改造而來,Meta今年也並非豪砸2,000億美元CapEx,而電商巨頭亞馬遜(Amazon)更是第一時間祭出鐵腕封殺!
這究竟是一場AI從「單純聊天」跨入「替人類做事」的殺手級革命,還是一場推論成本吞噬獲利的極限考驗?台系硬體供應鏈中,誰能實打實吃到大單,誰又只是短線沾邊?
它不是只會聊天的ChatGPT!「養龍蝦時刻」來臨:Agent如何把AI變成行動派?
Meta官方於2026年9月8日正式推出Muse,其核心定位根本不是一問一答的聊天機器人,而是具備實質執行力的「個人AI代理(Personal AI Agent)」:
- 核心模型底牌:搭載Meta超級智慧實驗室(Meta Super intelligence Labs)自主研發的Muse Spark 1.3模型;
- 獨立作業環境:擁有專屬的獨立瀏覽器與虛擬執行環境(Secure VM/Sandbox),能夠替使用者完成填寫繁瑣表單、餐廳訂位、比價購物、行程管理等極其複雜的多步驟任務;
- 非同步背景執行:最令用戶驚豔的是,即使使用者將App徹底關閉,Muse依然能在雲端背景環境中,自主推進並完成未結束的工作任務!
在早期用戶獲取上,數據展現出驚人的擴散速度:
- 根據研調機構Sensor Tower統計,Muse推出前六天的下載量便突破90.2萬次;
- 到了9月21日,強勢攻頂美國Apple App Store與Google Play雙平台免費App下載排行榜冠軍;
- 外媒路透社後續追蹤顯示,上市約兩週下載量已跨越250萬次大關(另一機構統計12天約280萬次);
- 由於Muse能直接無縫嵌入WhatsApp等Meta龐大的社交生態,獨立App的下載量甚至大幅低估了實質活躍使用者的真實規模。
但「Muse絕非使用OpenClaw技術打造而成」! Meta超級智慧實驗室產品主管弗里德曼(Nat Friedman)公開澄清:團隊在產品理念上確實深受OpenClaw啟發,希望能打造一款讓數十億普通消費者都能輕易上手的代理工具;但Muse底層架構完全是「從零打造(Built from scratch)」! 相反地,OpenClaw目前已將Meta Muse Spark納入模型供應商名冊,支援調用Muse Spark 1.3作為代理核心。
Meta的核心護城河,是將自研模型、代理執行環境、安全沙盒,與旗下的WhatsApp、Instagram、Facebook龐大社群及支付體系進行深度的垂直整合。
算力的典範轉移!為什麼Agentic AI爆紅,最大黑馬竟然是「CPU與ASIC」?
在過去兩年的AI熱潮中,市場目光幾乎100%被輝達(NVIDIA)與GPU壟斷;但Muse的爆紅,卻讓華爾街赫然驚覺——AI代理時代的運算心臟,正在發生顛覆性的典範轉移!
為什麼Muse一亮相,英特爾(Intel)會飆漲12%、安謀(Arm)暴衝17%? 這背後藏著極其硬核的系統運算邏輯:傳統大語言模型的「預訓練(Pre-training)」階段,需要極致平行的矩陣乘法,是GPU的絕對天下;然而當AI化身為替人類跑腿的「代理人(Agent)」時,它所做的大量工作,卻是調用瀏覽器、執行搜尋演算法、API接口呼叫、虛擬機沙盒管理、資料庫讀取、工具編排調度(Tool Orchestration)與系統代碼執行!
這類極度繁瑣的邏輯判斷與系統操作,全都是標準的「CPU密集型工作負載(CPU-intensive workloads)」!
Meta早已在底層悄悄布建這張算力大網:
- 數千萬顆AWS CPU大軍:早在2026年4月,Meta便與亞馬遜AWS簽署一項極具戰略意義的代理AI協議,首波便直接部署「數千萬顆Graviton CPU核心」,專門用於支應高強度的代理運算;
- 結盟Arm打造專用AGI處理器:Meta更攜手Arm深度合作,共同研發專門針對AI資料中心與海量代理工作負載的「Arm AGI CPU」。
這宣告了一項全新市場現實:AI的發展絕非「GPU消滅CPU」,而是GPU需求大爆發的同時,CPU與推論ASIC的需求正迎來二次加速曲線!
拆穿「2,000億資本支出」假象!自由現金流驟降至7.8億,祖克柏的豪賭能回本嗎?
坊間部分報導驚呼祖克柏今年投入了「2,000億美元AI資金」,但翻開財報,這是一個嚴重的概念混淆!
釐清兩組截然不同的數字:
- 所謂的2,000億美元:是指9月21日Meta股價單日暴漲11.4%時,公司市值在一天之內膨脹的账面增量(接近2,000億美元);
- 真實的2026年資本支出指引:Meta官方在第二季財報中給出的明確區間為「1,300億至1,450億美元」!
但即便是1,450億美元,這場豪賭的代價也已經讓資產負債表承受前所未有的壓力:
- Meta光是第二季單季的資本支出,就飆上310.8億美元的天文數字;
- 受巨額AI基建重壓,Meta第二季的「自由現金流(FCF)」,由去年同期的85.5億美元,斷崖式崩跌至僅僅「7.84億美元」!
為什麼單季自由現金流快要燒乾,華爾街反而願意奉送2,000億美元市值?因為過去一年,投資人最焦慮的問題始終是:「一年花上千億美元買卡蓋機房,到底什麼時候能看到營收?」
Muse為市場指引了一條從「燒錢基建」通往「消費端變現」的具體路徑:
- 多元訂閱制開跑:目前已推出免費版、每月20美元及每月100美元的進階付費層級;
- 潛在百億美元現金流模型:投行傑富瑞(Jefferies)情境分析指出,若未來Muse能滲透至10億用戶、並維持3%的付費轉換率,在2027年單單訂閱收入就有潛力貢獻約108億美元!(註:此為機構情境推算,非官方財測。)
- 更龐大的商業變現大網:涵蓋高意圖廣告推薦、每筆代購交易分潤(Transaction fee)、電商聯盟導購抽成與模型API調用費。
在資本市場眼中,Meta正從單純的社群軟體,轉變為掌控未來人類網路生活所有交易與服務的「超級入口」。
台股AI軍火庫大洗牌!台積電(2330)、緯穎(6669)、廣達(2382)誰抱到真大單?
面對Muse掀起的全球推論算力大擴張,台系半導體與伺服器代工巨頭中,誰是真金白銀的得利者?誰又只是市場情緒的跟漲?
撕開題材表象,依據供應鏈實質合作合約進行嚴格體檢:
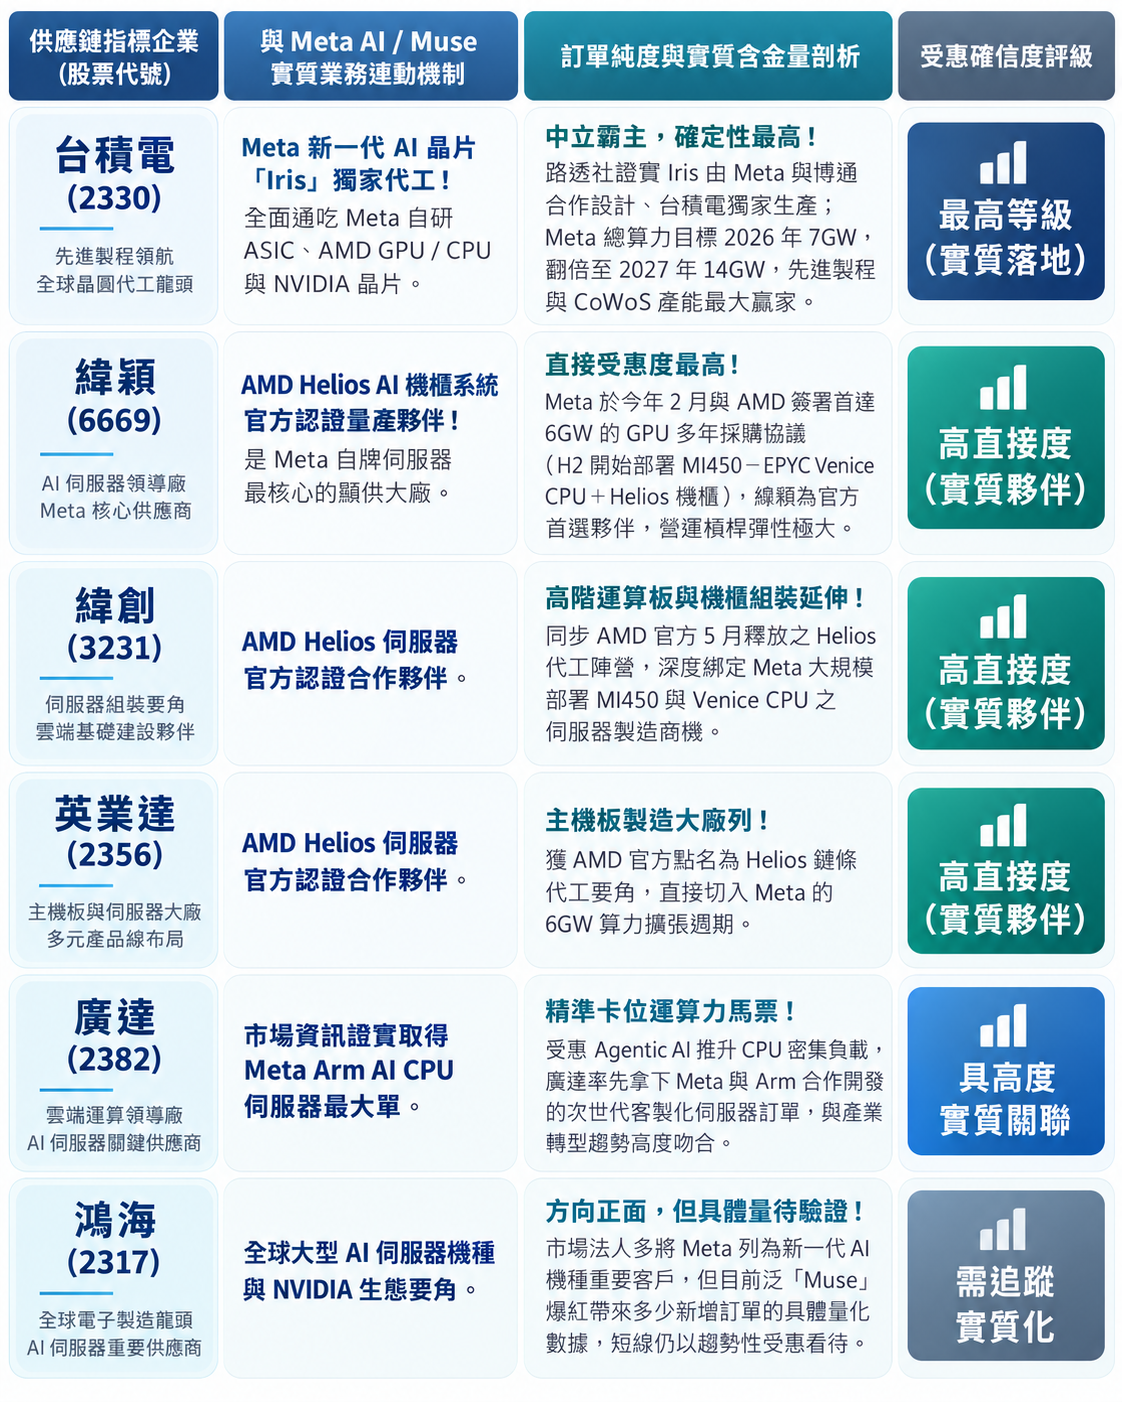
▲圖/ChatGPT
核心關鍵在於「多晶片策略(Multi-Silicon Strategy)」: 祖克柏絕不會把全部雞蛋放在同一籃子裡。Meta的算力版圖同時囊括了輝達GPU、超微客製化MI450、AWS Graviton、Arm AGI CPU,以及台積電代工的自研Iris ASIC。這意味著:台積電不論Meta買誰的晶片都能賺錢,是真正的定海神針;而在伺服器代工端,緯穎與廣達則分別在超微Helios與Arm CPU架構上搶先卡位。
狂歡背後的四重隱形地雷!推論成本黑洞與亞馬遜的封殺反撲
然而, Muse要成為真正的超級金雞母,還有極其凶險的關卡要闖!
- 下載量不等於留存率的虛胖陷阱:250萬次下載固然耀眼,但在軟體世界裡,潮水退去後的使用者「次週留存率」、「月度活躍度(MAU)」以及「實際付費意願」,才是決定商業價值的唯一標準。早期嚐鮮熱潮過後,能否形成日常不可或缺的高頻黏著,仍待時間檢驗。
- 每次任務的「推論成本黑洞」: 這是一個足以吃垮獲利的數學題——傳統聊天只消耗一次回答的Token;但Agent每替你訂一張機票,背後可能要在雲端沙盒裡呼叫模型數十次、反覆解析數十張網頁、執行大量代碼!如果「單次任務賺取的收益 < 單次任務消耗的雲端算力成本」,使用者越多,Meta反而燒錢越快! 在第二季自由現金流僅剩7.84億美元的當下,推論成本的控制將直接決定生死。
- 電商巨頭的圍剿:Shopify擁抱 vs. 亞馬遜全面封殺: 未來AI Agent的最大戰場,不是模型評測分數,而是「誰掌握交易入口」!
- 獨立電商平台Shopify選擇全面擁抱,宣布與Muse深度整合Shop Pay代購功能,激勵其股價大漲7%;
- 但全球電商霸主亞馬遜(Amazon)卻展現了極端敵意——正式對外公告「全面封殺Muse進入Amazon.com」! 理由是未經授權的AI Agent違反平台規範。亞馬遜的防衛心理無比現實:若用戶全透過Muse比價代購,亞馬遜賴以維生的首頁推薦、搜尋廣告與流量護城河將被徹底架空。未來各大封閉生態是否築起高牆封殺Agent,將是Muse擴張的最大路障。
- 廣告營收的自我同類相食與隱私爭議: 如果使用者過去要在Instagram滑20分鐘、看10則廣告才能找到心儀的衣服;現在只花3秒吩咐Muse,Muse就在背景代購完畢,Meta最核心的社群廣告曝光恐遭實質侵蝕。此外,為了協助處理需要打電話的複雜任務,Muse目前正在測試引入外包真人協助的「真人管家」服務,路透社披露這已在Meta內部引發了極為嚴肅的用戶個資隱私疑慮。
理周投研部總結
Meta Muse的強勢崛起,其宏觀意義遠非「多了一個熱門App」那麼簡單。它在歷史上第一次給出了一個清晰的解答:科技巨頭砸下數千億美元建置的AI資料中心,未來將由數十億普通消費者每天發動的海量推論任務來實質買單!
這場典範轉移宣告:全球AI產業正正式告別「僅靠少數巨頭訓練超級模型」的前半場,全面挺進「數十億日常推論需求引爆硬體基礎設施」的下半場!
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。