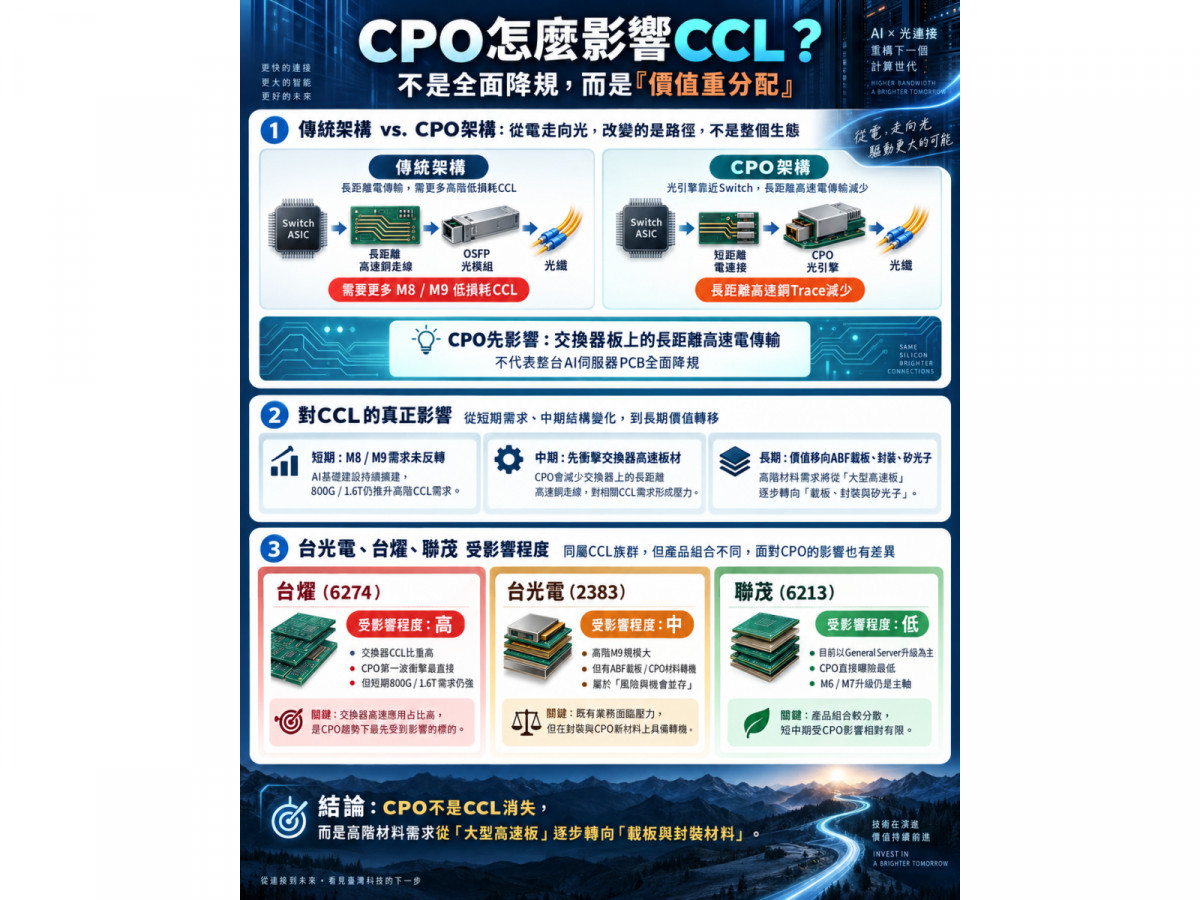
共同封裝光學(CPO)近期成為AI供應鏈最熱門的多空辯論題材。市場傳出,隨著高速資料傳輸逐步由銅線轉向光纖,AI伺服器與交換器使用的高階PCB、銅箔基板(CCL)可能面臨降規,甚至出現「M8、M9未來將被低階材料取代」的說法,衝擊台光電(2383)、台燿(6274)、聯茂(6213)股價同步重挫。
但若進一步拆解CPO實際導入架構,就會發現「CPO等於AI伺服器CCL全面降規」其實過度簡化。CPO目前真正優先取代的,是交換器ASIC與可插拔式光模組之間的長距離高速電訊號,而不是把GPU運算板、Midplane、Backplane、PCIe、NVLink甚至整台AI伺服器內部的高速PCB全部消滅。
換句話說,CPO確實會改變高階CCL的成長邏輯,但更精準的說法應該是「CCL價值重新分配」,而不是「CCL全面降規」。
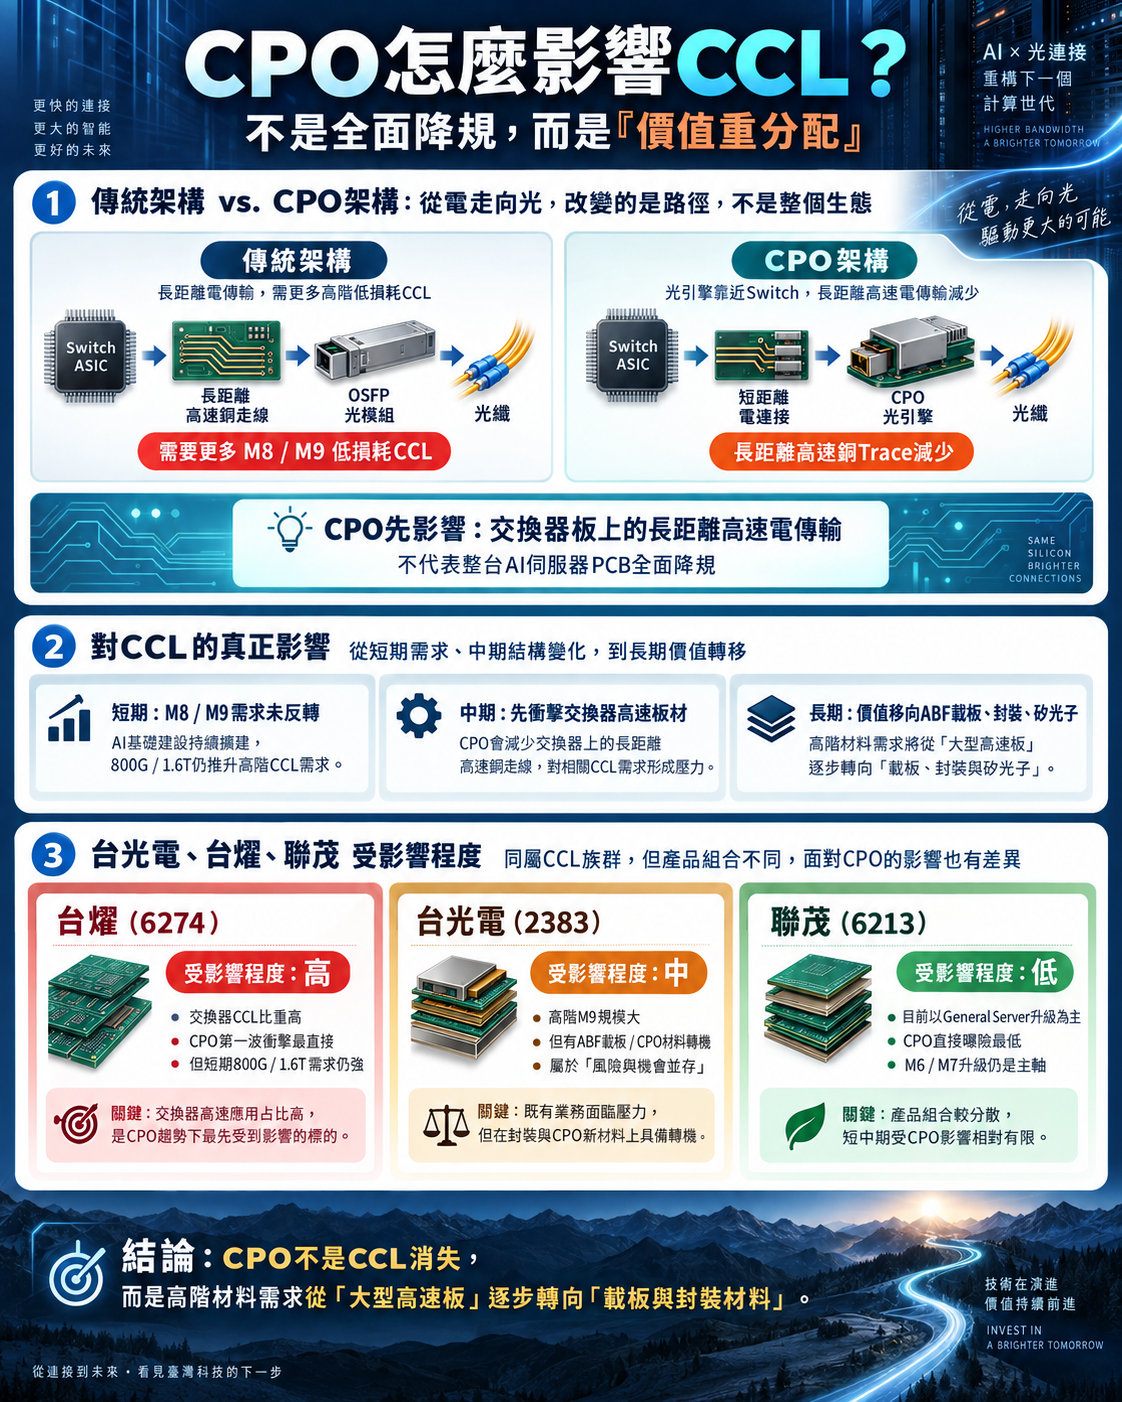
▲CPO導致CCL降規?CCL三雄比較
CPO先砍的是交換器高速銅線 不是整台AI伺服器
傳統高速交換器架構中,Switch ASIC必須透過PCB上的高速銅走線,把112G、224G SerDes訊號一路傳送至前面板OSFP光模組。隨著傳輸速度提升,訊號損耗快速增加,因此板材也必須從M7一路升級至M8、M9甚至更高階低損耗材料。
CPO的改變,在於把光引擎直接放到Switch ASIC旁邊,讓高速電訊號只需要跑極短距離,之後就直接轉換成光訊號傳輸。
原本架構是:Switch ASIC → 高速PCB銅走線 → OSFP光模組 → 光纖
CPO則變成:Switch ASIC → 短距離電連接 → CPO光引擎 → 光纖
因此,過去「SerDes升速=PCB一定升規」的線性關係,未來確實可能被打破。
但問題在於,目前CPO主要鎖定Scale-out交換器,並未全面滲透GPU運算板與Scale-up高速互連。因此,即使交換器部分高速銅Trace遭取代,AI伺服器內部大量高階PCB需求仍然存在。
這也是為什麼,現階段市場若直接把CPO解讀成「M8、M9需求全面消失」,明顯把長期結構性風險提前放大。
台燿:三雄中CPO直接曝險最高 但真正壓力可能在2028年後
若要比較台光電、台燿、聯茂三家公司,誰最直接暴露在CPO第一波衝擊下,台燿的敏感度最高。
原因就在於台燿近年的重要成長動能之一,正是800G、1.6T高速交換器相關高階CCL。
隨著交換器從51.2T往102.4T、204.8T升級,高速SerDes從112G走向224G甚至448G,傳統可插拔式光模組架構需要大量M8、M9低損耗板材,而這正是台燿的強項。
如果未來3.2T交換器大量採用CPO,Switch ASIC到光模組之間的長距離高速電連接被大幅縮短,對超低損耗CCL的依賴確實可能下降。
因此從三家比較來看,台燿的「交換器CPO敏感度」最高。
但問題仍在時間點。台燿2026年營運正處於高速成長階段,第二季毛利率29.72%、EPS 8.02元,上半年EPS達12.40元;8月營收59.15億元,年增132.48%,顯示目前800G、1.6T相關需求仍然強勁。
換句話說,目前市場在交易的,其實是一個可能發生在2028年甚至更後面的結構風險。
此外,台燿仍有另一項重要避險產品——厚銅CCL。隨著AI機架功耗由數十kW提升至數百kW、甚至MW級,資料傳輸可以「光進銅退」,但電力傳輸仍需要銅。
因此CPO對台燿不是零風險,但也不能直接等同於成長故事結束。
台光電:高階M9規模大 卻也是最有機會靠CPO載板反攻的一家
如果只看高階CCL比重,台光電似乎應該是CPO最大的受害者之一。
台光電M9已進入量產階段,M10也持續送樣,AI伺服器、交換器及高速運算板材皆是重要成長來源。
但台光電與另外兩家最大的差異,在於其布局並不只停留在「大型PCB板材」。
隨著CPO把光引擎放到Switch ASIC甚至未來XPU旁邊,材料價值可能從大面積高速PCB,逐步轉移至更高單價、更高技術門檻的IC載板、CPO封裝基板與光引擎模組板。
這類材料除了要求極低訊號損耗外,還需要更低CTE、高尺寸穩定性、高導熱與超薄介質等特性。
台光電目前已將高階樹脂與CCL技術延伸至ABF載板相關材料,若後續認證與量產順利,反而可能形成另一條成長曲線。
也就是說,台光電面對CPO,不一定只是「Switch M9需求被削弱」,而可能同時出現:
大型高速CCL需求部分下滑,但CPO載板、先進封裝材料價值提升
因此三家公司之中,台光電反而是「CPO價值轉移」能力最完整的一家。
如果未來成功從AI Server CCL龍頭,進一步延伸至AI Server+CPO/ABF載板材料供應商,CPO甚至可能從長期利空變成新的產品升級機會。
聯茂:CPO直接曝險最低 卻曾被市場一度殺到跌停
聯茂則是這波CPO利空中最值得注意的一家公司。
9月17日聯茂股價直接跌停,市場當時高度擔憂「光進銅退」將讓高階M8、M9材料需求下降。
但若從產品結構來看,聯茂反而不是三雄中CPO曝險最高的一家。
聯茂目前重要成長來源之一,仍是一般伺服器從M6往M7升級,包括PCIe Gen 6等高速傳輸平台;這類需求並不會因為交換器採用CPO而直接消失。
雖然聯茂M9已通過美系AI大廠驗證,但主要成長貢獻仍偏向2027年以後,且公司目前高階材料的提升並非完全依賴CPO最直接衝擊的交換器市場。
聯茂2026年第二季營收115.3億元、毛利率22.02%,相較第一季11.42%明顯改善;8月營收50.44億元,年增97.93%,顯示基本面仍處快速復甦階段。
因此,如果9月17日股價跌停的核心理由只是「CPO導致M8、M9全面降規」,聯茂反而是三家公司中最不合理的一檔。
之後聯茂股價由495元回升至542元,也顯示市場開始重新修正先前過度悲觀的定價。
三雄真正CPO敏感度 台燿最高、聯茂最低
若將三家公司拆開來看,真正需要分辨的是「高階CCL規模」與「容易被CPO直接取代的高階CCL比重」並不是同一件事。
若只看M8、M9高階材料規模,台光電確實非常大。
但若問:
「誰的高階CCL最直接暴露在CPO第一波取代的高速交換器市場?」
排序反而較接近:
台燿 > 台光電 > 聯茂
但若改問:
「誰最有機會從CPO帶動的封裝與載板升級中受惠?」
則台光電明顯領先。
台光電已有ABF載板材料布局,未來若光引擎、矽光子與ASIC進一步共封裝,高階基板與封裝材料需求反而可能增加。
因此,CPO對CCL三雄並非單純的「全面利空」,而是開始造成公司之間產品結構與技術路線的重新分化。
真正的轉折點可能在3.2T、448G SerDes與Scale-up CPO
未來要判斷CCL產業是否真的因CPO出現結構反轉,市場應該追蹤四項指標。
第一,3.2T交換器CPO滲透率。若CPO只停留在少數高階Scale-out Switch,對整體AI伺服器CCL影響有限;若3.2T交換器大量採用,台燿等交換器材料供應商的產品結構才會真正受到挑戰。
第二,CPO是否從Scale-out進入Scale-up。這才是關鍵。一旦光互連開始深入GPU、XPU、NVLink或Scale-up交換器,高速PCB真正遭到光學取代的範圍才會大幅擴張。
第三,448G SerDes實際採用的板材規格。如果448G世代即使導入CPO,其他高速電訊號仍然需要M9、M10等超低損耗材料,那麼高階CCL需求並不會消失,只是需求位置重新分配。
第四,台光電ABF載板CCL認證進度。這可能是三家公司中最值得追蹤的變數。如果台光電能將高階CCL技術成功延伸到CPO與AI先進封裝載板,將有機會把「光進銅退」從利空轉化成產品升級。
CPO不是PCB消失 而是價值從銅互連移往高階封裝
因此,真正值得市場修正的觀念是:CPO並不代表PCB消失,也不代表M8、M9立即失去市場。
它真正改變的是過去AI網路的成長公式。
過去:800G → 1.6T → 3.2T
SerDes從112G → 224G → 448G
高速銅線訊號損耗增加
CCL從M7 → M8 → M9 → M10
ASP持續提升。
但CPO出現之後,部分高速傳輸瓶頸可能不再單純依靠更高階PCB材料解決,而是直接把電訊號轉換成光。
因此未來價值鏈可能從:
CCL、PCB
部分轉往:矽光子、CPO封裝、ABF載板、光引擎、光纖連接器與先進封裝材料。
從這個角度來看,CPO對台光電、台燿、聯茂不是同一張利空牌。
短期2026年至2027年,高階CCL升規需求仍未反轉,市場把2028年以後的結構風險提前一次性反映,確實存在錯殺成分。
但到了2028年至2030年,如果3.2T交換器、448G SerDes與Scale-up CPO開始快速滲透,CCL三雄真正的差距才會浮現。
屆時台燿要證明厚銅與其他高階材料可以抵銷交換器CPO衝擊;聯茂則要靠General Server升級與AI高階材料放量;台光電最重要的任務,則是完成從「高階CCL龍頭」向「AI伺服器+CPO先進封裝材料平台」的轉型。
因此,這波CCL三雄大跌真正值得問的,不是「CPO會不會讓CCL消失」,而是:
當光逐漸取代高速銅線之後,誰能把材料價值從PCB,重新搬到更靠近晶片與光引擎的位置。
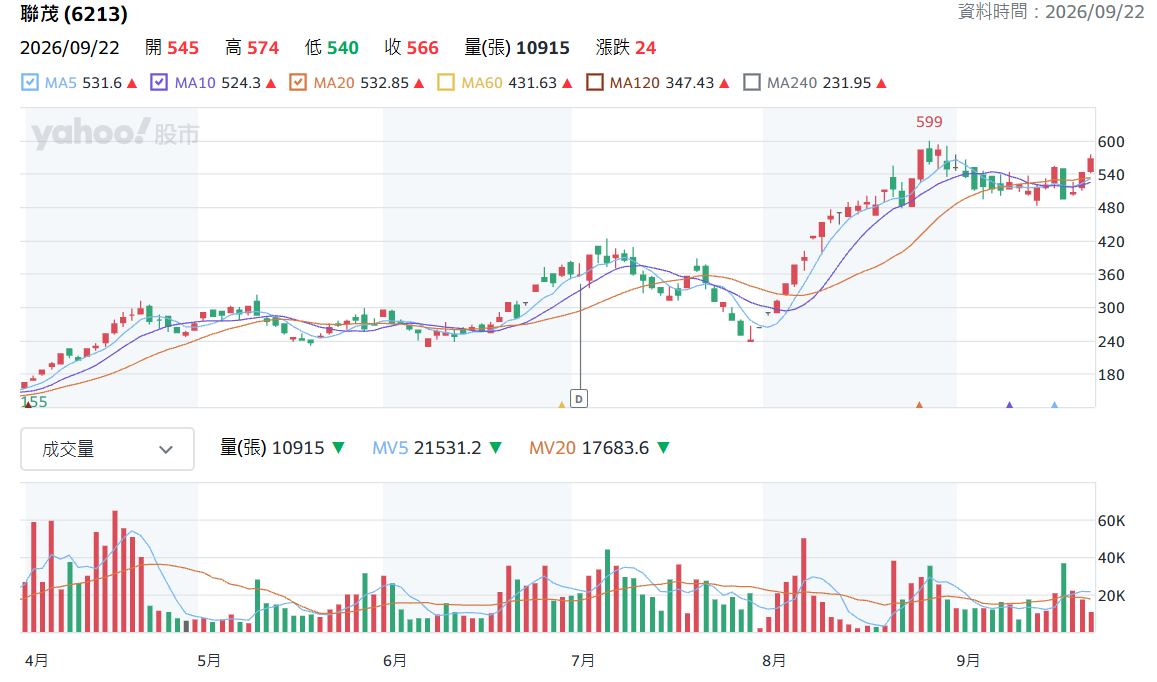
▲聯茂日K線圖(圖片來源:Yahoo股市)