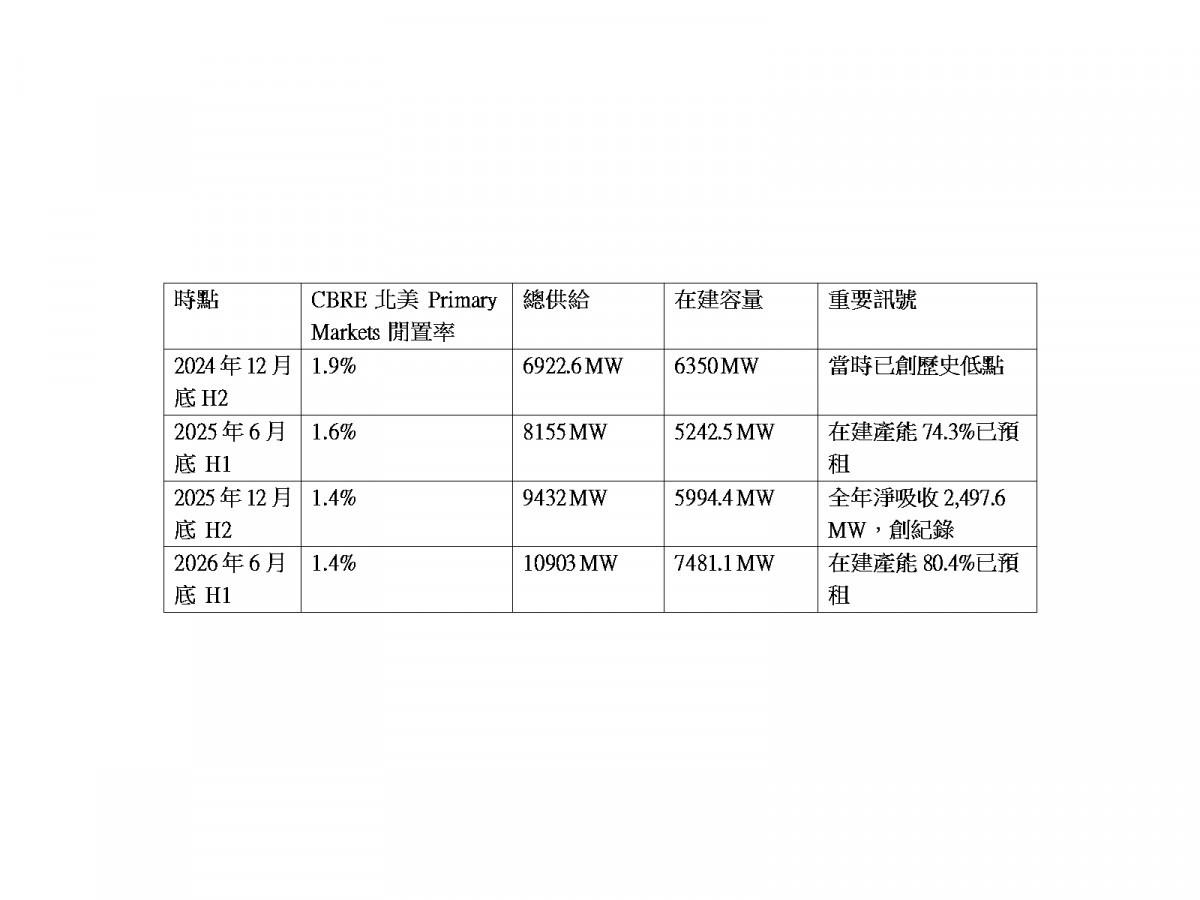
圖片來源:CBRE資料整理
最近市場最常聽到的一種聲音,就是Google、Meta、Amazon、Microsoft砸了太多錢蓋資料中心,AI伺服器遲早會面臨產能過剩。但如果真的過剩,最先出現的現象應該是什麼?
很簡單:機房蓋出來沒人租,閒置率開始往上爬。
問題是,CBRE公布的數字剛好完全相反。
2024年底,北美八大主要資料中心市場總供給是 6,922.6MW,當時閒置率已經降到歷史低點 1.9%;到了2025年上半年,供給快速增加到 8,155MW,理論上新機房大量交付,空置率應該開始回升才對,結果不但沒有,反而進一步降到 1.6%。
再往後看就更誇張了。
2025年底,北美主要市場供給增加到 9,432MW,比前一年暴增36%,全年新吸收容量更高達2,497.6MW,創下歷史紀錄;然而資料中心不是越蓋越空,閒置率反而再次下降到 1.4%。換句話說,新蓋出來的機房幾乎很快就被市場吃掉。
到了2026年上半年,總供給已經來到 10,903MW。從2024年底算起,一年半時間北美足足新增接近 4,000MW、增幅接近六成,但閒置率仍死死守在 1.4%。
這代表什麼?
如果AI資料中心真的已經出現嚴重產能過剩,你不可能看到供給增加4,000MW之後,空置率還比原來低。
更重要的數字其實還在後面。
目前北美八大主要市場正在興建的資料中心容量高達 7481MW,甚至超越2024年的歷史高峰,但其中80.4%已經被客戶提前預租。真正還沒找到客戶的未來產能不到1,500MW,按照目前市場吸收速度計算,大約只剩下六個月的需求量。
所以現在資料中心真正的問題,似乎不是:
「蓋太多沒人要。」
而比較像:
「想蓋的人很多,但電力、土地、變電站、設備和施工速度根本跟不上需求。」
這也反映在價格上。2025年上半年,250~500kW資料中心租金較2024年底再漲2.5%,而10MW以上大型部署漲幅甚至最高達19%;到了2026年上半年,各種規模的報價仍全面上升,其中3~10MW容量租金又上漲8.3%。如果市場真的供過於求,正常現象應該是殺價搶客,現在看到的卻是供給增加、閒置率下降、預租率提高、租金繼續漲。
這也是為什麼AI供應鏈不能只看「伺服器出貨台數」。
下一代AI平台功耗繼續提高,資料中心除了GPU之外,還得同步升級液冷、CDU、HVDC電源、高功率電源供應器、變壓器、UPS、高速交換器、光通訊與CPO。也就是同樣新增1MW資料中心,未來需要投入的設備內容與單價,很可能比上一代還高。
所以真正值得注意的是,AI基礎建設現在呈現的是兩股力量同時發生:
資料中心數量繼續增加,單一資料中心裡面的設備價值也繼續升級。
至少從CBRE截至2026年上半年的數字來看,北美主要資料中心市場尚未出現「大量蓋完卻沒人用」的產能過剩跡象;反而是近4,000MW新供給被快速吸收,下一批7,481MW在建容量又有八成提前找到客戶。
這代表AI行情後半場不一定只剩GPU。從散熱液冷、電源、PCB、伺服器機櫃,到高速網路、光通訊、測試設備與資料中心電力基礎建設,只要AI資料中心持續擴張、設備規格繼續升級,加上部分零組件進入漲價週期,相關供應鏈的基本面仍有需求支撐。
真正需要警戒的時間點,反而不是看到「蓋很多資料中心」就先喊泡沫,而是有一天我們看到:在建預租率開始掉、閒置率快速升高、租金開始跌、淨吸收量同步轉弱。
在那四個訊號真正出現以前,現在的CBRE數據講的是另一個故事:不是AI資料中心蓋太多,而是蓋得這麼快,市場居然還吃得下。
AI伺服器台股相關供應鏈:
組裝廠:鴻海(2317)、廣達(2382)、緯穎(6669)、緯創(3231)、英業達(2356)、仁寶(2324)
IC設計及晶圓代工:台積電(2330)、創意(3443)、世芯-KY(3661)、聯發科(2454)
電源廠:台達電(2308)、光寶科(2301)、
散熱廠:奇鋐(3017)、雙鴻(3324)
載板廠及銅箔基板:欣興(3037)、景碩(3189)、南電(8046)、南亞(2408)、台光電(2383)、台燿(6274)
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
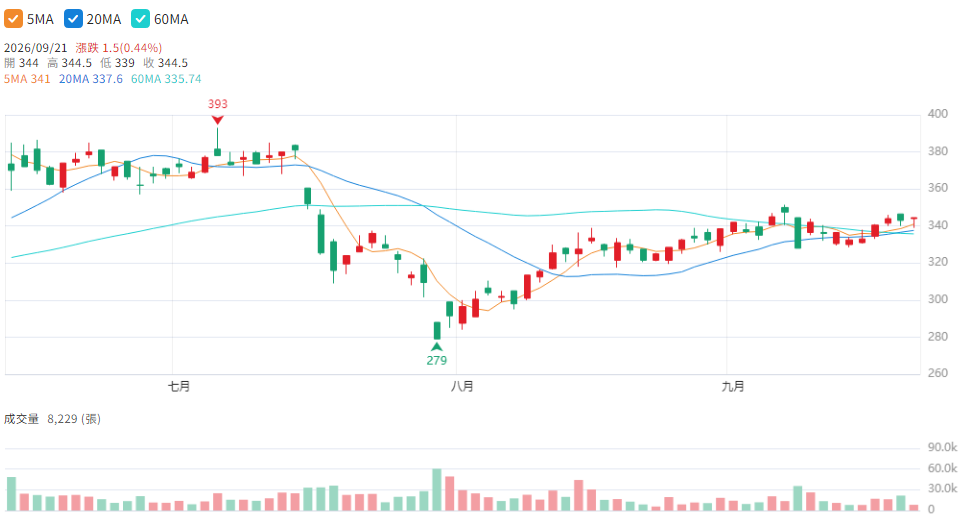
圖片來源:Cmoney 廣達(2382) K線圖