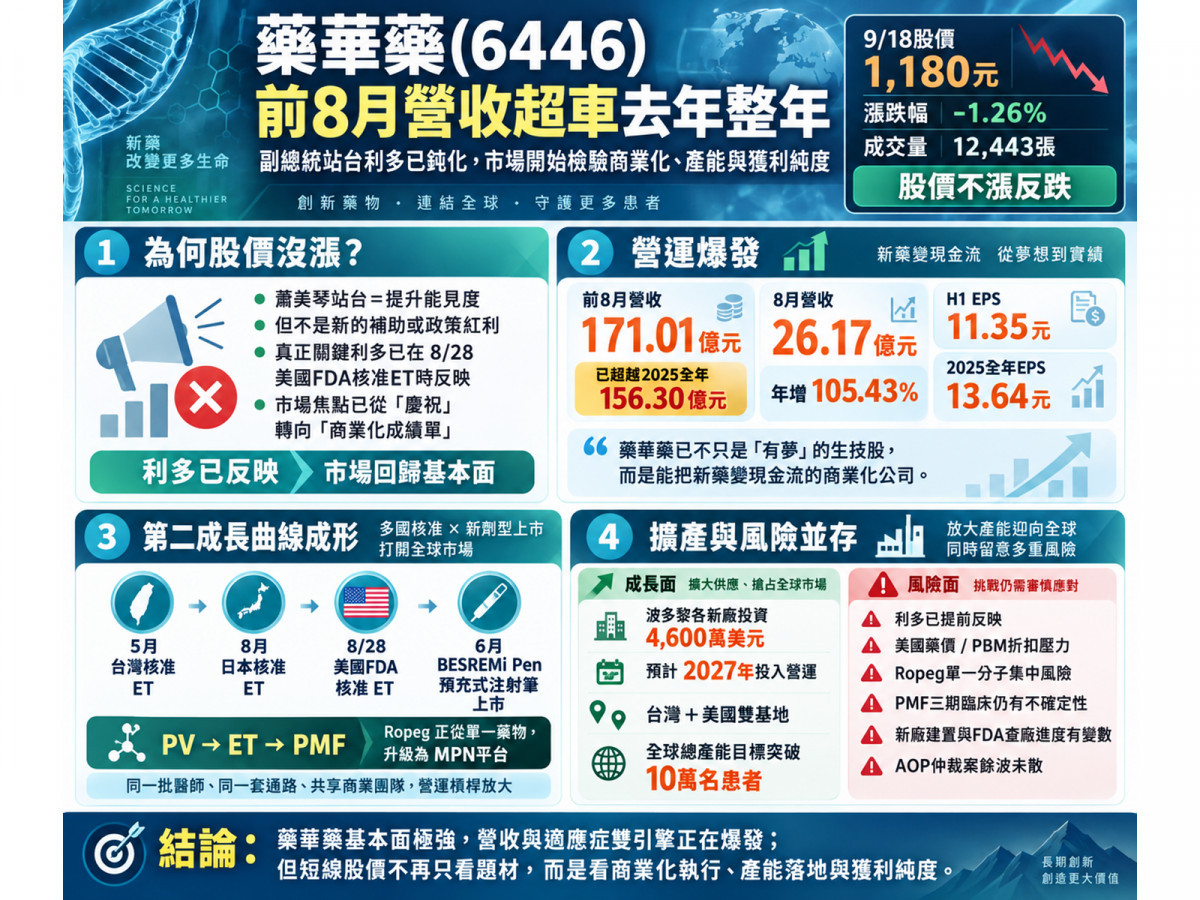
今(18)日,藥華藥(6446)終場收在1,180元、下跌1.26%(成交量達12,443張)。盤面看似冷淡的反應背後,既不是基本面亮起紅燈,更不是政策口惠而實不至。這是一場市場早已將8月底美國FDA取證利多完全消化,並開始用最嚴格的跨國藥廠標準,無情檢驗其自營銷售實績、產能擴建與獲利純度的成熟博弈。
拆穿「護體神山」的政治光環!蕭美琴站台,為何股價反跌15元?
2026年9月18日下午,台北的生技論壇冠蓋雲集,副總統蕭美琴親自出席「台日美到全球 藥華藥開創世界新局—ET醫學專題演講暨感恩慶祝午宴」。蕭美琴在會中強調,期盼台灣生技醫療產業成為守護全民健康的「護體神山」,政府將全力從人才培育、產業支持、國際合作三大面向做產業後盾。
但這場高規格的聚會,本質上是一場「既有成功成果的慶祝大會」,而不是新的重大政策利多發布會!
活動現場並沒有同步宣布任何新增的專案補助金額、新的健保支付方案、租稅優惠,或是FDA跨國合作協議。現行的《生技醫藥產業發展條例》雖然明訂研發支出最高25%投資抵減、新設備投資抵減5%等優惠,但這些早已是既有法規,並非今日天降甘霖。
政治人物的加持固然帶來極高的國際能見度,但口號不能直接折算成明天的EPS!
資本市場之所以在今日以小跌15元作收,是因為真正牽動數百億市值的「核爆級利多」——美國FDA正式核准ET適應症,早在8月28日就已經正式公告。當天股價的平淡,正是法人機構將焦點從「慶祝派對」全面轉向「硬核商業數據檢驗」的冷靜體現。
前8個月營收幹掉去年整年!它已不再是「只靠夢想」的生技股
在台灣生技產業的發展史上,多數新藥公司的商業模式極其脆弱:臨床一期、二期拚命燒錢,好不容易熬到三期,就急著把專利授權給歐美大藥廠,分食微薄的簽約金與權利金。這種模式風險雖低,但藥物上市後最肥美的數十億美元暴利,絕大部分全落入了國際巨頭的口袋。
但藥華藥走了一條全台灣最艱難、卻也最壯麗的險路:自行研發、自行製造、自行拿下美國FDA藥證,並親自在美國組建數百人的直營商業化銷售團隊!
這場自建通路的豪賭,在2026年迎來了最狂暴的收割期:
| 關鍵財務指標 | 2025年全年度實績 | 2026年 上半年(H1) | 2026年 前8個月累計 | 營運爆發實質成色 |
| 合併營業收入 | 156.30 億元 | 119.77 億元 | 171.01 億元 | 年增率高達 +81.24%!前8月直接超越去年整年! |
| 營業毛利 | (高水準) | 109.60 億元 | (持續擴大) | 上半年毛利率飆破 91.5% 的極致水準 |
| 本業營業利益 | (持續改善) | 52.42 億元 | (持續放大) | 本業獲利能力展現龐大造血動能 |
| 稅後歸母淨利 | (全年獲利) | 46.80 億元 | (快速累積) | 半年純益已逼近去年全年水平 |
| 每股純益(EPS) | 13.64 元 | 11.35 元 | (未完待續) | 光是上半年就狂賺逾 1.1 個股本! |
這組數據有多麼駭人: 2026年剛公布的8月單月營收,一舉衝上26.17億元(年增105.43%),連續改寫歷史新高紀錄!今年前8個月累計營收達171.01億元,短短八個月的時間,賺進的營收就已經超越了2025年整年度的156.3億元。
翻成人話就是:這家公司已經徹底脫離了「生技股沒營收」的陳舊標籤!高達九成的毛利率,加上全資認列美國子公司 PharmaEssentia USA 的直營營收,讓藥華藥成為台股極少數能將新藥專利轉化為每月數十億元真金白銀的生技巨獸!
從單一藥物到「MPN平台」!美國、日本ET藥證連發的真正價值
如果說過去藥華藥靠著BESREMi(ropeginterferon alfa-2b,Ropeg)治療「真性紅血球增多症(PV)」奠定了百億江山,那麼2026年第三季,則是它正式跨入「第二成長曲線」的轉捩點。
今年夏天,藥華藥在全球監管機構連下三城:
- 2026年5月:台灣率先領先全球核准Ropeg用於「原發性血小板過多症(ET)」;
- 2026年8月:日本厚生勞動省正式核准ET適應症;
- 2026年8月28日:美國FDA正式拍板核准BESREMi用於成人ET患者,且其ET孤兒藥資格正式由指定進入「核准」狀態!
- 加上FDA在6月份剛核准的「BESREMi Pen預充式注射筆」於美國全面上市,大幅簡化了病患自行注射的流程與痛點。
為什麼ET藥證的到手,含金量遠高於發明一顆新藥? 因為PV與ET同屬於「骨髓增生性腫瘤(MPN)」。這意味著治療這兩種罕見疾病的醫生,全都是同一批血液腫瘤科權威;病患進出的,是同一批跨國大型醫療院所;使用的,也是同一套醫療保險給付體系!
藥華藥在2025年便未雨綢繆將美國商業團隊規模一口氣擴張了65%。過去這支高薪團隊只賣PV一種適應症,現在這群業務代表走進同一間醫院診間,能同時向同一批專科醫師推廣PV與ET兩種適應症。
這就是藥廠最迷人的「營運槓桿」——研發、製造、行銷與通路成本完全共享,新增適應症帶來的營收,將有極高比例直接轉化為純益!
不僅如此,公司針對第三項適應症「原發性骨髓纖維化(PMF)」展開的HOPE-PMF全球三期臨床試驗,已順利完成160名受試者收案。Ropeg正從「單一疾病藥物」,全面升級為橫跨PV、ET、PMF的全方位「MPN疾病專屬帝國」!
波多黎各官員同台的玄機!4,600萬美元打造跨國雙基地
在9月18日的午宴現場,除了台灣政府官員,最引人注目的莫過於波多黎各經濟發展暨商務相關官員的現身。
這絕非偶然的外交禮節,而是藥華藥正在執行一項高達4,600萬美元的跨國產能戰略大棋:
- 2026年2月:藥華藥董事會正式拍板約4,600萬美元(約合近15億台幣),投資美國波多黎各新生產基地;
- 2026年3月:正式簽署投資協議,全面複製台中廠的先進製造能力,預計於2027年正式投入營運,構築「台灣+美國」雙生產基地!
為什麼一間台灣藥廠要大老遠跑到波多黎各設廠? 在生物製劑的世界裡,當藥物取得FDA批准並被納入美國保險給付後,最大的瓶頸往往不再是「找不到病患」,而是「產能到底開不開得出來」!
目前藥華藥台中廠的兩條原料藥產線,官方設計產能約可供應4萬名患者;隨著竹北新廠擴建與波多黎各廠在2027年加入,全球總產能目標將一舉突破10萬名患者!
在波多黎各設廠,不僅能就近供應全球最大、藥價最高的美國市場,更能徹底免疫地緣政治帶來的斷鏈風險,完美符合美國對戰略藥品在地製造的嚴苛標準。相較於國內同業如保瑞(6472)在今年7月透過收購MacroGenics馬里蘭州Rockville大分子基地走向「全球代工(CDMO)」路線,藥華藥走出的,是一條從自研、自製到全球直營銷售的「全功能跨國大藥廠」之路。
繁榮背後的六大暗礁!別把17萬病患當成現成提款機
然而,生技產業的道路從來不是鋪滿鮮花,稍有不慎便會踩中深淵!
- 「17萬病患」的數學幻覺: 坊間報告常引用「全美約有17萬名ET病患」來推估營收。但現實世界中,這17萬人必須扣除確診率、實際接受二線治療的比率、商業保險審核門檻,以及其他競爭藥物的瓜分,實際能夠轉化為自費處方的比例極其有限。
- 單一分子(Single Molecule)集中風險: 藥華藥當前無論是PV還是ET,核心全繫於「Ropeg」這單一分子之上。一旦未來在臨床上出現罕見安全警訊、生產基地遭遇品管事故,或是競爭對手開發出更具破壞性的新機轉藥物,整間公司的營收引擎將承受全面衝擊。
- 美國藥價政策與淨額折扣壓力: 美國營收是公司的絕對主力,但美國聯邦醫療保險藥價改革與商業保險藥物給付管理機構(PBM)的抽成折扣日益沉重,終端實質收到的淨收入恐面臨持續擠壓。
- 新適應症臨床失敗風險: HOPE-PMF三期收案完成固然可喜,但臨床試驗在數據解盲前,永遠存在著失敗或療效不如預期的不可逆風險。
- 跨國產能建置的執行挑戰: 波多黎各廠雖然規劃2027年營運,但設備確效、美國FDA現場查廠審查進度皆充滿變數,不可將規劃時程直接等同於量產入帳。
- 歐洲AOP仲裁案的法律餘波: 今年8月國際商會(ICC)仲裁第二階段結果出爐,雖然AOP須支付藥華藥逾1,700萬歐元款項,但藥華藥亦須就採購價格爭議返還AOP約3,160萬歐元。儘管公司聲明對財務無重大影響並研議救濟,但跨國法律糾紛的陰影短期內仍未完全消散。
理周投研部總結
副總統蕭美琴高喊的「生技護體神山」,為台灣生技業勾勒了一幅宏偉的政策藍圖。而藥華藥用上半年EPS 11.35元、前8個月營收突破171億元超越去年整年的驚人成績,證明了台灣確實具備打造跨國製藥巨頭的硬實力。
但這絕對不等於生技股人人有獎的時代已經到來。
一場沒有附帶具體補助金額的慶祝午宴,並不會讓藥華藥的獲利在明天多出哪怕一毛錢。

▲圖片來源:CMoney 藥華藥(6446) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。