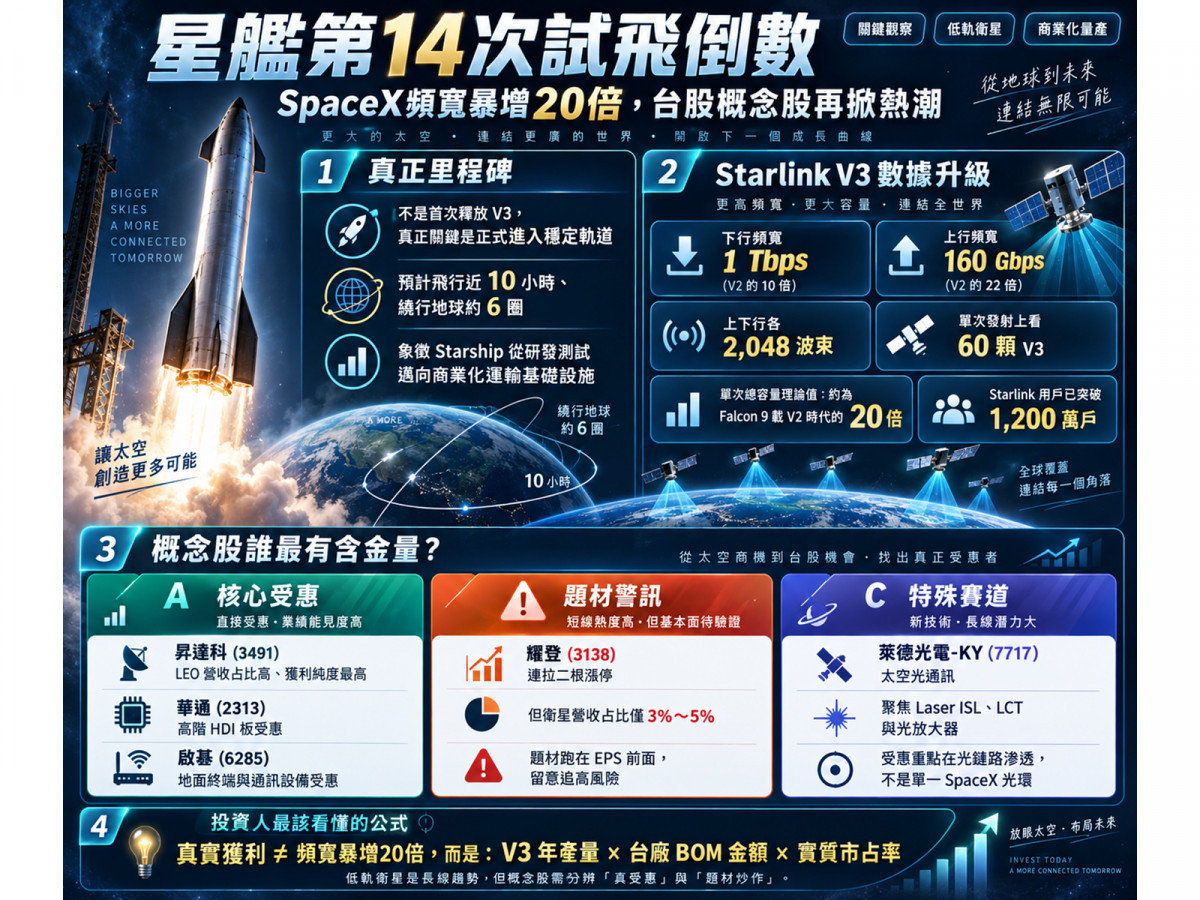
2026年9月16日,美股SpaceX股價上漲5.15%收在150.88美元(上漲7.39美元);緊接著在今(17)日,台股的耀登(3138)強攻104.5元漲停、萊德光電-KY(7717)暴衝至579元漲停,雙雙拉出第二根漲停板!
市場表面上在為「第14次飛行將首次把Starlink V3送入太空」瘋狂喝采;但掀開喧囂的頭條,底層卻存在著嚴重的技術誤讀與籌碼陷阱。這究竟是一場低軌衛星產業邁入商業量產的黃金起跑點,還是一場混雜著真假題材的散戶追高局?
拆穿「首次部署」迷思!第14次飛測的真正分水嶺在哪裡?
在分析股票之前,必須先幫所有被新聞標題誤導的投資人做一個關鍵技術修正。
坊間許多報導宣稱第14次試飛是「首次部署Starlink V3」,但事實上,早在今年7月的第13次試飛中,SpaceX就已經成功釋放過20顆V3測試星! 只不過,那20顆測試星並沒有進入正常營運的軌道星系。
路透社(Reuters)披露的最新計畫顯示,預計最快於2026年9月22日登場的第14次試飛(仍待監管核准),其真正的歷史里程碑在於: 這將是Starship首次正式進入穩定地球軌道,進行長達接近10小時、繞行地球約六圈的極限飛行後,再入大氣層降落太平洋!
第13次試飛只是在測試「星艦能不能載著V3衛星飛上天」;而第14次試飛,才是真正驗證「星艦能不能成為一艘把V3衛星穩定送進營運軌道的量產貨輪」!
這代表著Starship正在從昂貴的「研發實驗專案(R&D)」,大步跨入「商業化基礎設施」的全新定價時代。
單次發射頻寬暴增20倍!但千萬別把「頻寬」當成「台廠營收」
為什麼全世界的科技巨頭與資本市場,都在屏息等待Starlink V3的量產?
翻開Starlink官方與SpaceX向美國SEC申報的規格底牌,數字震撼了整個通訊界:
- 單星下行頻寬:達到1 Tbps,整整是上一代V2的10倍!
- 單星上行頻寬:達到160 Gbps,是V2的22倍!
- 波束覆蓋能力:上下行各支援高達2,048個波束(V2分別僅有192與144個)!
- 單次發射量能:未來的星艦單次最高可塞進60顆V3衛星;單次發射為整個Starlink網路新增的總下行容量,理論上將達到過去獵鷹9號(Falcon 9)運載V2時代的整整20倍!
龐大的容量擴充,背後有著真實的付費金流支撐——截至2026年3月31日,Starlink已有約9,600顆衛星在軌,付費用戶突破1,030萬戶(較一年前的500萬戶暴增105%),目前最新用戶數更已跨越1,200萬大關!
然而,資深記者必須在此戳破市場最致命的算盤盲點——「單次頻寬增加20倍,絕對不等於台灣供應鏈的營收會跟著暴增20倍」!
這是一個極易被混淆的數學陷阱: 20倍是網路傳輸容量,而不是零組件的消耗數量。V3單顆衛星雖然功能更強、體積更大、內部的高頻RF與雷射光通訊更複雜,帶動了單顆衛星的零組件內含價值顯著提升;但同樣的頻寬需求下,太空所需的衛星顆數反而可能相對精簡。
決定台灣供應鏈真實獲利命脈的,從來不是太空中有多少Tbps,而是這道實打實的公式:
「V3衛星一年真正生產多少顆 × 每顆衛星採用台廠的BOM金額 × 台廠的實質市占率」!
V/W高頻時代降臨!高盛與TrendForce背書的千億美元大餅
雖然不能盲目乘以20倍,但低軌衛星產業鏈正在迎來歷史級別的結構性擴張,卻是不爭的事實。
兩大國際權威機構交出了極具震撼力的長期預測:
- 高盛(Goldman Sachs):基準情境預估全球衛星市場規模將由目前的約150億美元,在2035年狂飆至1,080億美元(激增超過7倍!),樂觀情境更上看4,570億美元,預估未來5年全球將發射約7萬顆低軌衛星。
- TrendForce:預估2027年全球衛星產業總產值將達到4,470億美元(年增14%),全球衛星發射市場規模將由2026年的293億美元成長至2028年的404億美元;此外,手機直連衛星(Direct-to-Cell, D2C)市場在2026年規模將達76億美元(年增約49%)!
這場升級對台灣半導體與電子業的最大紅利,在於頻段的極限推升。 Starlink V3開始大舉導入頻率極高的V-band與W-band(高達75GHz至110GHz)。頻率越高、頻寬雖然越大,但物理訊號的衰減卻呈幾何級數惡化,這逼得衛星本體與地面接收端,必須全面換裝更高規格的氮化鎵(GaN)、砷化鎵(GaAs)、毫米波MMIC晶片、超高頻濾波器、功率放大器(PA)、相位陣列天線與高階HDI電路板!
誰是真金白銀的EPS贏家?誰只是短線沾邊?
最能實打實端出獲利成績單的,莫過於昇達科(3491): 上半年光靠低軌衛星就貢獻了77%營收,毛利率飆破56.9%、半年繳出8.15元的高EPS!加上通吃多家國際星系客戶,營運含金量最高。而華通(2313)的衛星高階HDI與啟碁(6285)的地面終端,也是具備真實大單與數十億級營收支撐的正規軍。
反觀近期連拉兩根漲停的耀登(3138),8月營收還在年減8.24%,衛星業務占總營收僅僅只有3%到5%;短線股價對題材的反應速度,已經遠遠把基本面甩在十條街之外,隨時可能面臨情緒退潮後的劇烈波動。而衝上579元的萊德光電-KY(7717),投資人真正該追蹤的是「衛星雷射光鏈路(Laser ISL)」在整體太空資料網路中的滲透速度,而非盲目給予SpaceX的單一光環。
馬斯克的「暗黑算盤」!垂直整合屠刀
在擁抱太空大夢的同時,投資人絕對不能忽視SpaceX這家公司骨子裡的DNA——它不是蘋果(Apple),它是一隻崇尚極致「垂直整合」的兇猛巨獸!
TrendForce早已提出嚴肅示警:Starlink為了壓低發射與營運成本,許多關鍵零組件(包含部分天線與微波濾波模組)皆具備高度自行研發與自製能力。一旦未來某項零組件的採購規模達到經濟規模,SpaceX隨時可能祭出自製替換、引入第二供應商砍價、或大砍BOM表設計。「過度依賴單一客戶」與「隨時面臨被客戶垂直整合替代」,是所有SpaceX概念股頭頂上揮之不去的達摩克利斯之劍。
理周投研部總結
SpaceX第14次星艦試飛,標誌著人類低軌衛星產業正式告別了「實驗室打樣」的初生階段,吹響了邁向「千萬用戶級商業化量產」的進攻號角。
但這絕對不等於所有貼上概念股標籤的股票,都能無差別發大財。
不要再被單日漲停板與太空浪漫沖昏頭腦。
在看清V3單星BOM價值與耀登衛星營收僅3%至5%的雙面真相前,請給太空概念股一個清醒的定位:張開雙臂擁抱低軌衛星量產化的時代紅利,但千萬別在火箭點火的喧囂聲中,把大戶高檔換手的題材狂歡,當成眼下就能吃進嘴裡的EPS大餐。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。