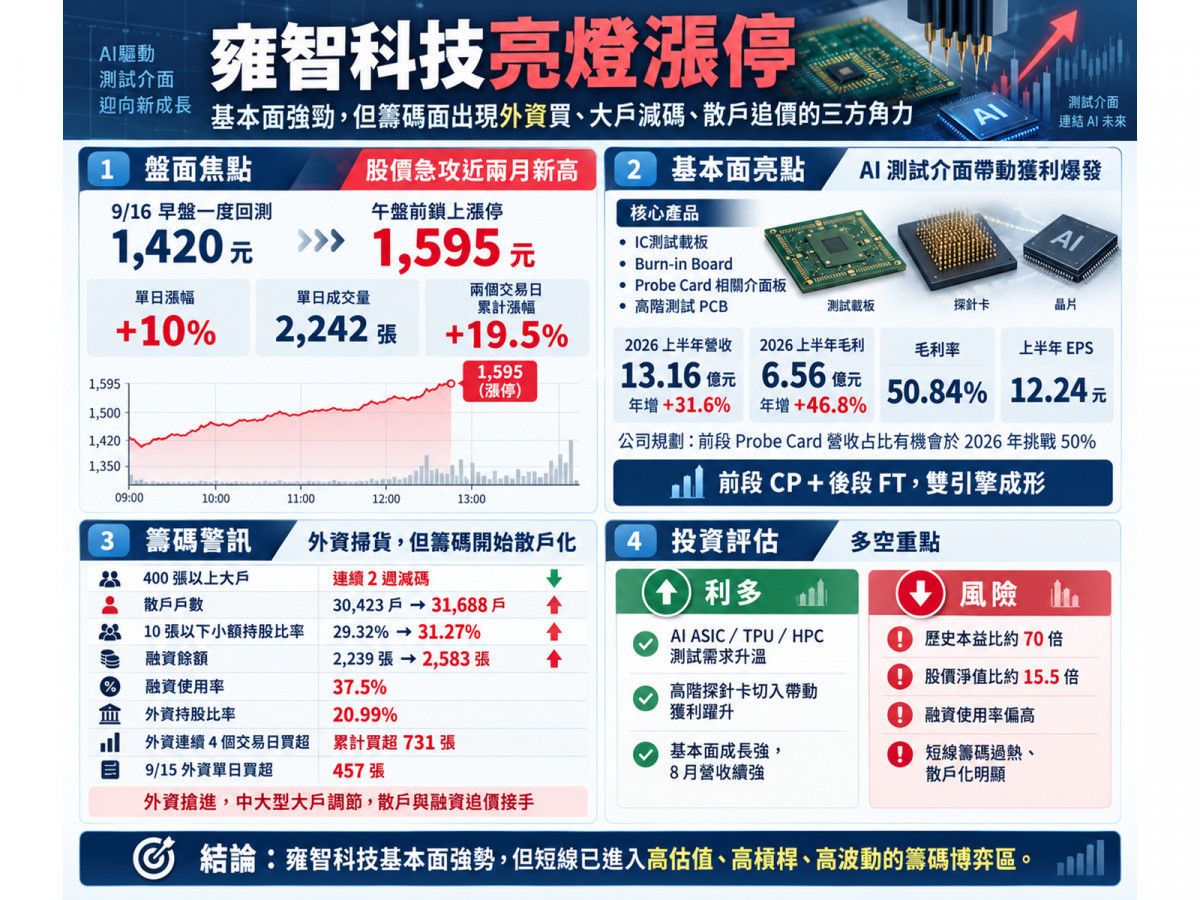
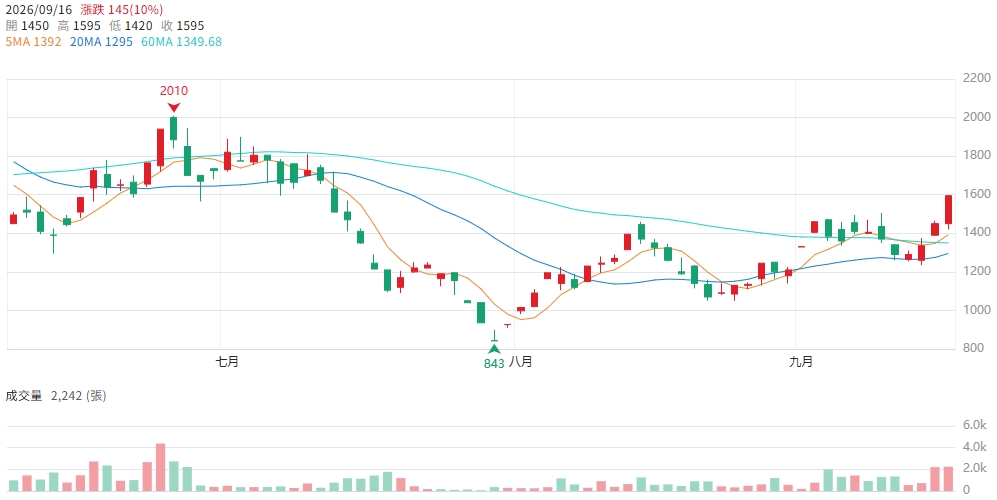
今(16)日雍智科技(6683)早盤雖一度自1,450元微幅下探至1,420元,隨後多頭買盤大舉湧入、急拉翻紅,午盤前強勢亮燈鎖死在1,595元漲停板(大漲10%),單日成交量為2,242張!對比前一日收盤價1,450元(上漲8.61%)與9月14日的1,335元,短短兩個交易日內,股價累積漲幅高達19.5%,一口氣改寫近兩個月新高紀錄。
然而,當基本面好到無可挑剔、法人一片叫好之際,翻開集中保管結算所(TDCC)最新股權分散表,底層卻赫然浮現「大戶減碼、散戶與融資籌碼急遽飆升」的危險暗湧!這究竟是一場高階AI測試介面的價值大重估,還是一處跑在鋼索上的極限籌碼博弈?
它根本不是測試機台廠!AI晶片越強,測試介面為何成了暴利軍火庫?
要看懂雍智科技的暴賺邏輯,首先必須打破對半導體測試的傳統認知——雍智不是賣測試機台的設備廠,而是專門打造晶片與機台之間那座關鍵橋樑的「測試介面解決方案專家」!
公司的核心產品線涵蓋:
- IC測試載板(Load Board)
- 老化測試板(Burn-in Board)
- 晶圓測試探針卡(Probe Card)相關介面板
- 中介層(Interposer)與高階測試PCB
- 晶圓測試(CP)與成品測試(FT)相關板卡
過去,市場對雍智的印象多停留在後段FT成品測試載板與Burn-in老化測試板。但隨著全球半導體全面跨入AI ASIC、TPU與高效能運算(HPC)時代,遊戲規則被徹底改寫了。
一顆傳統消費性IC,腳位(Pin數)有限、功耗不高、傳輸速度普通;然而一顆AI晶片動輒擁有數萬個高密度接點,伴隨著極致功耗、高頻寬訊號與嚴苛的電源完整性要求。在這個微觀世界裡,測試板已經不再是一塊普通的電路板,而是極具工程難度的高階精密模組。
AI晶片造價動輒數萬美元,如果在昂貴的先進封裝完成後才發現晶片是壞的,整顆模組就得報廢陪葬!因此大廠必須在前段晶圓測試(CP)階段,就用最高階的探針卡把不良Die徹底揪出淘汱。晶片設計越複雜,測試時間越長、探針卡規格越嚴苛,測試介面的單價與毛利率就跟著幾何級數暴衝!
這正是雍智科技從後段FT大步跨入前段CP探針卡市場的底氣所在。公司總經理劉安炫更明確表示,隨著高階探針卡業務大有斬獲,預期2026年前段Probe Card的營收占比有機會直接攻上「50%」大關,全公司產能規劃提升超過五成! 前後段雙引擎成形,徹底拉開了它與傳統測試板同業的距離。
毛利率衝破50.84%!Q2單季EPS狂增近4倍,本業賺錢機器全速運轉
這場結構轉型,直接在損益表上炸出了教科書級別的「超高含金量成績單」。
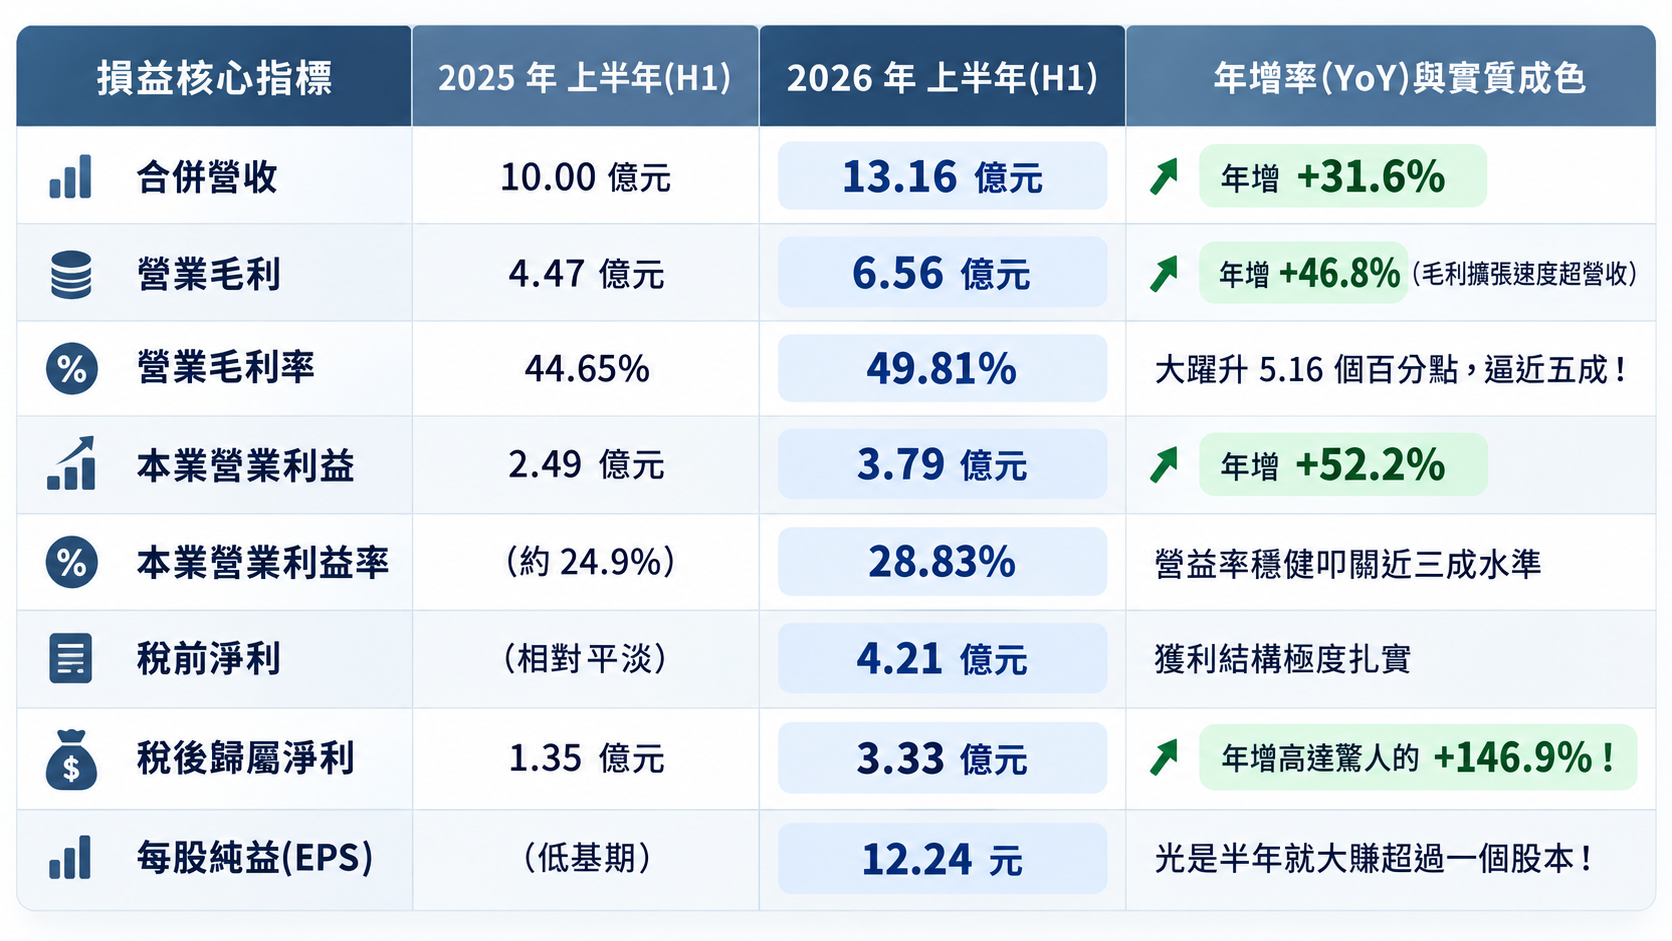
檢視2026年上半年合併財務報表,各項指標展現出恐怖的營運槓桿:
▲圖片來源:ChatGPT 製圖
「營收成長32% → 毛利成長47% → 營業利益成長52% → 稅後純益成長147%」! 這證明雍智科技不是靠薄利多銷接低階代工,而是高毛利的高階探針卡與AI測試載板出貨比重大幅躍升,所形成的強大超額利潤。
細看單季表現更是驚艷:
- 第一季:營收約6.65億元,EPS繳出6.23元;
- 第二季:營收為6.516億元(年增19.3%),單季毛利率一舉攻頂至「50.84%」的歷史巔峰(去年同期僅43.28%),單季營業利益達1.984億元,稅後淨利衝上1.638億元,單季EPS達 6.01元,相較去年同期的1.21元,年增率高達不可思議的「396.7%」(近4倍)!
連續兩個季度穩穩賺破6元EPS,直接粉碎了一次性業外灌水的疑慮。(雖然去年第二季基期較低且有業外干擾,但今年本業獲利率的拉升是貨真價實。)
下半年的續航力同樣毫無疲態:7月營收達2.302億元(年增24.37%);8月營收進一步衝上2.333億元(月增1.36%、年增25.74%),一舉改寫公司歷史單月新高紀錄! 前8個月累計營收達17.798億元(年增29.82%)。
第二季總營收為6.516億元,而7月加8月累計已達4.635億元;換言之,9月份營收只要達到「約1.88億元」,第三季營收便確定超越第二季!以今年單月普遍穩在2.2億至2.3億元的高檔水準推算,第三季營收續創新高已是大概率事件。
資產負債表更是固若金湯:截至第二季底總資產37.74億元、負債僅9.46億元,負債比率僅有極其健康的 25.1%,流動資產達28.13億元、流動負債僅9.15億元,上半年本業營業現金流入達+1.685億元(相較去年同期5,200萬元翻倍大增)。沒有高槓桿膨脹,只有強悍的本業造血能力。
攜手聯發科(2454)攻入Google TPU!四箭齊發的第二成長曲線
如果上半年賺12元是現在式,那市場敢於在9月16日給出1,595元天價的真正原因,在於它手握的四大未來成長火箭:
- 第一支箭:後段Load Board穩固基本盤。
- 第二支箭:前段Probe Card占比衝向50%的高爆發力。
- 第三支箭:市場最亢奮的Google TPU供應鏈! 產業消息指出,雍智科技透過與IC設計龍頭聯發科(2454)的緊密戰略合作,順利打入Google TPU(張量處理器)生態圈,成功奪下部分CP晶圓測試與FT成品測試所需的關鍵板卡訂單!管理層更給出明確節奏:TPU相關專案於2026年下半年開始小量生產,2027年正式迎來全面大放量!
- 第四支箭:次世代矽光子(CPO)與先進封裝。 雍智早已默默布局矽光子測試領域,目前已有高頻高速相關探針卡正式出貨給美系核心大客戶,並積極跟進面板級封裝(PLP)等新架構。
在AI ASIC、自研晶片與矽光子的長線浪潮下,已成功將護城河從消費性電子,全面延伸至雲端運算的最頂端。
狂歡背後的致命鋼索!本益比飆上70倍、每股淨值僅102元
然而,當前的股價,已經將未來兩年的成長預期預支到了極致!
把近四季已公布的正式獲利疊加計算:
- 2025 Q3(5.11元)+ Q4(5.34元)+ 2026 Q1(6.23元)+ Q2(6.01元)= 近四季累計EPS為 22.69元。
在9月16日收盤價1,595元的價位下:
- 歷史本益比(P/E)已狂飆至「70.3倍」!
- 對比第二季每股淨值約102.6元(股東權益28.28億除以總股數約2,756萬股),股價淨值比(P/B)高達不可思議的「15.5倍」!
- 雖然今年配發了9.0015元現金股利(早在6、7月除息發放完畢),但在1,595元天價下,換算殖利率僅剩可憐的0.56%,進場完全沒有股息下檔保護。
70倍的本益比意味著市場給出的定價,買的根本不是今年賺25元還是30元,而是直接用「2027年Google TPU大成功、矽光子全面放量、全年EPS必須狂飆至40到45元以上」的超完美劇本在定價!
進行估值敏感度精算:
- 即使未來年度EPS能大幅暴增至35元,在1,595元價位下,本益比仍高達45.6倍;
- 就算EPS狂賺至40元,本益比依然高達39.9倍;
- 唯有EPS衝破45元大關,本益比才能勉強降至35.4倍!
在如此狹窄的估值鋼索上,市場容錯率近乎為零。一旦下半年TPU客戶驗證稍微遞延一季、或是毛利率稍有閃失跌破50%,市場根本不需要等到獲利衰退,光是下修本益比倍數,就足以引發千金股極其慘烈的估值修正。
掀開籌碼的恐怖真相!大戶連兩週減碼,散戶與融資正在極限追價
比70倍本益比更刺眼的,是籌碼面上演的「大戶逢高撤退、散戶融資大槓桿接盤」的極度矛盾生態!
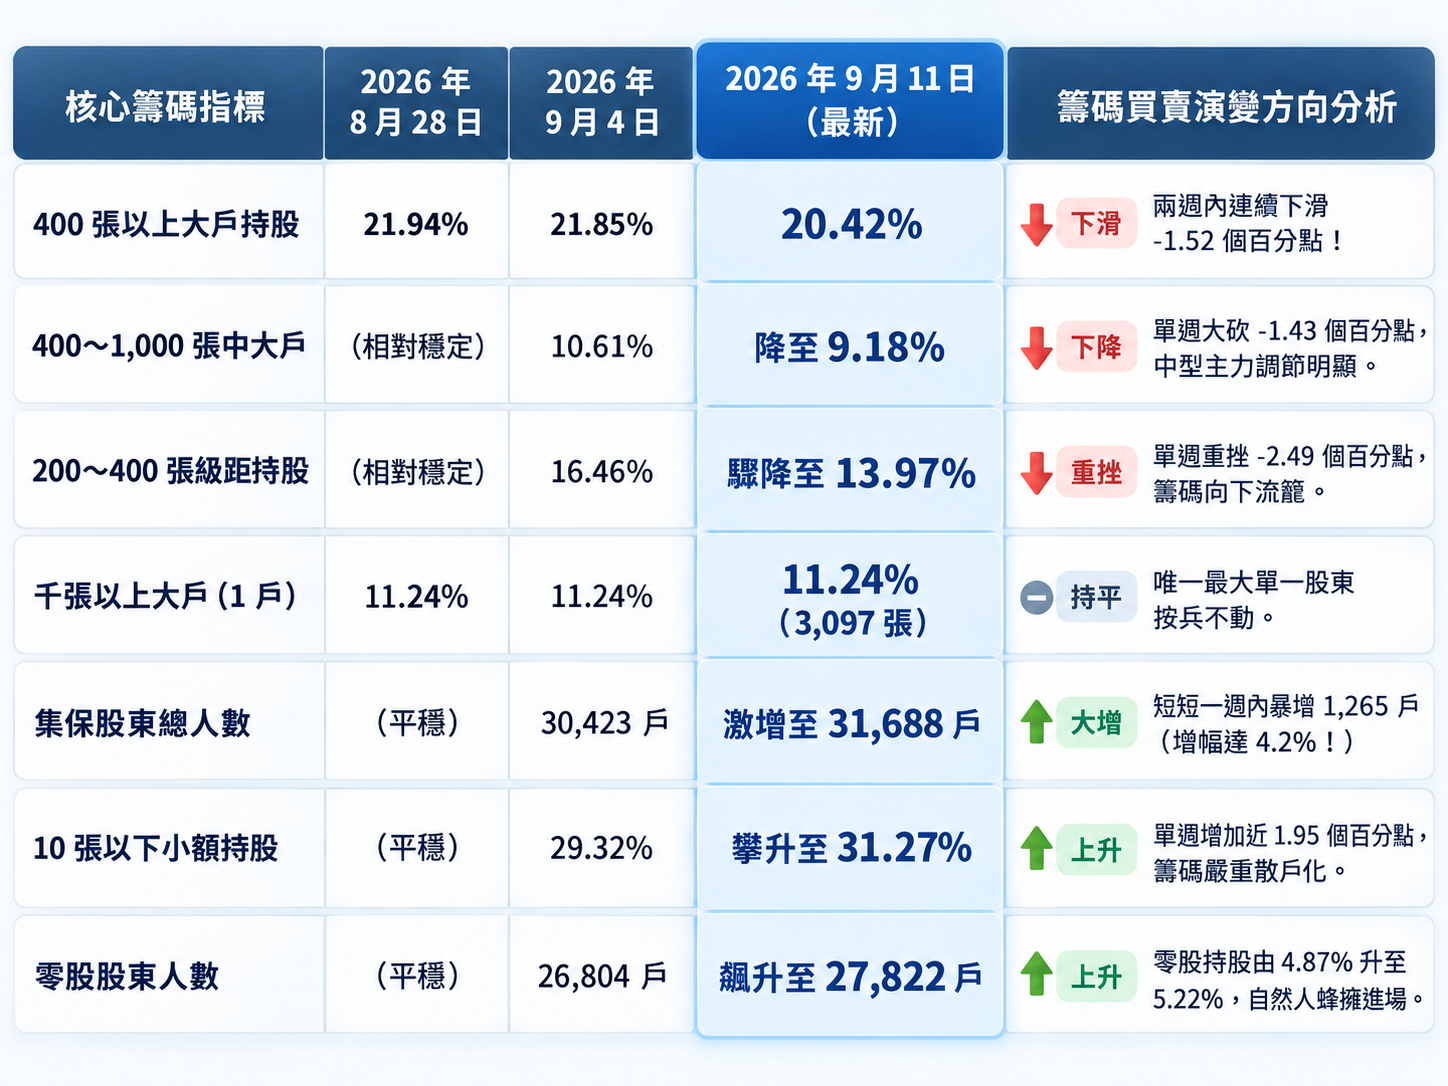
檢視台灣集中保管結算所(TDCC)截至2026年9月11日的最新數據,浮現出極具警示意味的籌碼發散軌跡:
▲圖片來源:ChatGPT 製圖
在股價一路從1,300元上方狂飆至1,500元之際,全市場400張以上的大戶持股比率卻連續兩週下滑,200至1,000張的中大型大戶正在實質減碼;而接下這些籌碼的,是單週暴增逾千戶的散戶大軍與零股族,市場小額持股比率已突破三成!
更兇險的火藥庫,是融資槓桿的失控飆升:
- 9月10日融資餘額為2,239張;
- 9月14日增至2,318張;
- 9月15日單日暴增265張,一舉衝上「2,583張」!
- 融資使用率瞬間飆上「37.5%」的極度緊繃水位!
以雍智科技僅約27,557張(2.75萬張)的袖珍總股本計算,這2,583張融資,足足占了全公司總股本的9.4%! 買一張雍智要價近160萬元,散戶融資客卻在短短三天內狂增逾15%的部位殺進場;而融券餘額僅有微不足道的39張(券資比僅1.51%),這波暴漲完全不帶任何軋空成分,而是扎扎實實的散戶高槓桿資金在瘋狂追價!
唯一能抗衡這股散戶化濁流的,是外資的短線奇襲:
- 截至9月15日,外資持股比率攀升至20.99%,拉出連續4個交易日買超(累計敲進731張);
- 尤其在9月15日當天,外資單日大買457張(吃下當天2,035張成交量的22.5%);
- 主力券商分點當日淨買超432張(占成交量21.23%),由美商高盛(買超196張)、凱基台北(買超156張)、摩根大通(買超148張)、大摩與瑞銀等外資系通路聯手橫掃!(本土投信持股僅0.26%,幾乎完全未參與。)
這是一場「外資短線大舉掃貨」碰上「中型大戶逢高倒貨給融資散戶」的驚險對決!
理周投研部總結
雍智科技在2026年展現的,是一家技術含金量極高的半導體介面龍頭奮力攻頂的風采:上半年EPS狂賺12.24元、毛利率突破50.84%、8月營收改寫歷史新高、探針卡產能擴增五成、攜手聯發科切入Google TPU。它的基本面高成長,絕非市場憑空捏造的題材泡影。
但在股市冷酷的磅秤上,好公司與好股票從來不是同一件事。
70倍的歷史本益比、15.5倍的股價淨值比、高達37.5%的融資使用率,加上中大型大戶在漲停前連續兩週逢高調節。這張體檢表清楚地警告所有投資人:當前的雍智科技,已經從單純的法人認養股,全面演變成一場「基本面極強、但短線極度過熱且籌碼散戶化的高槓桿博弈」!
▲圖片來源:CMoney 雍智科技(6683) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。