▲圖片來源:今國光網站
如果一家光學公司的6月營收年增73%,7月變成93%,8月直接突破100%,你第一個反應大概會是:
手機新機拉貨嗎?
但今國光今年最強的產品,偏偏不是手機鏡頭。
答案是:
紅外線熱成像鏡頭。
先看這條很誇張的營收曲線。
6月今國光營收4.33億元,年增73.3%;7月增加到5.24億元,年增93.16%,創下近12年新高;8月再往上增加到5.57億元,年增106.76%,直接創下近13年單月新高。
前8月累計營收34.95億元,年增69.57%。
也就是說,今年不是只有某一個月突然跳高。
而是從4月年增67%、5月71%、6月73%、7月93%,一路加速到8月107%。
這種曲線通常代表產品需求真的正在發生結構性變化。
最大的推手,就是紅外線熱感應鏡頭。
紅外線鏡頭跟一般手機相機不一樣,它不是靠可見光拍照,而是接收物體本身放出的紅外線熱能,再把溫度差異轉換成影像。
所以它可以用在夜間、煙霧、低能見度甚至完全沒有照明的環境。
應用也因此跨到無人機、瞄具、車載夜視、工業測溫等領域。今國光表示,第三季客戶拉貨仍延續上半年強勁動能,佛山華國廠的熱成像產品8月營收也創下單月歷史新高。
這裡還有一個值得注意的數字。
今國光表示,目前紅外線熱成像鏡頭產量已經做到全球第二,僅次於中國舜宇光學。
當需求快速增加之後,公司現在反而開始做另一件事:
把產能搬一部分回台灣。
今國光正在台中廠新增紅外線鏡頭產線,目標鎖定中國以外市場,最快第四季開始量產。這不只是增加產能,也有分散生產區域、拓展非中國客戶的意味。
更重要的是,營收增加真的有轉成獲利。
今年上半年今國光營收24.14億元,年增58.8%;毛利率28.06%,去年同期只有15.66%;營業利益率也從1.63%拉高到13.37%。
上半年稅後純益約2.8億元,EPS 1.53元,已經超過2025年全年獲利。
這代表產品組合正在改變。
如果只是低毛利舊產品大量出貨,營收增加六成,毛利率不一定會從15%拉到28%。
但紅外線鏡頭這種利基應用占比提高,就可能同時拉高營收與毛利。
今國光另外還有兩條後續題材。
第一條是車載,公司主要客戶包括Magna,今年車載鏡頭出貨預期較去年增加;第二條則是AR/AI智慧眼鏡,公司在6月股東會也明確表示持續布局AR、VR與AI智慧眼鏡光學模組,不過目前公司預期AR比較明顯的發酵時間落在2027年,並不是今年主要獲利來源。LEO相關鏡頭也已經送樣。
所以今國光今年最重要的事情,其實不是AI眼鏡。
至少現在還不是。
真正已經寫進財報的,是紅外線。
這也是接下來觀察今國光很簡單的一個方法:
看台中紅外線新產線第四季量產後,營收能不能站穩5億元附近,同時毛利率維持在25%以上。
如果可以,這就代表今年營收年增70%、90%、甚至100%的背後,不只是低基期,而是一個過去規模較小的利基產品,真的開始變成公司的主力成長引擎。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
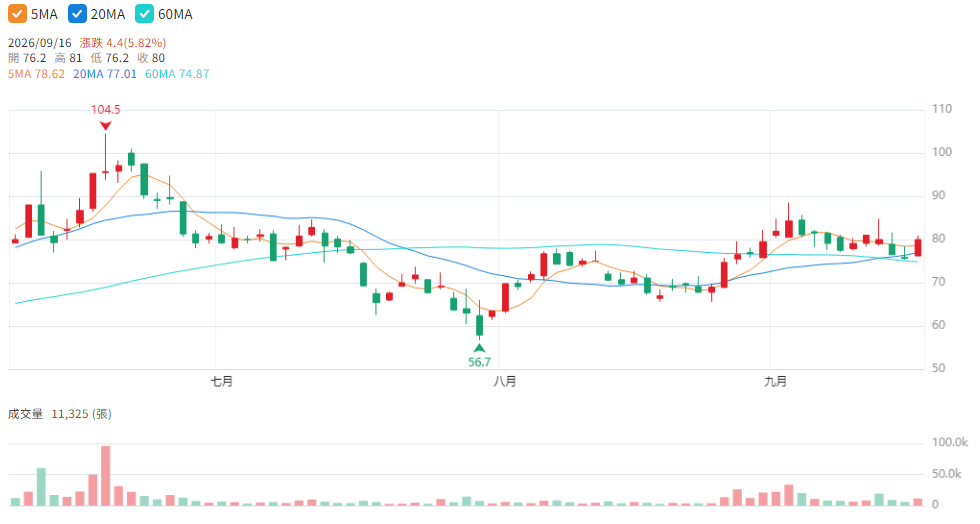
▲圖片來源:CMoney今國光(6209) K線圖