銅價近期上演一場驚心動魄的「赤銅風暴」,先在AI資料中心、電網升級、礦山供給吃緊與美國關稅預期推動下急漲創高,隨後又因精煉銅關稅可能生變、套利資金退潮而快速回落。對台股而言,銅價大漲與急跌並非單純的利多或利空,而是一場供應鏈利益重新分配。上游銅箔、CCL廠受惠漲價與ASP提升,中下游PCB、連接器則可能在銅價回落後迎來成本改善。真正的贏家,不是只靠銅價上漲的公司,而是能掌握AI需求、產品升級與議價能力,將原料波動轉化為獲利成長的企業。
銅價噴漲創歷史高
此前一波銅價噴漲並不單靠AI題材推動,而是供給、需求、政策與資金四股力量同時共振。首先,全球銅礦供應持續吃緊,智利、印尼與剛果多座大型礦山受到事故、復產不順與礦石品位下降影響,讓市場開始重新評估未來銅精礦供給。另一方面,AI資料中心擴建正把銅需求從PCB一路延伸到Busbar、電源系統、變壓器與電網,形成更廣泛的基礎建設需求。
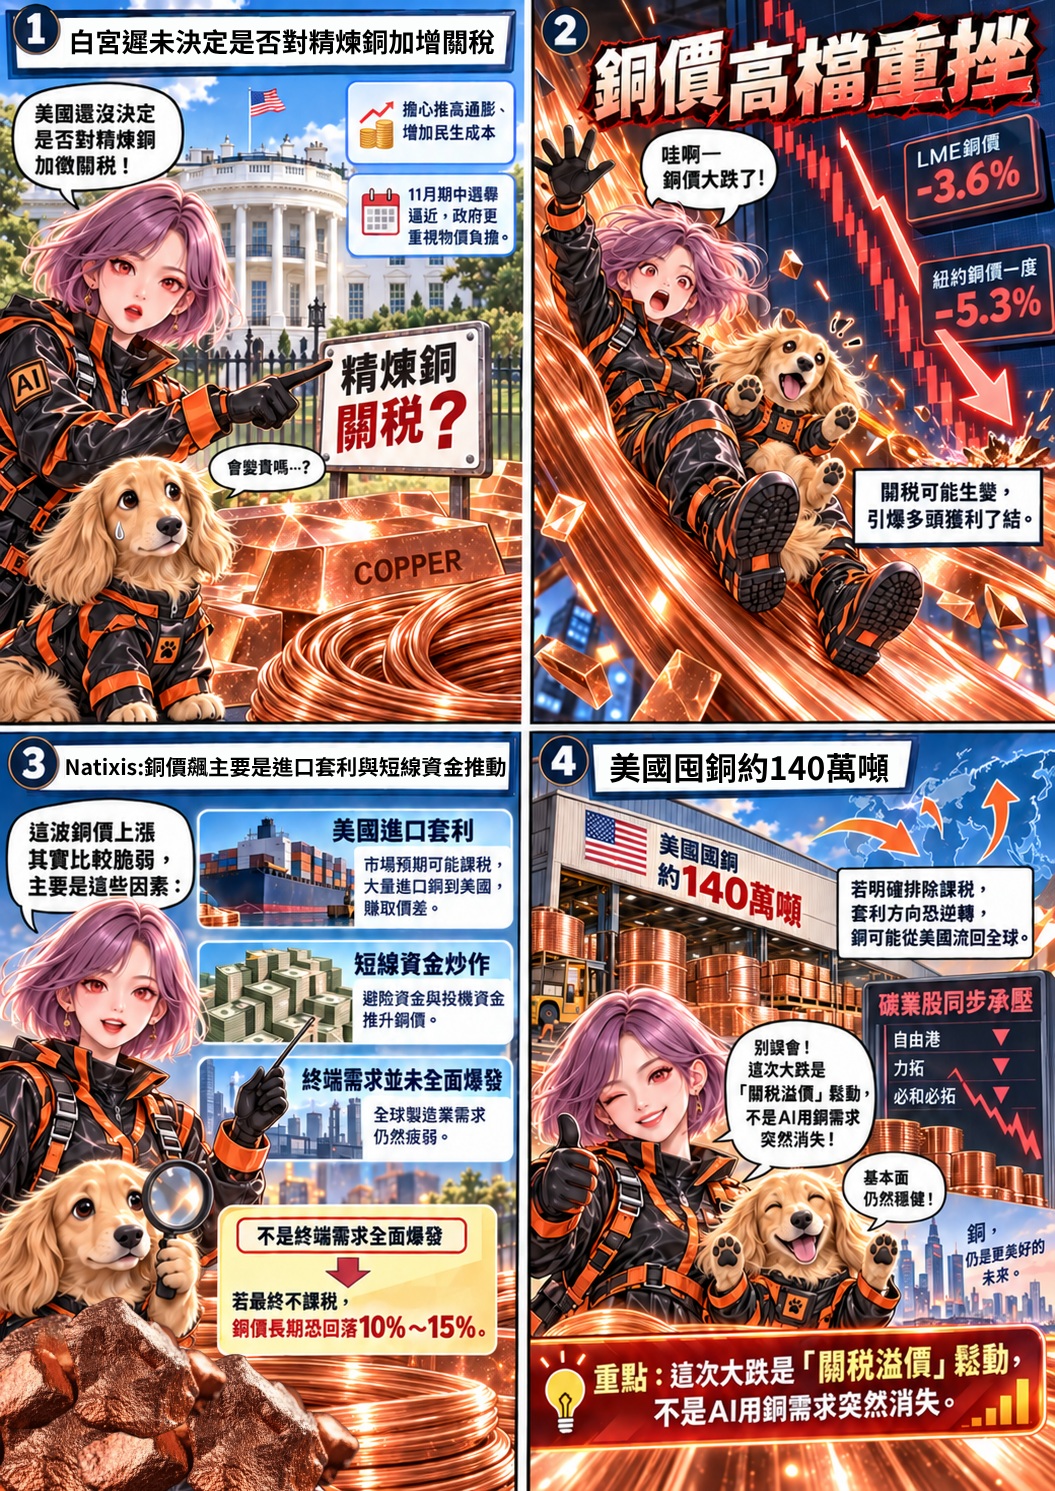
真正把行情推向極端的,則是美國關稅預期。市場擔心精煉銅未來被加徵關稅,大量交易商提前將銅運往美國,造成COMEX庫存暴增、LME與亞洲市場供給收緊,進一步拉大美國銅溢價。
關稅預期反轉 銅價創高急跌
不過近期銅價出現高檔反轉,主因為原先高度押注的「美國精煉銅關稅」預期開始鬆動。白宮擔心加徵關稅進一步推升通膨、電氣設備與製造成本,政策遲遲未正式拍板,促使先前大量湧入美國的囤銅與套利交易迅速降溫。當關稅溢價退潮,加上多頭部位已相當擁擠,獲利了結與停損賣壓同步湧現,銅價因而從高檔快速回落。這波急跌更像是政策與資金面的重新定價,而非全球缺銅邏輯突然消失。
銅價暴漲暴跌 導線架三雄受惠程度比較
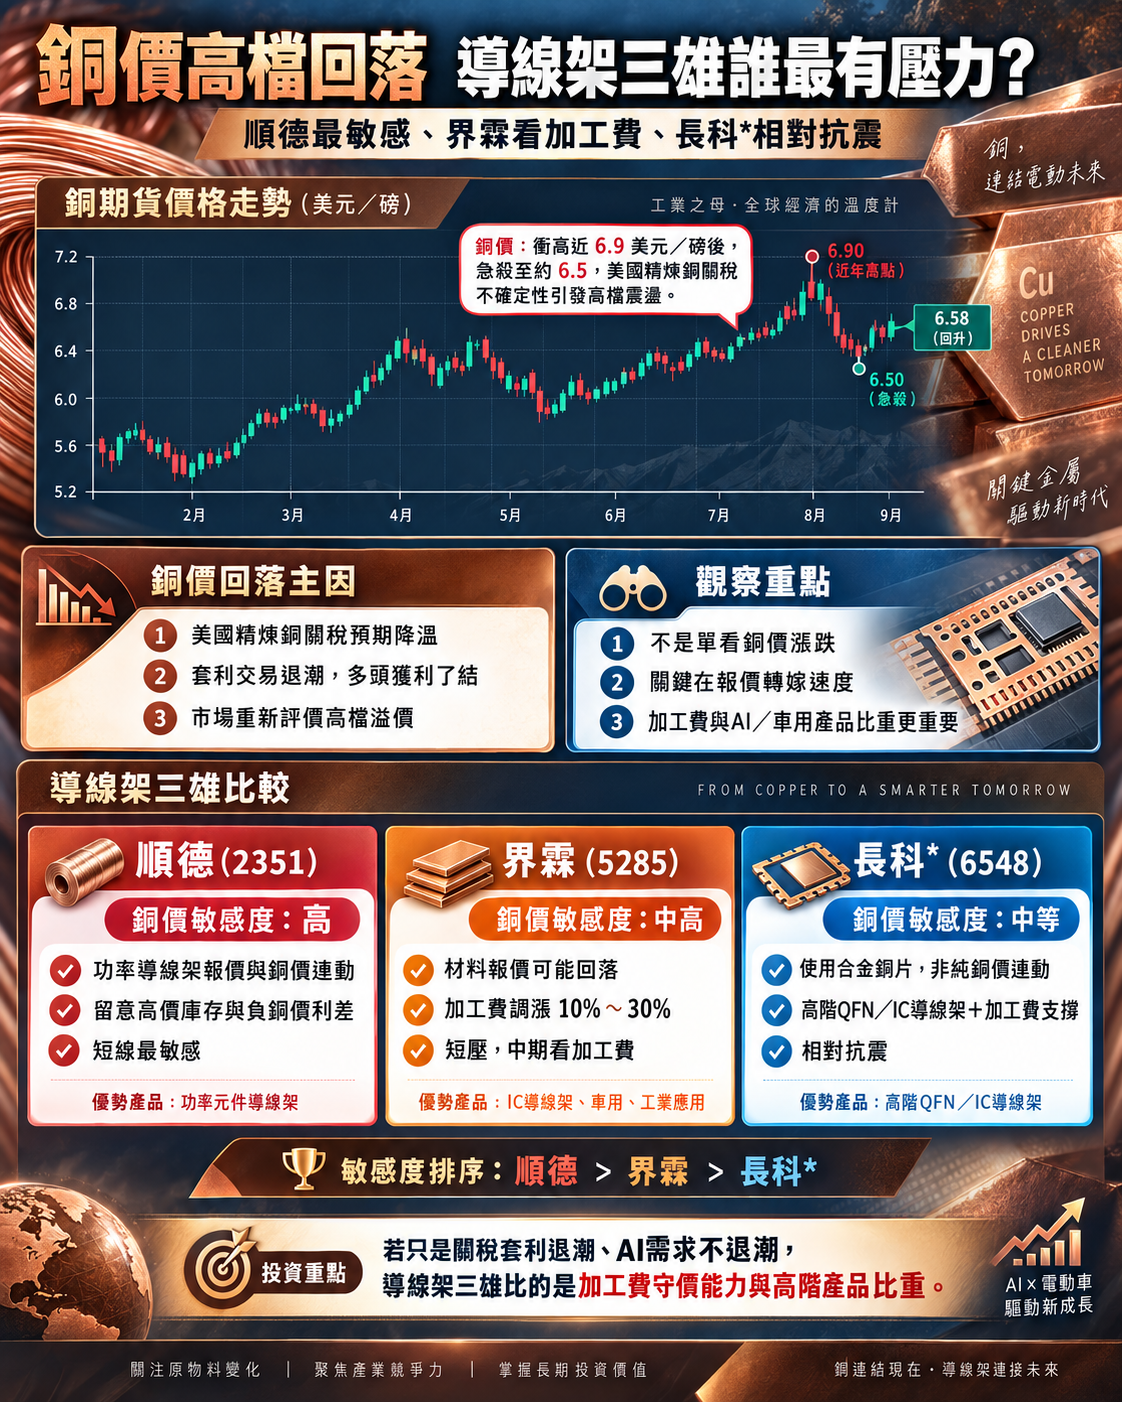
受銅價影響最深的台股股票中主推導線架三雄。導線架是半導體封裝中承載晶片、導電與散熱的重要零組件,而銅正是其中最關鍵的原材料之一,因此國際銅價漲跌,往往會直接牽動導線架廠的成本、報價與毛利表現。不過,銅價上漲並不代表所有導線架廠都能同步受惠。若業者能順利將原料成本轉嫁給客戶,並透過加工費調升、產品組合升級擴大利差,銅價走高反而有助推升ASP與營收,但一旦銅價快速回落,高價庫存與售價調整的時間差,也可能反過來形成毛利壓力。
以台灣三大導線架廠來看,順德對銅價變化最為敏感,界霖則有加工費調漲作為緩衝,長科*因採用合金銅片,且高階QFN、IC導線架比重較高,對單純銅價波動的敏感度相對較低。換言之,真正決定獲利的已不只是「銅價漲或跌」,而是誰能守住加工費、提高AI與車用高階產品比重,將原料價格波動轉化為更穩定的獲利能力。
銅價震盪下 正贏家看議價力與產品升級
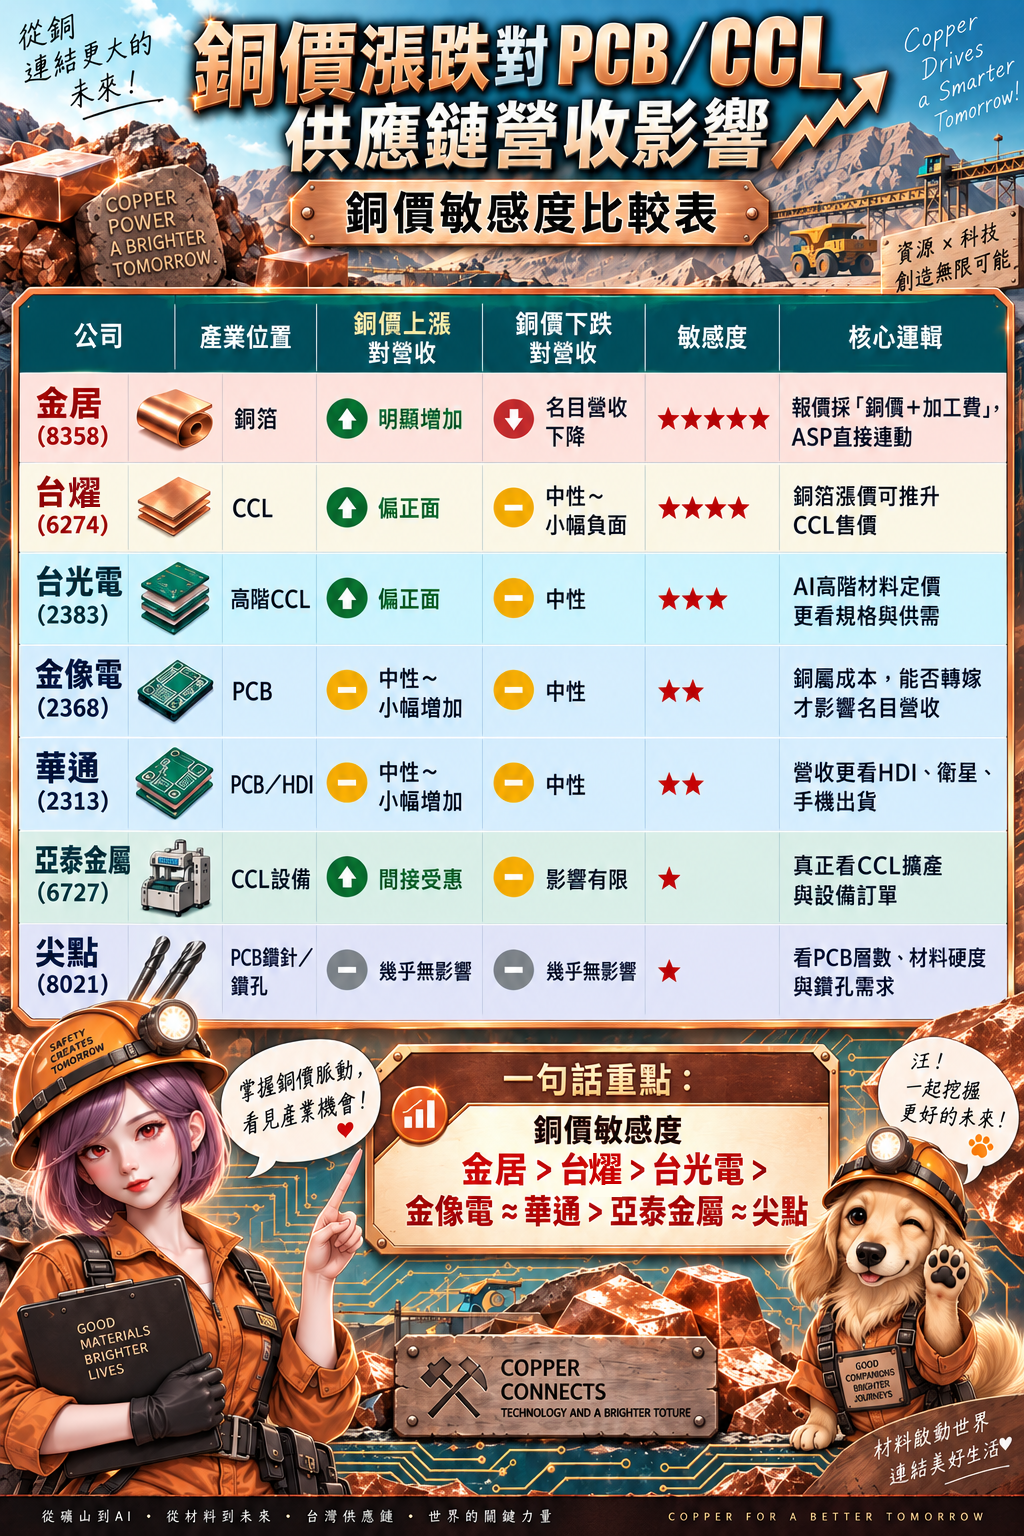
從台灣PCB/CCL供應鏈來看,銅價漲跌帶來的影響並不一致。金居因報價直接連動「銅價+加工費」,對銅價最敏感;台燿、台光電則位居CCL環節,銅價上漲可推升產品報價,但若銅價回落、AI高階材料售價仍能維持,反而有機會形成成本下降、毛利改善的正向效果。至於金像電、華通等PCB廠,銅更接近成本項目,只要AI伺服器、HDI與衛星需求不退,銅價下跌反而有利原料壓力紓緩。亞泰金屬與尖點則與銅價直接連動較低,真正驅動營運的仍是高階CCL擴產、PCB層數提升與材料升級。換言之,這波「赤銅風暴」真正考驗的,不是誰最會追著銅價跑,而是誰能在原料波動中守住報價、提高高階產品比重,將AI需求真正轉化為獲利。