你會不會買一張運算極快、卻根本無法把資料順暢送出晶片的AI伺服器顯卡?大部分人的直覺是「不會」,但這正是當下全球頂級AI晶片面臨的現實。
過去兩年市場狂熱追捧「共同封裝光學(CPO)」,彷彿貼上矽光子標籤就能解決一切。然而,走進2026年的產業第一線,從博通(Broadcom)、邁威爾(Marvell)到矽光子新星Lightmatter,大廠檯面下真正緊鑼密鼓推進的,卻是一個聽起來像妥協方案的名字——近封裝光學(NPO,Near-Packaged Optics)。
為什麼完美CPO沒有馬上來臨
根據TrendForce 2026年的預估,全球CPO與NPO合計市場規模將從2025年的約一億美元,暴衝至2030年超過390億美元,並於2028至2029年加速放量。注意,這390億美元是兩者合計,而在2027至2029年的關鍵窗口期,眾多雲端大廠(CSP)真正偏好的先鋒架構,正是NPO。為什麼理論上最完美的CPO沒有立刻君臨天下?這不只是一場技術演進,更是一堂半導體在物理極限、良率與商業現實間取捨的實戰課。
要看懂NPO,得先看懂AI晶片撞上的那堵「電氣之牆」。
問題根源不是光 而是銅線
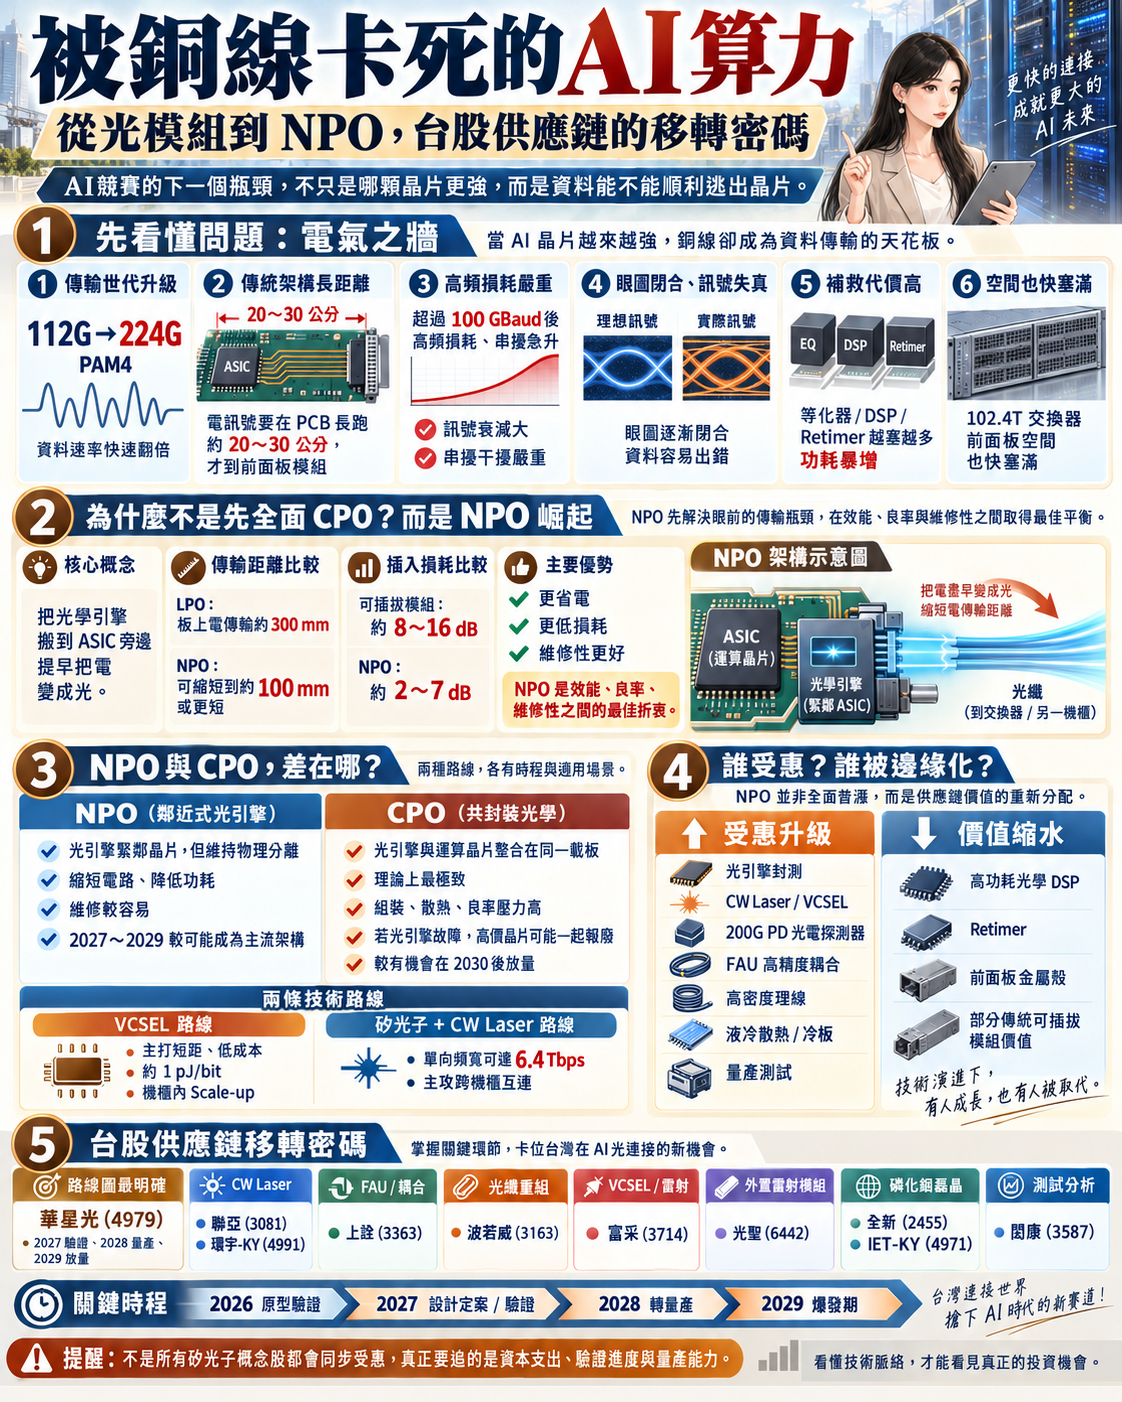
AI晶片傳輸通道正從112G邁向224G PAM4世代,傳輸頻率大幅飆升。但傳統伺服器架構是晶片算出高速電訊號後,經由印刷電路板(PCB)長跑二、三十公分才到前面板可插拔模組。當速率超過100 GBaud,PCB高頻損耗與串擾急遽放大。電訊號才跑十幾公分就嚴重失真,眼圖徹底閉合。
為搶救訊號,系統被迫塞入大量等化器、DSP與Retimer,築起「電力牆」——光纖傳輸本身非常省電,但為了把電訊號護送到前面板,光是電氣補償就吃掉大半功耗。更致命的是前面板空間危機:當交換器頻寬衝上102.4T,機箱前面板早已被散熱孔與金屬殼塞爆,根本容納不下更多模組。逃不出晶片的頻寬,在算力世界裡毫無意義。
這正是NPO爆發的核心邏輯:不要再把高速電訊號一路拖到機箱前面板,在晶片旁邊提早把電變成光,剩下的距離全用光纖走。
CPO實現前NPO扮演過渡角色
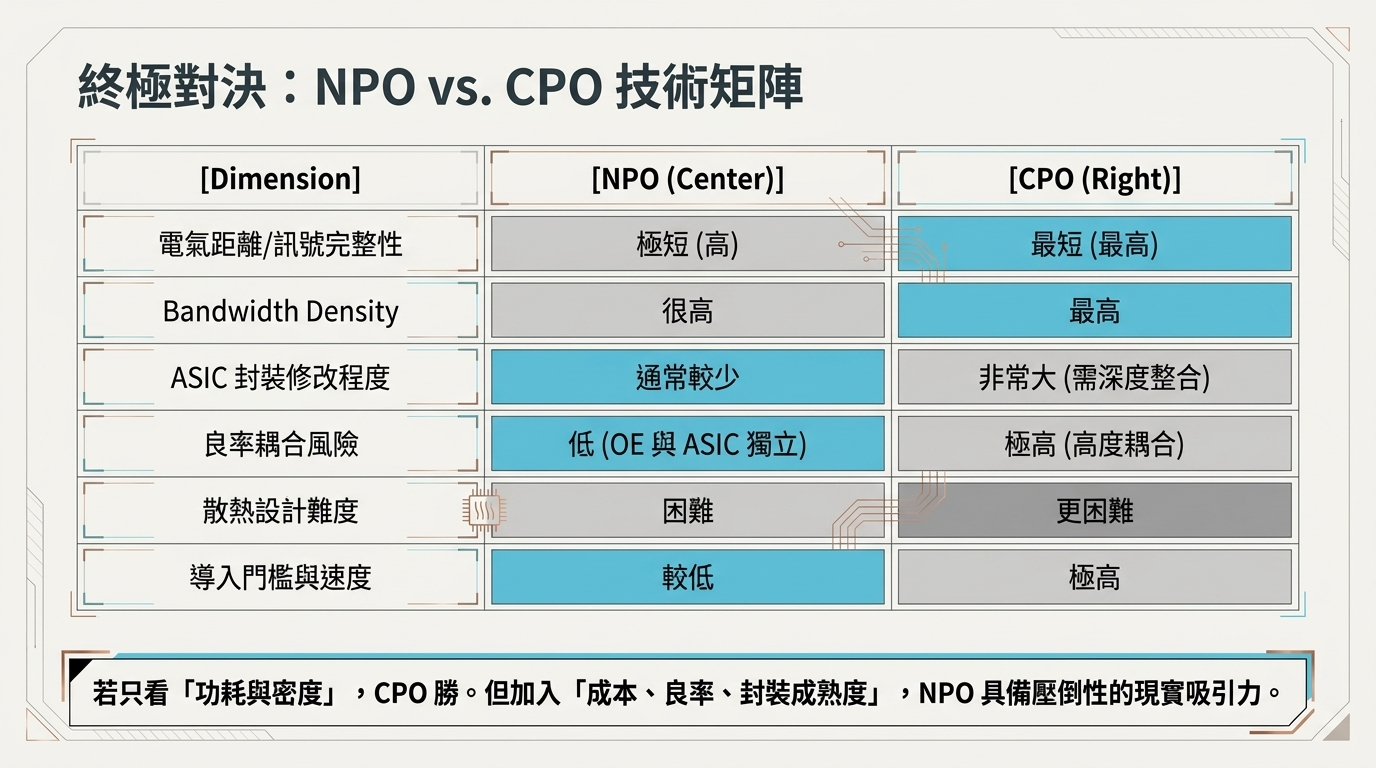
邁威爾指出,線性可插拔(LPO)在板上電訊號傳輸約三百毫米,NPO則把光學引擎(Optical Engine)搬到ASIC旁的基板或夾層板,距離縮短至一百毫米甚至數公分。博通2026年研究顯示,這能將電訊號損耗從插拔模組的8至16分貝,大幅降至2至7分貝。
那為什麼不直接一步到位做成CPO?因為CPO把光引擎與運算晶片塞進同一個載板,組裝、散熱與良率高度綁定。一旦光引擎故障,整顆數萬美元的頂級晶片就得報廢。
NPO則是效能、良率與維修性間的最佳折衷。光引擎緊鄰晶片卻維持物理分離,大幅縮短電路、省去複雜DSP功耗,又不必承擔晶片重新設計與報廢的風險。
技術分流價值鏈重組概念股
在技術路徑上,NPO分化為兩大陣營:一條是以博通今年展示的3.2T NPO為代表的「VCSEL路線」,主打短距、低成本,能效約1 pJ/bit,專攻AI機櫃內Scale-up互連;另一條則是Lightmatter旗下Passage L20為首的「矽光子搭配連續波雷射(CW Laser)路線」,單向頻寬達6.4 Tbps,以BGA封裝搭配液冷與康寧(Corning)光纖,專攻跨機櫃互連。這場技術分流,在台股供應鏈掀起精準的價值鏈重組。
第一核心是拿出明確路線圖的華星光(4979)。華星光在今年八月底法說會定調:2027至2029年NPO將成為主要出貨架構,CPO則須待2030年。公司投入覆晶封裝、高密度光纖陣列附著(FAU)與主動對位,並與台日設備廠開發機台,預計2027年完成驗證、2028年量產並延伸至3.2T。搭配第二季營收12.89億元、EPS1.29元的底氣,直指光引擎封測核心。
第二梯隊是關鍵零組件廠。聯亞(3081)作為CW Laser軍火庫,第二季營收12.2億元、年增121%,資料中心占比逾八成,1.6T量產、3.2T送樣,更與美系大客戶簽訂2027至2030年長期合約,預估2027年產能達今年的2.5倍。環宇-KY(4991)第二季營收7.7億元、年增57.2%,200G光電探測器(PD)已具量產能力,70毫瓦CW Laser小量出貨、100毫瓦測試中,通吃發射與接收。光纖精準耦合端,上詮(3363)2026至2027年第二季斥資15.38億元擴產FAU(機台占10.8億),第三季啟動3.2T交付。
此外,富采(3714)備妥VCSEL與CW雷射;波若威(3163)推出支援上千條光纖的光纖重組模組;光聖(6442)搶進外置雷射模組(ELS);全新(2455)與IET-KY(4971)卡位磷化銦磊晶;閎康(3587)首季前十大矽光子客戶營收年增51%,同享測試紅利。美股則由掌握SiPh代工13億美元合約的Tower Semiconductor(TSEM)與兼具ASIC和雷射能量的Coherent(COHR)領跑。
NPO對供應鏈「零件價值重配」
講到這裡,看似光通訊族群全面迎來利多,但NPO對供應鏈從來不是雨露均霑,而是一場殘酷的「零件價值重配」。
傳統模組贏家到了NPO時代可能被邊緣化。當光引擎搬到晶片身旁,電傳輸距離驟減,過去用來補救長距訊號的超高功耗光學DSP、Retimer與前面板金屬殼,價值將顯著縮水甚至被省略。取而代之暴增的,是雷射、PD、高精度FAU、機箱內高密度理線、散熱冷板與量產測試。
今年是原型驗證打底年,明年迎來設計定案轉量產,後年伴隨大型AI資料中心擴展,NPO將迎來爆發期。
AI算力競賽走到今天,運算力不再是唯一瓶頸,能否把海量數據無損「逃出晶片」,才是勝負關鍵。題材能靠想像堆疊,但實打實的機台資本支出與量產進度騙不了人。當潮水退去,真正能站上浪頭的,絕非貼著矽光子標籤的投機客,而是搶先把光學引擎鎖進晶片身旁的硬實力贏家。