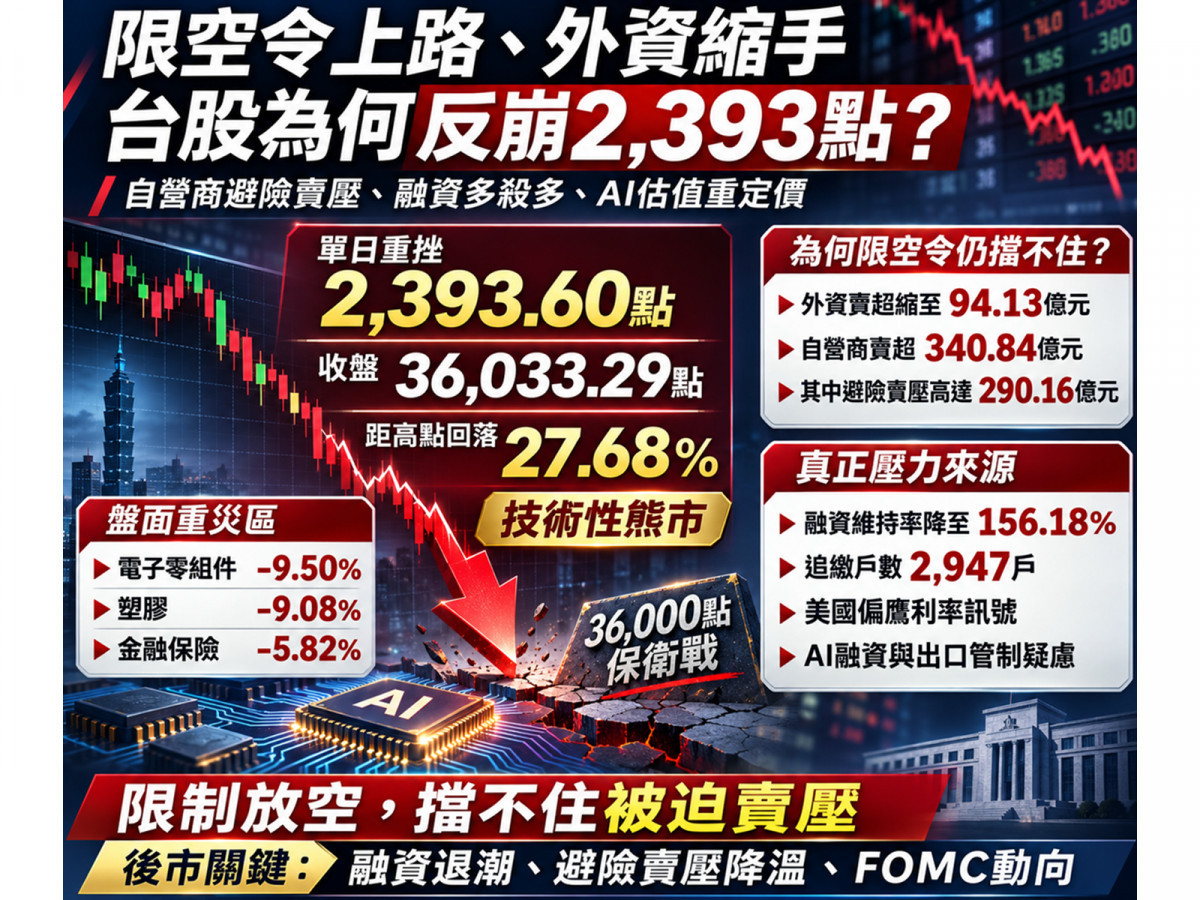
政策擋不住的血洗:外資賣壓縮水,為何反爆史上第三大跌點?
今(20)日,台股遭遇一場顛覆市場預期的劇烈反差。
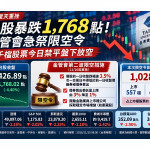
這一天,金管會加強版限空令正式生效——高達1,028檔前日跌幅逾3.5%的上市櫃個股禁止平盤下放空,盤中借券賣出上限亦由3%驟降至1%,加上國安基金早於11月6日啟動第十次護盤,外資單日賣超更從前一日的243.12億元大幅收斂至94.13億元(連五賣累計2,185.72億元)。
然而加權指數開盤後仍一路潰堤,盤中最低下探35,738.68點,終場重挫2,393.60點(跌幅6.23%)收在36,033.29點,集中市場成交值8,773.50億元。
短短一週台股狂瀉7,641.83點(跌幅17.50%),自10月6日49,822.55點歷史收盤高點起算已回落27.68%,正式符合市場定義的技術性熊市。
翻開盤後籌碼,才看清真正壓垮大盤的兩股結構性賣壓。
當天三大法人合計賣超522.46億元,除投信賣超87.49億元外,最大賣方竟是單日狂砍340.84億元(占法人賣壓65.2%)的自營商,其中「避險操作」賣超高達290.16億元、占比達85.1%(自行買賣僅賣超50.68億元)。
儘管自營商避險源自權證、ETF造市與衍生性商品的動態風險管理,不等於主動全面看空,但在急殺行情中卻容易觸發價格回饋、放大短線波動。
更嚴峻的是融資「多殺多」警鈴大作:截至11月19日,全市場信用交易擔保維持率在四日內由177.48%急墜至156.18%,追繳戶數飆增至2,947戶(金額29.64億元),強制處分達520戶(9.18億元),單日上市櫃融資合計大減約334億元。
這正是限空令失靈的經濟真相——限制融券與借券,擋不住既有持股拋售、基金贖回與被迫斷頭的流動性賣壓。
當日櫃買指數暴跌7.72%收263.31點,電子零組件(-9.50%)、塑膠(-9.08%)與金融保險(-5.82%)全面倒地,聯發科(2454)收3,350元、台達電(2308)收900元雙雙跌停,股王信驊(5274)連吞第二根跌停收7,860元,鴻海(2317)亦挫4.76%收210元,顯示賣壓已從AI權值股全面外溢。
Anthropic上市大漲仍救不了估值:聯準會與3兆AI融資暗礁
隔海觀察11月19日美股,同樣上演了基本面與股價背離的奇景。
當日AI巨頭Anthropic (ANT)以83美元掛牌上市,首日勁揚17.07%收在97.17美元;上游霸主輝達(NVDA)11月17日更交出FY2027第三季營收翻倍至1,158億美元(資料中心1,076億美元、GAAP毛利率74.8%)及下季1,300億美元(正負3%)的亮眼財測。
然而美股四大指數仍全線收黑,那斯達克跌2.25%、費城半導體指數挫約2.42%,輝達亦由紅翻黑跌約3.3%。
背後的經濟機制在於「本益比壓縮」:以假設模型推演,即便企業EPS成長20%(100元增至120元),只要市場願付本益比由30倍砍至20倍,股價仍會重挫20%。
而迫使全球法人下修AI估值倍數的三記重拳已然成形:首先是AI融資與循環交易隱憂,美國聯準會理事Michael Barr於11月16日警告,七大AI企業2026年底表內債務估破8,000億美元,特定表外義務(如租約與殘值保證)潛在最大名目額逾3兆美元;
同日美國國會研究處(CRS)亦警示供應商注資客戶回購晶片的「循環融資」恐模糊真實終端需求(惟聯準會亦指大型銀行仍具韌性,尚非2008年系統性危機)。
其次是貨幣政策轉鷹,11月18日公布的10月FOMC會議紀錄顯示,在利率維持3.75%至4.00%下,幾乎所有官員認為基準情境仍有進一步升息必要,資料中心高收益債信用利差隨之擴大,直接拉高長天期成長股的折現率與基建融資成本。
第三則是地緣政策升級,路透社11月19日披露台積電要求部分中國客戶暫停16奈米及以下訂單以待美方許可,同日AMD亦遭空頭機構Hunterbrook報告狙擊(指控尚待核實),雙重放大合規不確定性。
台積電(2330) 2,000元保衛戰:技術性熊市不等於獲利崩壞
回到台股定海神針台積電,11月20日收在2,000元(跌4.76%),較10月6日高點約2,585元回落22.6%。
但檢視其2026年第三季財報,單季營收1兆4,942.4億元(年增50.9%)、稅後淨利7,630.6億元(年增68.7%)、EPS高達29.43元,毛利率66.4%、營益率58.7%,高效能運算占比達68%,對照近四季EPS約98.27元的歷史本益比已回落至約20.4倍。
這證實台股雖入技術性熊市,卻尚無證據顯示龍頭企業基本面同步崩壞。
台積電真正的中期變數不在中國局部限令,而在美國雲端巨頭2027年是否削減資本支出;
即使以未來12個月EPS 110元、本益比18倍的敏感度情境試算,推算股價為1,980元,凸顯風險溢酬仍主導短線波動。
這波大修正正徹底重塑台股選股標準。
廣達(2382)、緯創(3231)、緯穎(6669)與鴻海等AI伺服器代工廠,評價焦點正從營收成長轉向應收帳款、存貨與資本效率;
奇鋐(3017)、雙鴻(3324)、台光電(2383)、欣興(3037)、南電(8046)、世芯-KY(3661)、創意(3443)、日月光投控(3711)、京元電子(2449)、南亞科(2408)與華邦電(2344)等供應鏈,即便具長線升級題材,亦難免先受本益比下修洗禮。
至於常被視為避風港的金融股如中信金(2891)、元大金(2885)同樣未能倖免,全體證券商2026年10月自營業務即因市場震盪出現單月淨損44.70億元。
展望後市,外資截至11月19日台指期淨空單仍高達99,219口(含現貨避險),新台幣20日盤中一度貶破33元(惟外資全年賣超逾3.2兆元不等同全額資金匯出)。在指數面臨35,738點低點與36,000點關卡考驗、上方橫亙38,427點與年線約39,368點壓力的關鍵時刻,投資人切忌貿然動用融資或槓桿ETF逆勢摸底。
唯有緊盯融資追繳與自營商避險賣壓退潮、美國大型雲端資本支出續航力,以及12月8日至9日FOMC利率決策與2027年1月10日出口管制走向,才能辨明這究竟是去槓桿後的估值黃金坑,還是獲利下修的漫長寒冬。
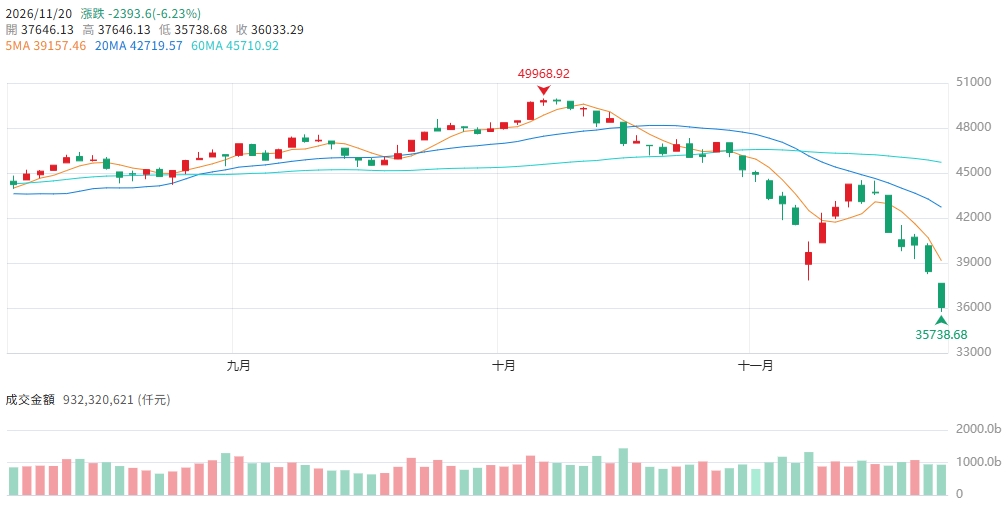
▲圖/CMoney 加權指數 K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。