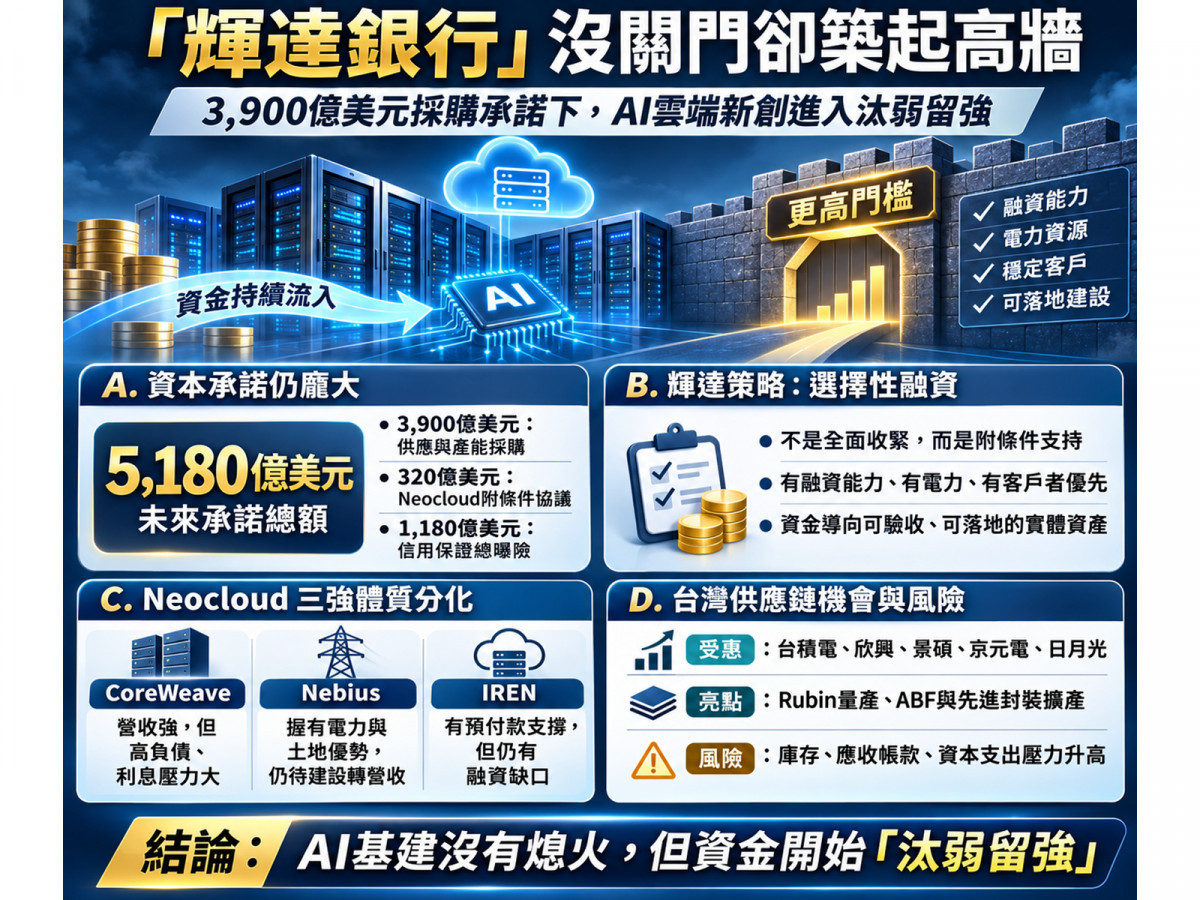
「選擇性融資」引爆盤後狂歡:5,180億美元未來承諾的虛與實
2026年11月17日美股盤後,華爾街原本屏息以待一場「緊縮風暴」,不料卻迎來算力新創的慶祝行情。
外界原先擔憂,在黃仁勳卸任後,輝達(NVDA)管理層Kress將大幅收緊對AI新創的資金援助;
然而當Kress在FY2027第三季法說會上強調,資金支持必須建立在客戶具備融資能力、完成機房部署並通過驗收的條件之上,且明確澄清「這並非新規定,也沒有改變既有安排,只是進一步釐清原有條件」後,市場疑慮瞬間消散。
CoreWeave(CRWV)、IREN與Nebius(NBIS)盤後股價分別上漲5.07%、7.05%與7.58%,隨後MarketWatch報導的盤後漲幅更一度擴大至約9%、10%與11%。
支撐市場信心的底氣,來自輝達同步揭露的驚人擴張手筆。
根據截至2026年10月25日的最新CFO報告,輝達包含供應與產能採購(3,900億美元)、尚未開始的資料中心租約(740億美元)、雲端服務合約(280億美元)、股權投資(200億美元)及資本支出(60億美元)在內的五大未來承諾合計高達5,180億美元。
其中最核心的供應與產能承諾由上季的2,790億美元暴增1,110億美元(季增約39.8%),增量主要來自多年期記憶體採購安排,且高達2,030億美元(占52.1%)集中於FY2028兌現(FY2027剩餘期間為690億美元、FY2029為920億美元、FY2030至FY2032以後合計260億美元)。
然而,必須嚴格區分「採購承諾」與「財務曝險」的經濟性質。
除了上述5,180億美元承諾外,輝達另外揭露最高320億美元的Neocloud附條件協議,以及最高1,180億美元的信用保證總曝險。
在320億美元協議中,輝達雖能先賺取設備銷售收入並分享未來算力租金,但前提是Neocloud須自行籌資並完成部署驗收,未達標則承諾可能縮減或取消;
而在1,180億美元保證曝險中,除了Neocloud土地電力外殼(35億美元)與電力系統支持(95億美元)外,高達1,050億美元集中於俄亥俄州SB Energy規劃約4.25GW、九棟建築並以20年租約服務OpenAI的科技園區,該保證須待FY2029起建築陸續完工才分階段生效,目前輝達實際支付金額為零。
換言之,輝達並未關閉「輝達銀行」,而是將資金精準導向有電力、有客戶、能完工的實體資產。
三大Neocloud財務體檢:巨額利息、電力變現與融資缺口的考驗
當輝達確立「擇優支持」的紀律,三大Neocloud的最新財報也暴露出截然不同的生存籌碼与風險。
規模最大的CoreWeave於2026年第三季交出營收36.61億美元(年增約168%)、調整後EBITDA達22.56億美元及訂單積壓約1,325億美元的成績單;
但高成長背後,其有追索權與無追索權債務合計高達468.73億美元(現金及約當現金41.22億美元),單季淨利息費用更達8.46億美元,不僅遠超當季2.07億美元的營業利益,更吃掉單季營收的23.1%,導致GAAP淨損達7.09億美元。
儘管公司預計未來三個月將收到約90億美元客戶預付款與存款,但面對全年370億至390億美元的龐大資本支出,利息保障能力仍是最大隱憂。
相較之下,Nebius第三季營收達9.808億美元(年增571%)、調整後EBITDA約4.658億美元、GAAP持續營業淨損約3,750萬美元,手握現金約74.26億美元、債務帳面合計約141.91億美元。
Nebius手握超過4GW已簽約電力容量(目標年底達5GW)的土地與基建優勢,但必須跨越「簽約電力、正式通電到安裝GPU產生營收」的漫長建設時間差。
至於IREN(截至9月30日之FY2027第一季),單季總營收2.28億美元(AI雲端占2億美元)、調整後EBITDA為0.66億美元、GAAP淨損2.63億美元,積壓訂單約203億美元,並力拚2027年1月至2月底達成逾40億美元年化經常性營收(ARR)。
IREN雖在季後簽下客戶預付款涵蓋約90% GPU資本支出的五年期指標合約,但面對FY2027剩餘約150億美元的資本支出,扣除現金、已承諾融資及預付款約90億美元後,仍有約60億美元的融資缺口亟待填補。
舊晶片租金翻倍的真相:算力漲價不等於零折舊風險
本次法說會另一大亮點,是Kress透露部分Hopper架構GPU續簽多年期合約時,租金最高飆上原始價格的兩倍,B300租金亦較推出時大漲逾60%。
這項數據證明,在AI需求超越供給、HBM與封裝受限,以及推論與微調負載多元化的背景下,舊世代GPU並未因新品問世而立即淪為廢鐵。
但「特定時點租金上漲」絕不能與「會計折舊消失」或「五年後經濟殘值翻倍」畫上等號,且上限案例不代表全市場均值。
更重要的是「租金與利用率」的連動機制:以假設模型推演,若一座機房原本每小時租金100元、利用率80%,當租金大漲60%至160元,利用率卻因競爭或轉移而跌至40%時,總收入反而會萎縮至原本的80%,顯示高租金無法單獨成為Neocloud償債的免死金牌。
台積電親訪破除換帥疑慮,台灣供應鏈迎擴產紅利與循環大考
對台灣半導體與伺服器產業而言,Kress親口證實台積電高層本週親赴輝達辦公室協助縮小供需缺口,不僅消弭了黃仁勳卸任後的合作疑慮,更確立了產品路線圖:Vera Rubin (Rubin NVL72)已於2026年第三季量產出貨,Vera Rubin Ultra預計2027年推出,新一代Feynman架構則定檔2028年。
在輝達公布的擴產夥伴中,除了台積電、鴻海(2317)、京元電子(2449)與欣興(3037)外,景碩(3189)計畫將桃園廠專供輝達的ABF載板產能擴大至3.5倍以上(預計2027下半年投產、2028年第三季達標),日月光投控(3711)旗下矽品更獲輝達多年期協議與數十億美元資金支持,預計2029年中前擴大先進封裝專用產能。
然而,輝達深度介入上下游的「供應商融資」模式,是一把典型的雙面刃。
儘管輝達第三季手握535億美元現金及有價債務證券、單季營業現金流達483億美元,但為支援Rubin放量與提供投資等級客戶較長帳期,其存貨已從上季316億美元攀升至397億美元,應收帳款更達810億美元,週轉天數(DSO)由60天拉長至64天。
一旦終端AI付費需求放緩或Neocloud融資受阻,上游供應商預先投入的龐大資本支出與折舊恐將反噬獲利。
在AI基建下半場,台灣供應鏈與雲端新創唯有將龐大的帳面承諾與算力合約,紮實轉化為健康的應收周轉與自由現金流,才能通過這場嚴苛的資本淘汰賽。
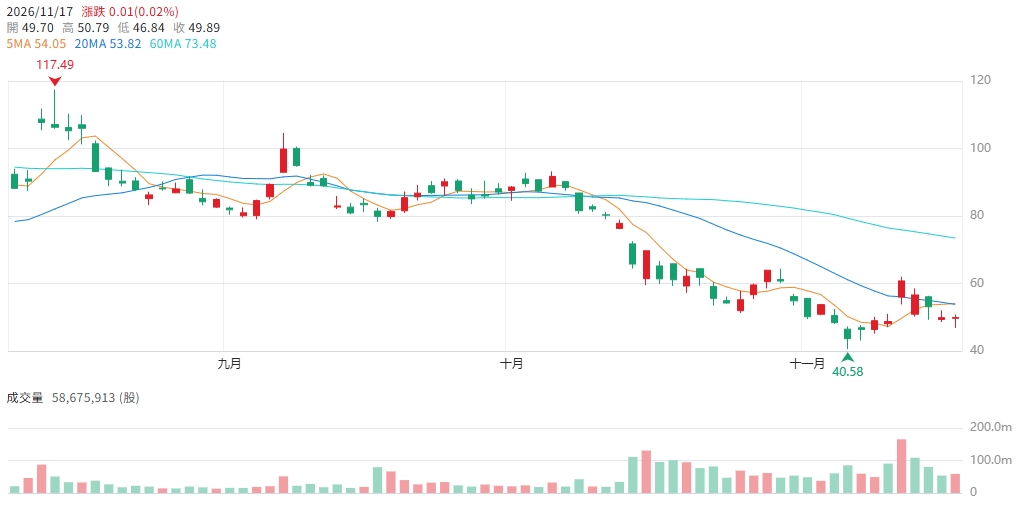
▲圖/CMoney CoreWeave(CRWV) K線圖
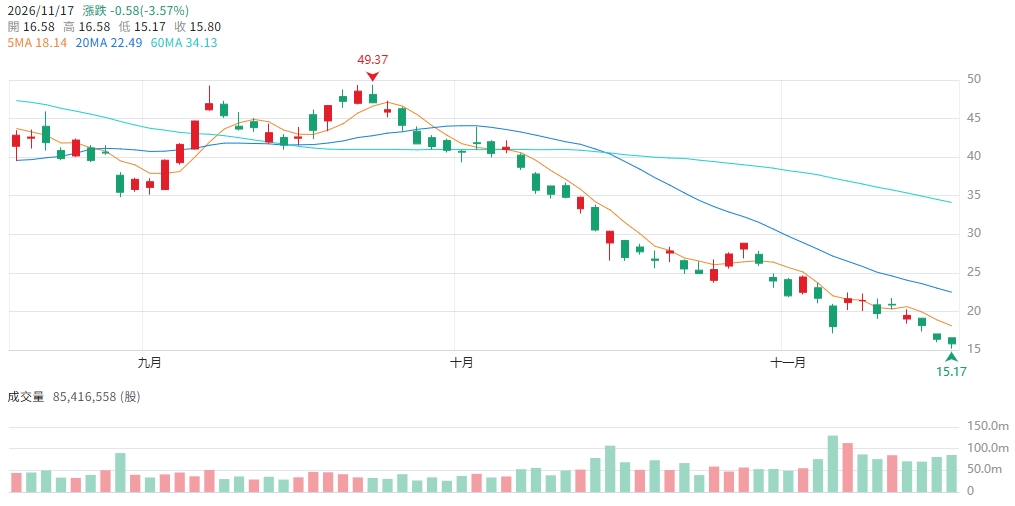
▲圖/CMoney IREN K線圖
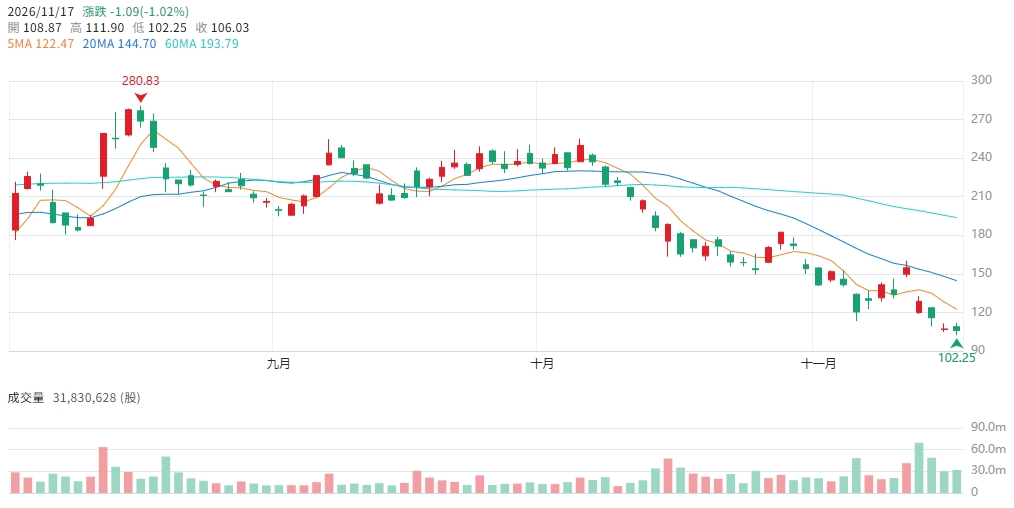
▲圖/CMoney Nebius (NBIS) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。