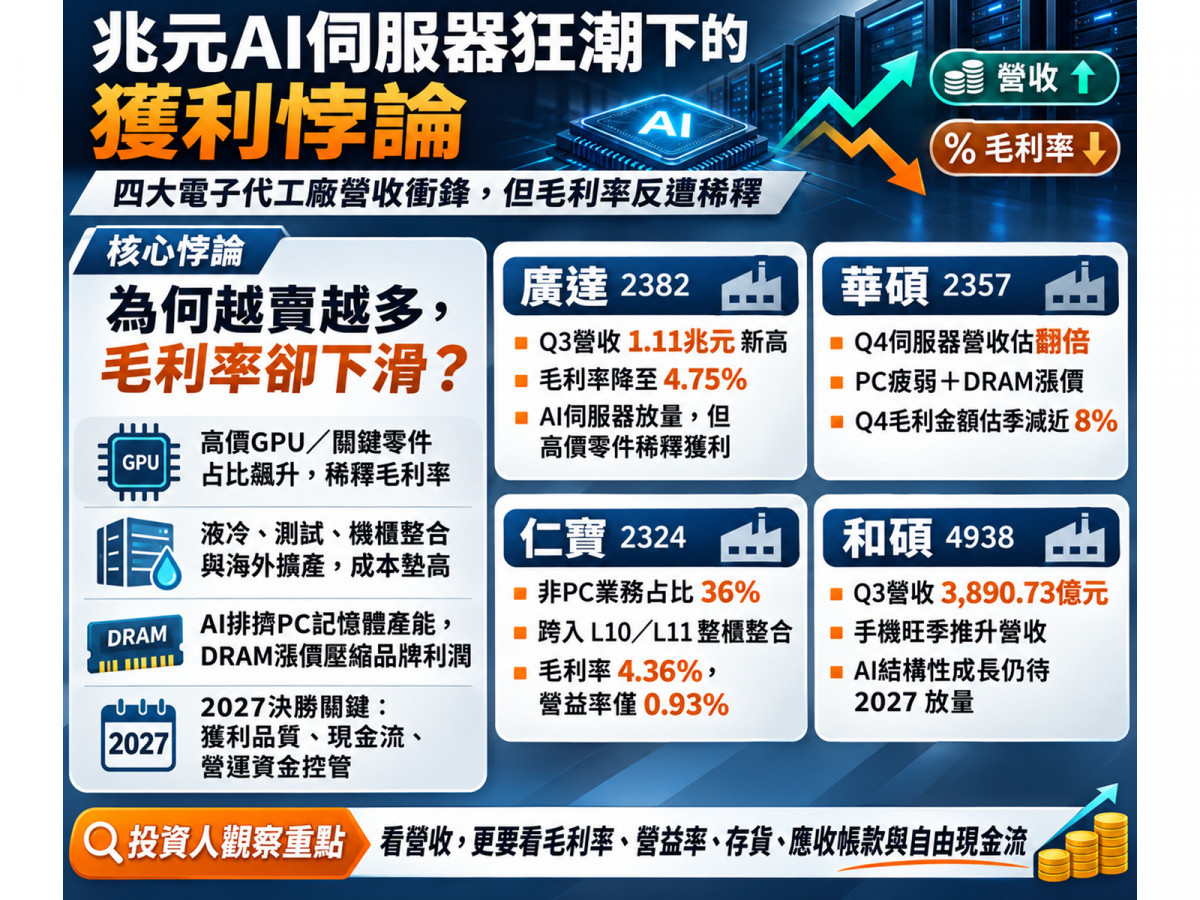
千億美元算力盛宴背後:營收創高與毛利率下滑的冰火反差
2026年11月18日,當輝達(NVDA)交出單季營收1,158億美元(年增103%)、資料中心營收1,076億美元(年增110%),並給出下一季1,300億美元(正負3%)的強勁財測時,市場再度確認AI基礎設施需求毫無降溫跡象。
然而,同一天《時報資訊》轉述的一份美系外資研究報告,卻為台灣下游代工與品牌大廠潑了一盆冷水:在AI伺服器出貨放量與傳統PC疲弱的拉扯下,營收的暴增已不再是毛利率擴張的保證。
以AI伺服器最成熟的廣達為例,2026年第三季合併營收衝上1兆1,155.45億元,季增7.6%、年增高達125.2%,單季稅後純益284.22億元、每股盈餘(EPS)達7.08元;
但亮眼業績背後,其毛利率卻從第二季的約5.02%滑落至4.75%,營業利益率僅2.89%。
美系外資預估,廣達第四季營收將再推升至1.16兆元(季增4%),但毛利率僅維持在4.8%,換算毛利金額約556.80億元,僅較第三季的530.24億元微增5.0%。
對照10月實際營收3,532.50億元,廣達在11、12月平均單月營收須較10月拉升約14.2%至4,033.75億元才能達標,顯示高基期下的成長門檻正顯著墊高。
為何機櫃越賣越貴,毛利率反而縮水?核心經濟機制在於「高單價零組件的稀釋效應」。
以假設情境推演,過去一台傳統伺服器售價100萬元、成本94萬元,可創造6萬元毛利與6%毛利率;
如今新一代AI機櫃售價翻倍至200萬元,但因客戶指定採購的高昂GPU與關鍵零件占比極高,加上高功率密度系統的測試與研發成本,總成本墊高至192萬元。
此時,雖然單櫃毛利絕對金額增加至8萬元,毛利率卻被壓縮至4%。
這正是廣達財務長在法說會上疾呼投資人應聚焦「營業利益絕對金額」而非毛利率百分比的原因。
展望2027年,廣達(2382)預期整體伺服器占營收比重將從2026年的AI占60%至65%,進一步攀升至整體伺服器占85%至90%,新世代機櫃將於2027年第一季放量;
但前三季已投入約346億元資本支出的海外產能擴張,以及高昂零件帶來的營運資金周轉壓力,將是檢驗其獲利品質的關鍵。
AI吃肉、PC喝湯還挨打:記憶體漲價引爆的品牌與庫存逆風
當上游半導體將產能優先配置給高報酬的AI資料中心,傳統PC產業正遭遇嚴重的「資源排擠與成本錯配」。
根據TrendForce於2026年11月11日發布的數據,儘管第三季全球筆電出貨量季減15.8%、終端需求疲軟,但受原廠產能向伺服器傾斜影響,第四季PC DRAM合約價仍預估逆勢季增13%至18%。
若以一台售價1,000美元、總成本950美元(含100美元記憶體)的PC試算,記憶體一旦漲價15%且無法轉嫁,毛利率將直接從5.0%重挫至3.5%。
更棘手的是,不少PC廠為躲避漲價於2026年上半年提前備貨,如今終端買氣不振導致第三季起整機庫存攀升,已迫使品牌廠重新檢討2027年採購計畫。
這股逆風在兼具品牌與伺服器業務的華碩身上體現得最為明顯。
華碩(2357)第三季品牌合併營收達2,587.88億元,品牌毛利率15.9%、營業利益約219.64億元(營益率8.5%),單季EPS高達約29.1元;若以含子公司的集團合併口徑計算,第三季營收約2,763.30億元、毛利約454.79億元,集團毛利率約16.46%(四捨五入即外資報告所稱的16.5%)。
儘管華碩在11月12日法說會上預告,受惠於第三季遞延訂單認列與新需求,第四季伺服器營收將季增約100%(年增約280%),並積極拓展亞太、歐美Neocloud與主權AI客戶;
但同時也坦言第四季PC與零組件營收將分別季減約15%與10%,甚至悲觀預估2027年全球PC出貨量恐衰退10%至15%。
依美系外資預估,華碩第四季集團營收雖能季增2%至2,830億元(在10月營收已達1,076.20億元下,後兩月平均僅需876.90億元即可達標),但毛利率恐降至14.8%,意味著單季毛利金額將縮水約36億元至418.84億元(季減7.9%),成為四家大廠中唯一面臨毛利金額下滑壓力的企業。
轉型陣痛與旺季迷思:仁寶強攻L11整櫃、和碩押注ASIC的虛與實
相較於先行者,處於追趕期的仁寶(2324)與和碩(4938),則展現了轉型期的財務複雜度。
仁寶第三季非PC業務占比已達36%(年增60%),伺服器占總營收達低雙位數(其中AI伺服器逾80%),推動單季營收年增30%至2,427.77億元。
然而,仁寶正從單純的主機板與準系統組裝(L6),跨入完整伺服器系統(L10)與包含液冷、機櫃供電的整機櫃整合(L11),並同步擴建台灣大溪、北美與越南產能。
初期的研發、測試與建廠折舊費用,使其第三季毛利率降至4.36%,營業利益更年減16%至22.48億元(營益率僅0.93%),全靠約16.73億元的業外淨收益(含金融資產評價利益)才讓稅後淨利年增33%至25.82億元(EPS 0.61元)。
外資預估仁寶第四季營收將季增16%至2,820億元(11、12月平均月營收須較10月的871.51億元成長11.8%)、毛利率回升至4.6%,推算毛利可季增22.7%至129.72億元,但能否真正拉升本業營益率仍是最大考驗。
至於和碩,第三季營收大增至3,890.73億元(季增41.8%、年增50.9%),營業利益達80.36億元(營益率約2.07%),但受金融資產評價損益與財務費用等業外拖累,稅後淨利反而年減12.5%至39.77億元(EPS 1.49元)。
外資雖樂觀預估和碩第四季營收將大增32%至5,140億元(毛利率4.2%,推算毛利季增23.3%至215.88億元),且10月營收已達1,880.75億元;
但必須釐清,和碩第三季有高達58%營收來自通訊產品(季增57%),第四季的高成長混合了手機新機旺季效應,不能全數視為可延續至2027年的AI經常性動能。
和碩真正的結構性機會,在於伺服器占全年營收比重邁向10%目標後,旗下布局的多家客製化ASIC客戶與GPU、GB平台將於2026年底至2027年放量,挑戰伺服器業務數倍成長。
當AI資料中心耗資日益龐大,下游客戶的信用品質與建廠進度,以及ODM廠自身飆升的存貨與應收帳款,已成為2027年潛在的暗礁。
當家家戶戶都能出貨AI伺服器時,資本市場將不再為單純的「營收年增率」買單,唯有能嚴控營運資金、跨越零件稀釋與PC庫存泥淖,將兆元訂單轉化為真金白銀自由現金流與每股盈餘的企業,才能成為下一輪AI淘汰賽的最終贏家。