收盤的恐慌,盤後的數字
11月17日,道瓊下跌848.75點,收50,759.42點;S&P 500跌1.03%至7,340.53點,Nasdaq跌0.74%,VIX漲11.13%至25.46。費城半導體指數反而上漲0.34%,賣壓並非全由AI引發。
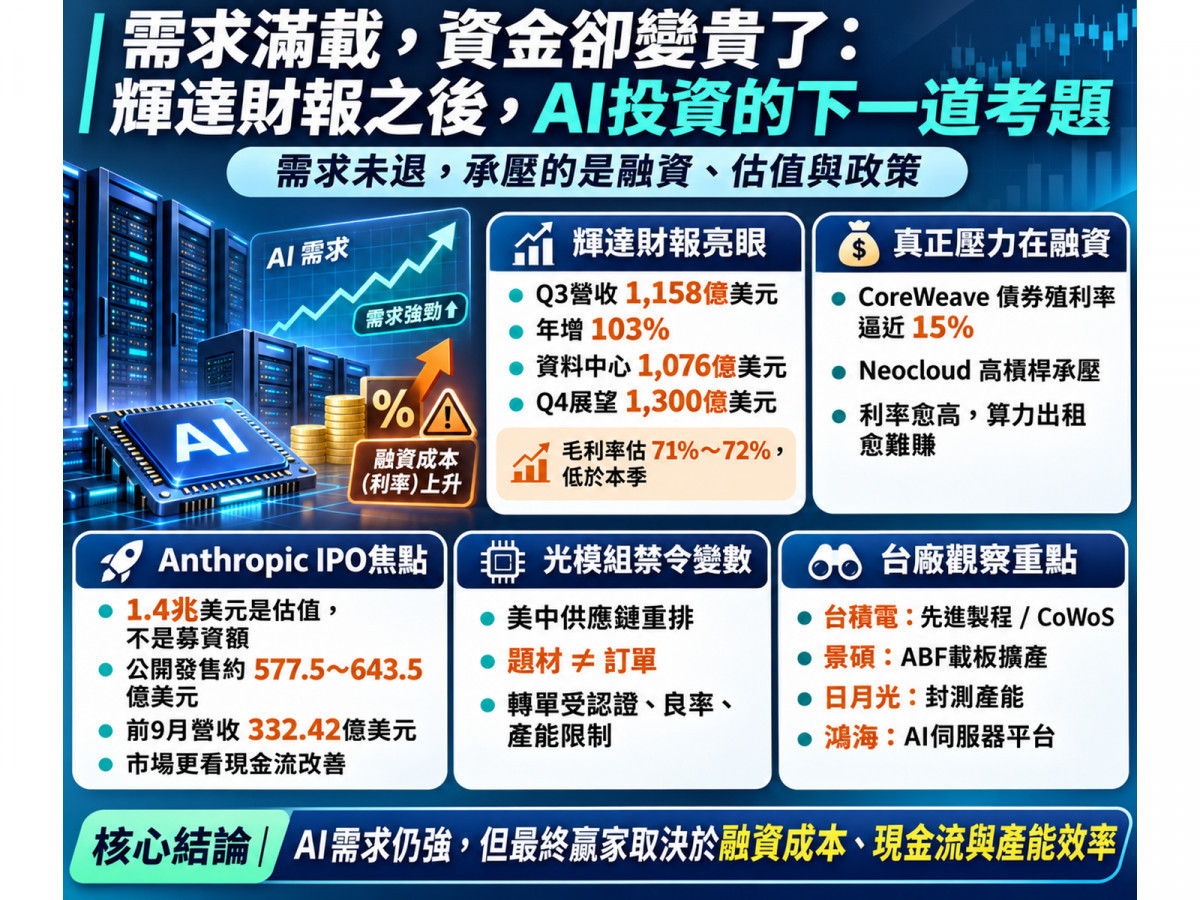
收盤後,輝達的成績單卻看不出需求退燒:FY2027第三季營收1,158億美元,年增103%,較財測中位數1,080億美元高出約7.2%;
資料中心營收1,076億美元,占約92.9%;非GAAP每股盈餘2.68美元。
第四季營收展望1,300億美元,Vera Rubin NVL72也已開始出貨。
但輝達預估下一季毛利率僅71%至72%,低於本季約75%,系統成本與新平台量產都可能侵蝕獲利。
NSA與200日線:別把帳算在同一處
NSA說明,內部網路異常是例行維護期間的短暫服務效能下降,關鍵任務正常;路透社並未獨立確認完整影響範圍。
現有資料無法證明這是網路攻擊,何況市場在消息公布前已有賣壓,848點跌幅不宜全數歸咎NSA。
道瓊與S&P 500雖跌破200日均線,幅度僅約18點與4點,單日小幅跌破,不足以宣告熊市。
真正的裂縫在融資端
更值得細讀的是融資。路透社報導,CoreWeave (CRWV) 6月發行、原始殖利率9.625%的債券,近期次級市場殖利率一度升至接近15%;
Nebius (NBIS)可轉換債價格跌至面額約七成。
市場也在關心輝達新管理層是否延續積極的融資與採購合作;
Steve Eisman則警告,若輝達調整對AI生態系的資金支持,新興雲端業者(Neocloud)可能受到較大衝擊。
Neocloud大量買進GPU、再把算力出租,獲利取決於租金能否覆蓋折舊、電力、維運與利息。
以示意數字計算,借10億美元的利率若由9.625%升至15%,年利息將由9,625萬美元增至1.5億美元;
這僅是假設,既有固定利率債券不會自動調高票息,卻說明資金變貴時,高槓桿業者可能延後建設或重新安排融資。
輝達賣出更多GPU,不等於每家買GPU的業者都賺錢。
Anthropic IPO:1.4兆美元不是募資額
Anthropic已向SEC提交修訂招股書,擬以「ANT」在Nasdaq掛牌。
有報導稱其擬募資1.4兆美元,經查證,這是市場討論的企業估值,不是募集現金。
依招股書,預計發行8.25億股,每股70至78美元,公開發售總額約577.5億至643.5億美元,最終定價尚未確定。
財務面有兩副面孔:2026年前九個月,營收由25.45億美元增至332.42億美元,約13倍;
算力與基礎設施費用188.08億美元,占營收約56.6%;營業虧損由52.24億美元收窄至12.60億美元。
GAAP淨損約1,040億美元,但大部分來自可轉換票據、衍生負債與SAFE的公允價值變動,不等於同額現金燒耗。
若以1.4兆美元估值、年化營收443.23億美元簡單推算,市銷率約31.6倍。
這僅是敏感度示例,卻顯示市場要的不只是成長,還有算力費用率與自由現金流的改善。
光模組禁令:題材不等於訂單
路透社報導,川普政府仍打算限制中國新型資料中心光收發模組進口,即使Amazon、Google、Meta、Microsoft、Cisco與CoreWeave已表達疑慮。
中國企業約占全球市場三分之二,中際旭創(300308.SZ)與新易盛(300502.SZ)是主要供應商;
部分美國科技企業認為,全面落實後供應鏈調整可能長達十年,這是業者評估,並非正式過渡期。
中國若限制磷化銦(InP)出口反制,也僅是可能情境。
美股先押注轉單:Coherent (COHR)漲3.65%、Lumentum (LITE)漲2.56%、Marvell (MRVL)漲2.33%、Corning (GLW)漲2.19%,但四家業務各異,漲幅不是新增訂單的證據。
台灣的華星光(4979)、眾達-KY(4977)、前鼎(4908)在模組端,聯亞(3081)供應InP磊晶,上詮(3363)、波若威(3163)、光聖(6442)偏被動元件。
能否受惠,取決於原產地合規、客戶認證、產能與良率;這些公司尚未被證實取得新增訂單。
台灣供應鏈:訊號紮實,獲利待驗
輝達同日宣布擴大供應鏈合作:台積電(2330)供應Vera Rubin所需的先進製程與CoWoS封裝;
鴻海(2317)深化GPU與網路平台合作;
景碩(3189)將擴大輝達專用ABF載板產能,目標超過現有3.5倍,2028年第三季達規劃產能;
日月光投控/矽品(3711)獲數十億美元規模資金支持,專用產能預計2029年中以前逐步建立。
但3.5倍是特定專用產能,不是景碩整體EPS放大3.5倍,投資承諾也不等於認列營收。
這同時是雙面訊號:供應商與輝達共同扛起更長期的資本承諾,一旦AI需求不如預期,產能利用率都可能成為風險。
後市可分三種條件式情境:展望穩健、融資壓力緩解,供應鏈估值可能修復;
需求續增但資金成本仍高,則高檔震盪、個股分化;
Neocloud融資收縮、雲端採購下修,AI硬體可能同步承壓。這些並非機率預測。
台股端,優先觀察台積電與先進封裝的量產進度、載板廠毛利,以及鴻海、廣達(2382)、緯穎(6669)的伺服器訂單;
美股端,則看Neocloud的高收益債殖利率。
輝達財報回答了「AI需求是否消失」,卻沒回答「誰能賺到最後的利潤」。
每家公司能否取得足夠的營業利益與現金流,支撐目前估值,才是下一道考題。
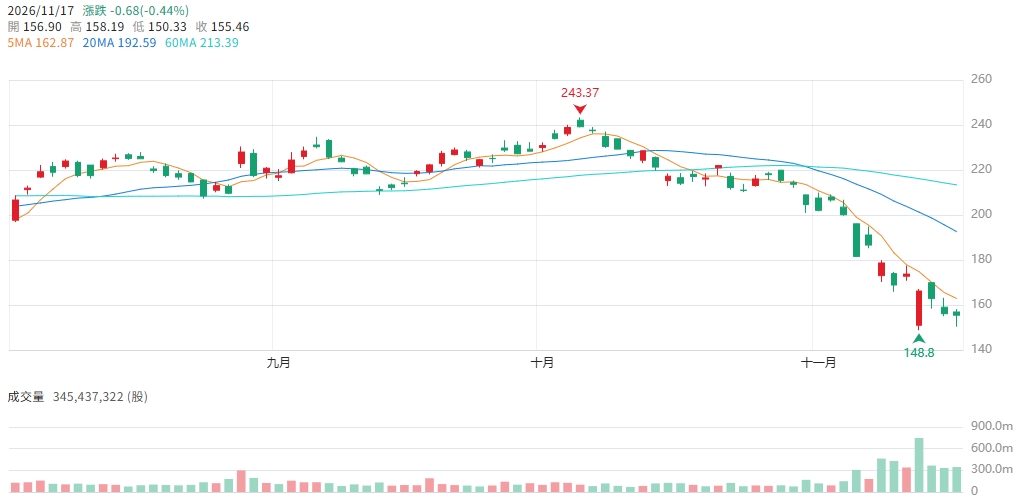
▲圖/CMoney 輝達(NVDA) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。