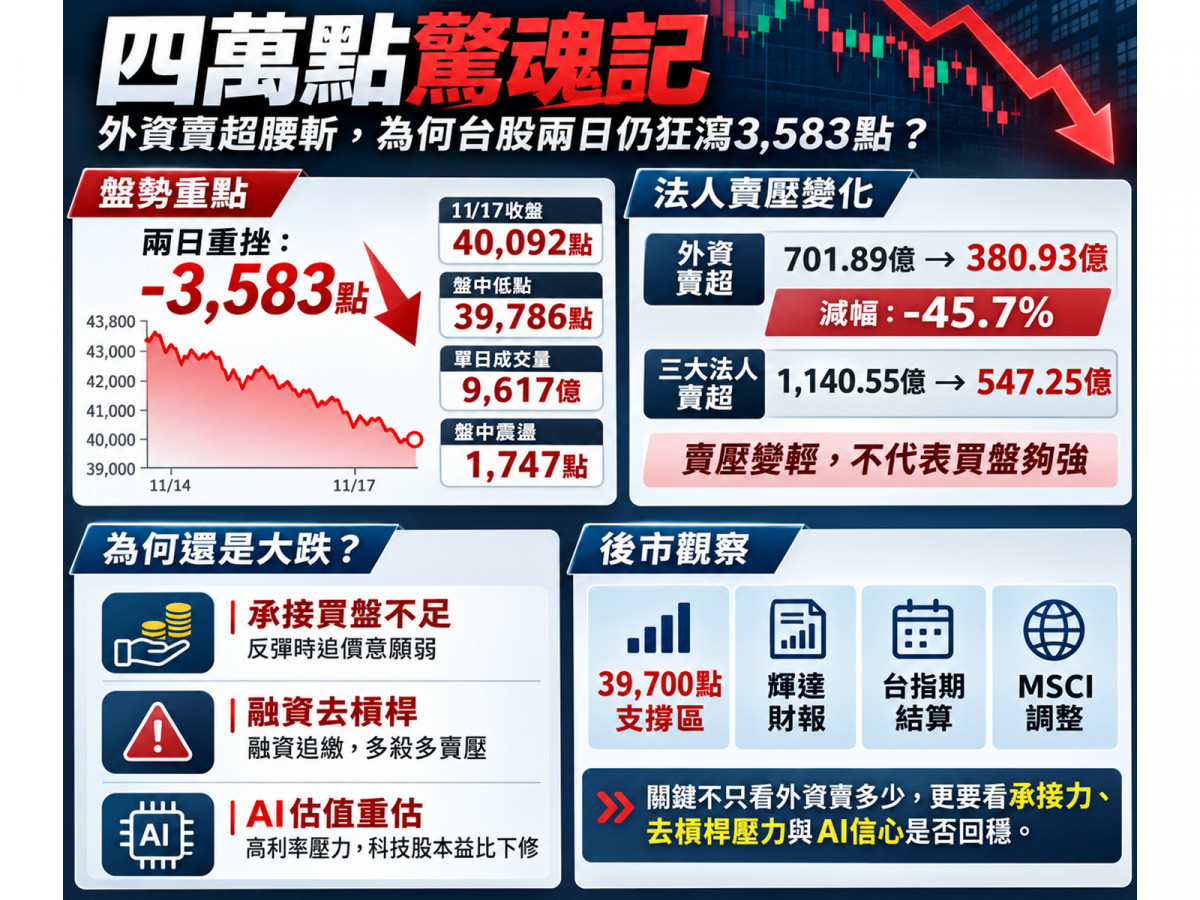
2026年11月17日的台灣資本市場,留下一道令投資人費解的矛盾軌跡。
這一天,外資現貨賣超從11月16日的701.89億元縮減至380.93億元,投信賣超更從179.63億元驟降至9.35億元,連同自營商賣超由259.03億元降至156.96億元,三大法人合計賣超由1,140.55億元減輕至547.25億元,單日賣壓縮減達593.30億元。
當日加權指數以40,546.64點開出後,盤中雖一度跌破四萬點大關、下探39,786.45點,隨後卻湧現低接與回補買盤強拉1,747.39點,最高觸及41,533.84點。
然而,這場看似賣壓趨緩的反攻最終功敗垂成,指數在9,617.95億元的放大成交量中再度失速,終場下跌947.97點、跌幅2.31%,收在40,092.11點。
短短兩個交易日,台股累計重挫3,583.01點,較11月13日收盤43,675點下跌約8.20%,幾乎全數吐回11月9日至11日衝上44,257.15點所建立的逾4,500點反彈漲幅,盤中低點距離11月6日的收盤低點39,701.64點更僅剩84.81點(11月6日盤中低點為37,837點)。
為何法人賣超明顯縮小,股市卻依舊收黑?解開這道謎題的關鍵,在於股票價格並非由單日淨賣超金額單獨決定,而是取決於買賣雙方在不同價位願意提供的交易數量。
11月16日至17日兩天內,外資累計賣超達1,082.82億元,三大法人合計淨賣出約1,687.80億元,龐大籌碼全賴三大法人以外的自然人、其他法人或政府相關帳戶提供淨承接。
投信賣超大幅收斂雖有助降低市場壓力,但賣超縮小不等於轉為買超;
當市場顧慮隔夜美股、期貨結算與財報變數而削弱追價意願,加上部分短線資金趁盤中反彈逢高降低持股,即便外資倒貨力道減輕,買盤承接力道不足仍使指數再度回落。
籌碼面的另一項爭論,在於市場觀點認為外資雖減少現貨賣超,卻將賣壓轉移至台指期空單。
然而檢視臺灣期貨交易所可核對的官方數據,11月16日台股大跌2,635點當天,外資臺股期貨(大台)未平倉淨空單反而從11月13日的100,870口減少4,083口至96,787口,證明期貨與現貨並非每天必然同步變化。
以大台每點價值200元、指數4萬點估算,96,787口淨空單相當於約7,743億元的名目契約曝險,但期貨採保證金交易,這並非外資實際投入7,743億元放空,背後可能涵蓋持有台積電(2330)等大型科技股的現貨避險、方向性部位、結算前轉倉或跨市場套利配置。
在11月17日完整盤後全月份未平倉資料確認前,單憑單一數據並無法證實同一批資金正把賣股操作轉為期貨避險。
真正潛伏在水面下的考驗,是外資減碼與內資信用交易「去槓桿」同時進行。
當股價急跌壓低擔保維持率,使用融資、期貨或正向兩倍槓桿ETF的投資人面臨虧損與追繳壓力,若買盤不足,主動減碼與強制平倉便可能形成「多殺多」的負向回饋。
11月16日上市融資餘額已單日減少121.01億元至5,244.98億元,上櫃融資減少42.87億元,上市櫃合計縮減163.88億元,上市融券餘額則增加約8,600張至約21.74萬張。
雖然11月16日上市平均融資維持率約158.6%、上市櫃合計約157.6%,仍高於130%的追繳參考門檻,但高檔融資重押高波動科技股的個別帳戶,往往比市場平均值更早面臨追繳賣壓。
從總體經濟與產業背景來看,這波修正是全球AI科技股重新評價、美元利率壓力與高估值調整三項因素相互影響的結果。
11月16日美股費城半導體指數下跌5.28%,台積電ADR下跌6.34%,輝達下跌4.12%,超微(AMD)與美光(MU)亦同步走弱。
美國10年期公債殖利率維持高檔增加估值壓力,新台幣兌美元匯率也從11月13日的32.838元小幅貶至11月16日的32.886元。
近期輝達管理層變動、美國收緊先進AI晶片出口管制,以及AI融資與資本支出可持續性的不確定性,促使市場重新評估科技股風險溢酬。
在估值機制下,即便企業未來每股盈餘(EPS)維持不變,只要市場願意支付的本益比從30倍降至25倍,理論估值就會下修16.7%。
這種估值調整直接反映在11月17日的市場廣度與個股分化上。
當日上市下跌家數達799家,為上漲238家的3.36倍(平盤74家)。
不過科技權值股並非全面潰敗,台積電當日下跌2.03%,跌幅略低於加權指數的2.31%,聯發科(2454)逆勢上漲1.18%,鴻海(2317)小漲0.22%;
反觀台達電(2308)下跌約5.8%,南電(8046)、聯茂(6213)、創意(3443)等PCB、載板與IC設計高估值族群則承受顯著賣壓。
面對廣達(2382)、緯創(3231)、緯穎(6669)、奇鋐(3017)與智邦(2345)等AI伺服器供應鏈,市場正嚴格檢視企業究竟具備已確認訂單與穩健現金流,還是僅依賴提前反映2027年高速成長的預期。
若主要雲端客戶AI資本支出與台積電先進製程需求維持成長,短期股價修正反而能改善長期預期報酬;反之,若訂單與EPS展望下修,高估值族群將面臨獲利與本益比同步修正的風險。
展望後市,11月18日將迎來兩大關鍵變數:台灣時間凌晨5時20分輝達公布FY2027第三季財報(6時召開電話會議),以及11月台指期近月契約結算。
月底則有11月30日收盤生效的MSCI半年度調整,台股在全球市場指數(3.25%升至3.28%)、全球新興市場指數(28.86%升至29.01%)及亞洲除日本指數(32.72%升至32.83%)權重雙雙調升;
MSCI台灣指數新增台燿(6274)、南電、景碩(3189),刪除中租-KY(5871)、嘉澤(3533)、元太(8069)、萬海(2615),並將台積電權重調降0.25個百分點至54.29%。
然而,MSCI被動配置買盤不保證能抵銷主動型外資減碼。
未來一至四週,台股究竟能守穩39,700點前波收盤低點完成二次探底、在四萬點附近反覆震盪整理籌碼,抑或失守前低引發新一波去槓桿賣壓,取決於企業獲利與資金調整的拉鋸。
在單日振幅逾1,700點的高波動環境下,不宜單憑四萬點整數關卡盲目猜底或重押槓桿商品,唯有等待外資停止持續減碼、期貨空方曝險收斂,以及輝達財報重新確立AI獲利信心,台股才能真正走出修正陰霾。
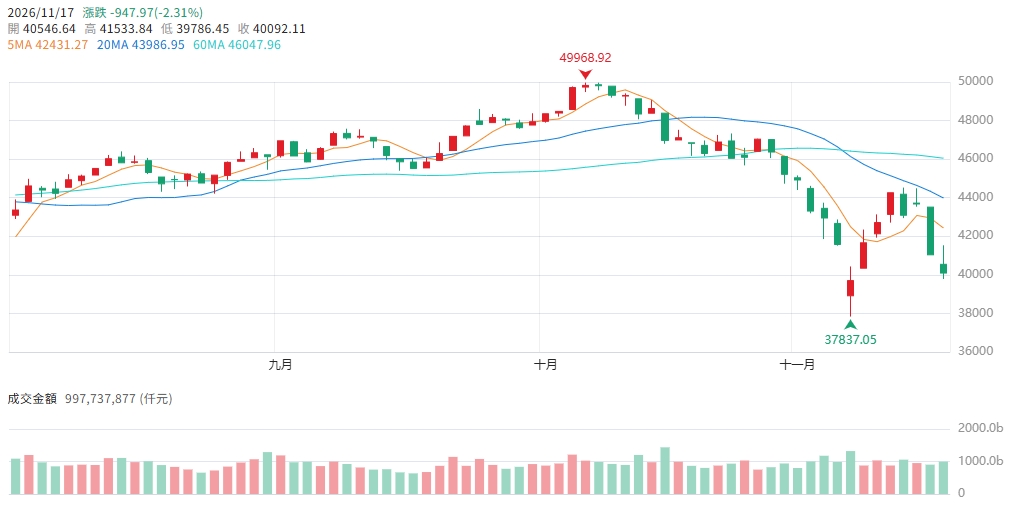
▲圖/CMoney 加權指數 K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。