智原科技的業務核心,是替客戶設計並量產客製化晶片。公司提供 ASIC/SoC 設計服務、量產服務與矽智財(IP)授權:前期透過 IP 與設計服務收取費用,晶片進入量產後再取得相關收入。AI、HPC、網通及車用晶片需求增加,讓客戶更需要外部設計服務;智原累積的 IP 與設計經驗,是承接專案的重要基礎。
2026 年第三季合併營收 36.64 億元,季增 10.6%、年增 13.2%;毛利率 42.5%,歸屬母公司淨利約 2.8 億元,EPS 1.07 元。前三季合併營收 95.66 億元,年減約 37%;歸屬母公司淨利 5.81 億元,年增約 10.9%,EPS 2.23 元。數字呈現營收尚未回到去年水準,但獲利已有改善,後續仍要看營收能否持續回升,以及量產比重變動對毛利率的影響。
今年的成長動能主要來自第三季營運回升、AI/HPC 相關設計需求與新專案進展。較受市場關注的是智原取得美系客戶的 2 奈米雲端 AI 晶片設計案,合約金額達數千萬美元,預計自 2027 年上半年起依進度認列。
公司表示,2027 年營收以雙位數成長為目標;若大型 AI 專案依期程推進,並有其他先進製程案接續,明年營收與獲利有望改善。不過,設計案認列時程、後續量產規模及費用增加,都會影響實際 EPS。
法人預估仍有落差。FactSet 10 月底調查的 2026 年 EPS 中位數約 3.19 元,2027 年 EPS 中位數約 6.34 元;另有 11 月初更新資料將 2026 年 EPS 預估列為 3.36 元,顯示新消息尚未完全反映成一致預測。FactSet 當時的目標價約 195 至 200 元。
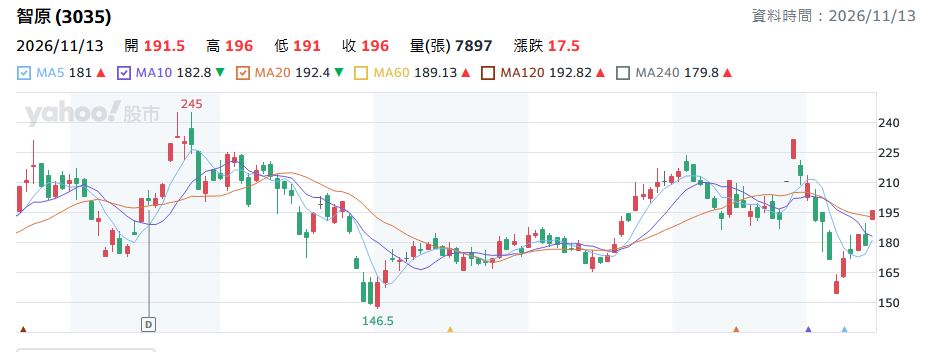
以 2026 年 11 月 13 日收盤 196 元來看,操作上,可把 195–200 元視為目前法人目標價參考,各大本土與外資投顧給出的目標價則略有差異,部分樂觀的本土投顧給出 220 元 的目標價與「買進」評等,