輝達創辦人黃仁勳請辭,全球 AI 晶片競爭版圖再度受到關注。就在輝達股價劇烈震盪之際,競爭對手超微(AMD)憑藉資料中心業務高速成長,以及市場對客戶分散供應商的期待,美股 11 月 12 日收在 585.30 美元,上漲 5.86%。
AMD 第三季財報顯示,資料中心營收年增 97%,已占整體營收近 64%。公司更預估,2027 年整體營收成長將超過 80%,資料中心業務占比可望進一步提高。
隨著 AMD 的 Helios 機架級 AI 系統開始交付,市場關注焦點也轉向台灣:從機櫃設計、伺服器組裝,到晶圓代工、先進封裝與載板,哪些公司與 AMD 的合作最直接?又有哪些只是產品採用關係?
綜合公開合作證據、業務與 AMD 資料中心的關聯性,以及 2026 年第四季至 2027 年的可能貢獻時程,本文將台灣 16 檔合作夥伴分為 12 個排序組別。其中,營邦、緯穎、台積電與力成各自位於不同供應環節,是值得優先追蹤的四家公司。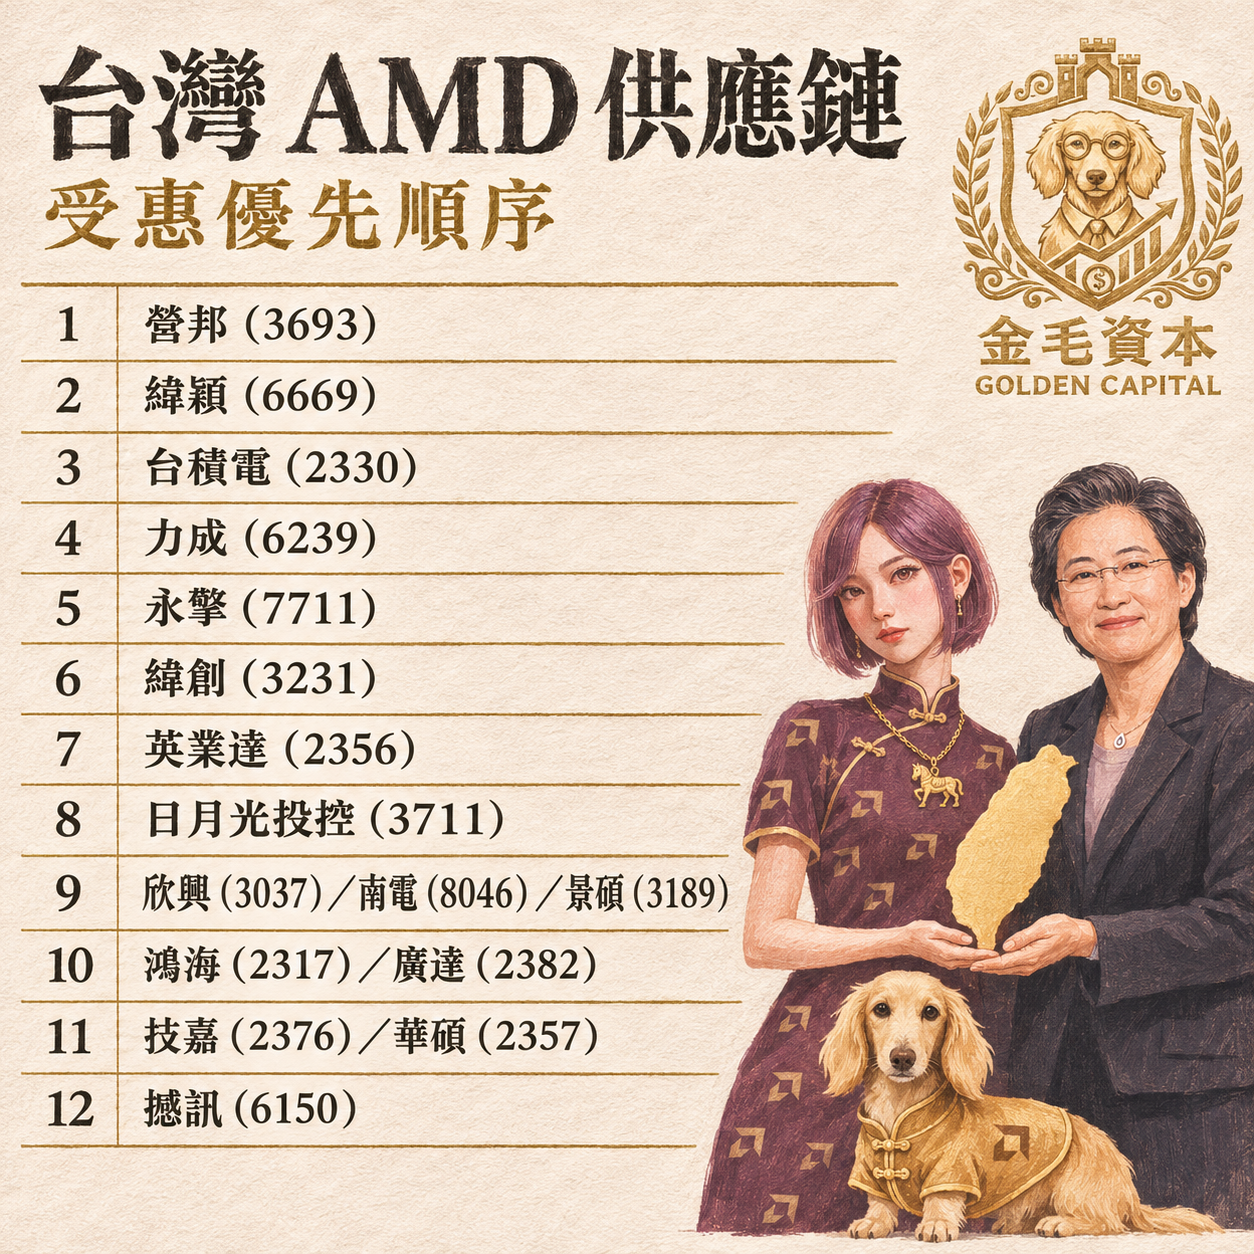
黃仁勳確定請辭 AMD 上漲反映競爭期待
輝達董事會 11 月 12 日宣布,黃仁勳已辭去總裁、執行長及董事職務,即時生效;財務長 Colette Kress 出任代理執行長,董事會則將尋找永久繼任人選。
事件背景方面,輝達董事會先前已就媒體報導涉及外國情報活動的疑慮啟動獨立調查,並表示當時沒有理由認為美國國家安全或輝達機密已受到損害。調查仍須等待結果,不能把相關指控視為已證實事實。
股價方面,輝達 11 月 12 日收在 166.19 美元,下跌 4.34%;AMD 則收在 585.30 美元,上漲 5.86%。使用者提供資料中的 AMD 552.90 美元,是此次上漲前一交易日的收盤價。
市場確實出現重新評估 AMD 競爭地位的聲音。William Blair 將 AMD 評等調升至「優於大盤」,認為輝達面臨的不確定性可能為 AMD 帶來機會;美國銀行同日也將 AMD 目標價由 650 美元調升至 700 美元。
AMD 資料中心營收85.46億美元 成長動能不只來自 GPU
AMD 11 月 3 日公布的 2026 年第三季財報,營收達 133.77 億美元,年增 45%、季增 16%;非 GAAP 調整後每股盈餘為 2.09 美元,年增 74%。依 Investing.com 彙整的分析師共識,營收與調整後 EPS 分別高於約 130.6 億美元及 1.94 美元的預估值。
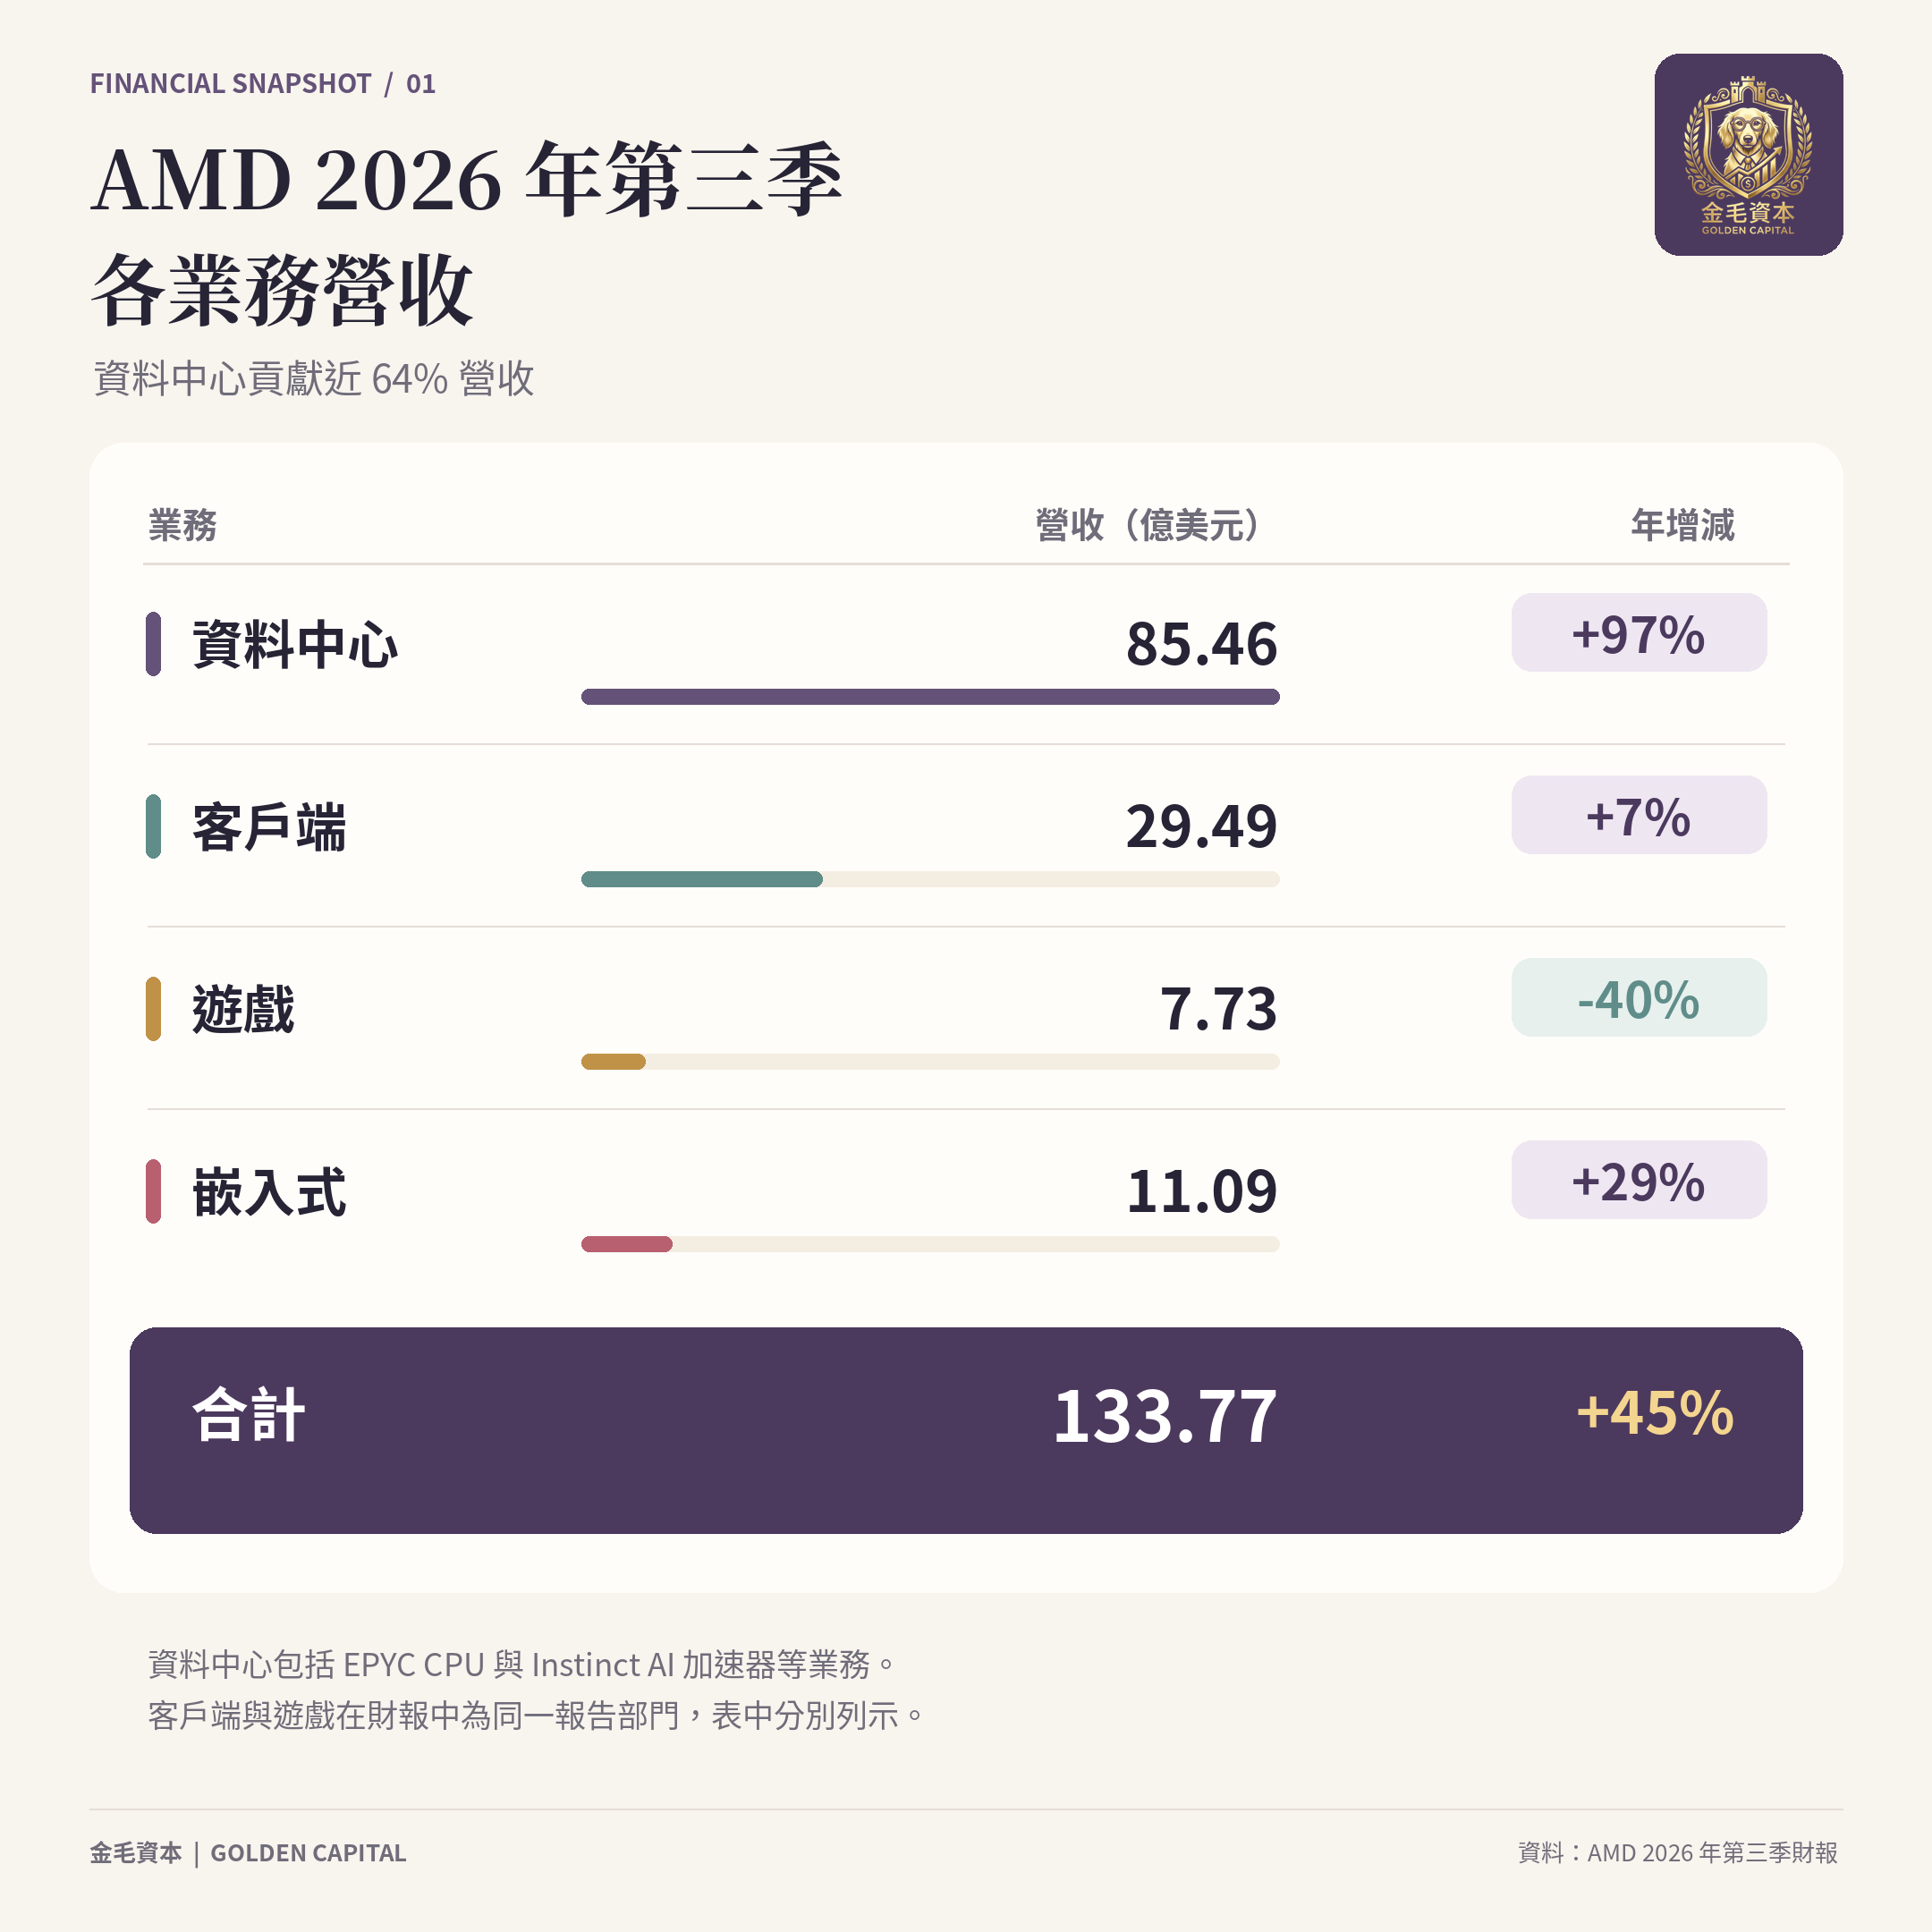
資料來源:AMD 第三季財報;客戶端與遊戲在公司財報中合併為同一報告部門,表中另列兩項業務營收。
值得注意的是,資料中心年增 97% 並不等於 AI GPU 營收年增 97%。該部門同時包含 EPYC 伺服器 CPU、Instinct AI 加速器等業務;AMD 表示,第三季成長來自 EPYC 強勁需求,以及 MI450 系列 GPU 推出。
資料中心占 AMD 總營收的比重,從去年同期約 47% 升至本季約 64%。以財報數字計算,資料中心單季營收較去年增加約 42.05 億美元,高於公司整體營收增加的約 41.31 億美元,反映其他業務的增減互相抵銷後,資料中心已成為主要成長引擎。
獲利方面,AMD 第三季資料中心部門營業利益約 28.82 億美元,年增 168%;部門營業利益率由去年同期約 25% 升至 34%,顯示業務規模擴大後,獲利成長速度快於營收。
另須區分兩種 EPS 口徑:本季 GAAP EPS 為 1.46 美元,與調整後的 2.09 美元不同。AMD 表示,GAAP 結果包含與客戶認股權證相關的非現金評價費用;未來相關評價也可能隨股價與假設變動而波動。
第四季再拚成長 2027 年展望是供應鏈關鍵
AMD 對第四季的財測中位數為營收 170 億美元、上下浮動 3%,中位數約較去年同期成長 66%、較第三季成長 27%。公司在法說會中進一步預估,第四季資料中心營收可望較第三季成長約 50%。
若僅以第三季資料中心營收 85.46 億美元乘上 1.5 倍試算,第四季約為 128.19 億美元。這只是依公司成長率估計所做的試算,實際結果仍須以財報為準。
展望 2027 年,AMD 管理層提出三項值得供應鏈追蹤的預期:
-
公司整體營收: 年增超過 80%。
-
資料中心 CPU 業務: 年營收約為 2026 年的兩倍。
-
資料中心 AI 業務: 年營收預估將顯著超過 2026 年的兩倍。
AMD 同時預期,資料中心業務 2027 年占公司總營收的比重將超過 80%。以上都是公司依當時訂單與供應能見度提出的前瞻預估,不是已實現數字。
如果這項展望逐步實現,影響將不只限於 GPU。AMD 擴大 EPYC 與 Instinct 出貨,需要晶圓、先進封裝、載板、機櫃、運算托盤及伺服器整機同步配合,台灣業者因此有機會從多個環節參與成長。
Helios 已開始部署 台廠合作角色逐漸清楚
AMD 第三季財報簡報指出,Anthropic、Meta、Microsoft、OpenAI 與 Oracle Cloud Infrastructure 已在首批 Helios 機架級系統上執行模型與工作負載。蘇姿丰 10 月訪台時也表示,Helios 已依計畫自第三季開始出貨。
AMD 在台灣產業合作公告中,具名提到:
-
緯穎(6669)、緯創(3231)、英業達(2356): 參與打造 Helios 系統。
-
營邦(3693): 參與 Helios 機架及運算托盤的機構設計。
-
日月光(3711)、矽品: 合作開發及驗證晶圓型 2.5D EFB 橋接技術。
-
力成(6239): 與 AMD 驗證面板級 2.5D EFB 技術。
-
欣興(3037)、南電(8046)、景碩(3189): 以載板技術支援 AMD 先進封裝需求。
另外,AMD 推出的 Helion 是另一項以 EPYC 處理器為核心的代理式 AI 機架參考設計,與 Helios 不應混為一談。AMD 公告列出鴻海及廣達旗下 QCT(雲達)等合作夥伴支持 Helion;不過,參與參考設計本身,仍不等於已揭露特定訂單金額或營收貢獻。
AMD 台灣合作夥伴受惠排序:16 檔分為 12 組
以下排序以 2026 年第四季至 2027 年 AMD 資料中心成長的潛在受惠程度為主,綜合合作直接性、目前所處階段、業務聚焦程度與公開證據判斷。
由於多數公司未揭露 AMD 專案營收或獲利占比,排序是產業觀察,不是可精確計算的獲利排名,也不代表股價漲幅排序。表中月營收均為公司整體合併營收,不能全部歸因於 AMD。
營收資料依各公司月營收公告及公開彙整資料整理。
表中的合作性質也有差別:營邦、力成等公司提供設計或製造服務;永擎、技嘉、華碩與撼訊則有採用 AMD 晶片推出產品的公開紀錄。產品採用關係不等於已取得 Helios 或 MI450 訂單。
其中,永擎公開產品使用的是 Instinct MI350/MI355X 等平台,不能直接推定已切入 Helios 機架或 MI450 專案。技嘉、華碩也有公開的 AMD Instinct 伺服器產品,但個別產品的銷售額並未在上述公告中拆分。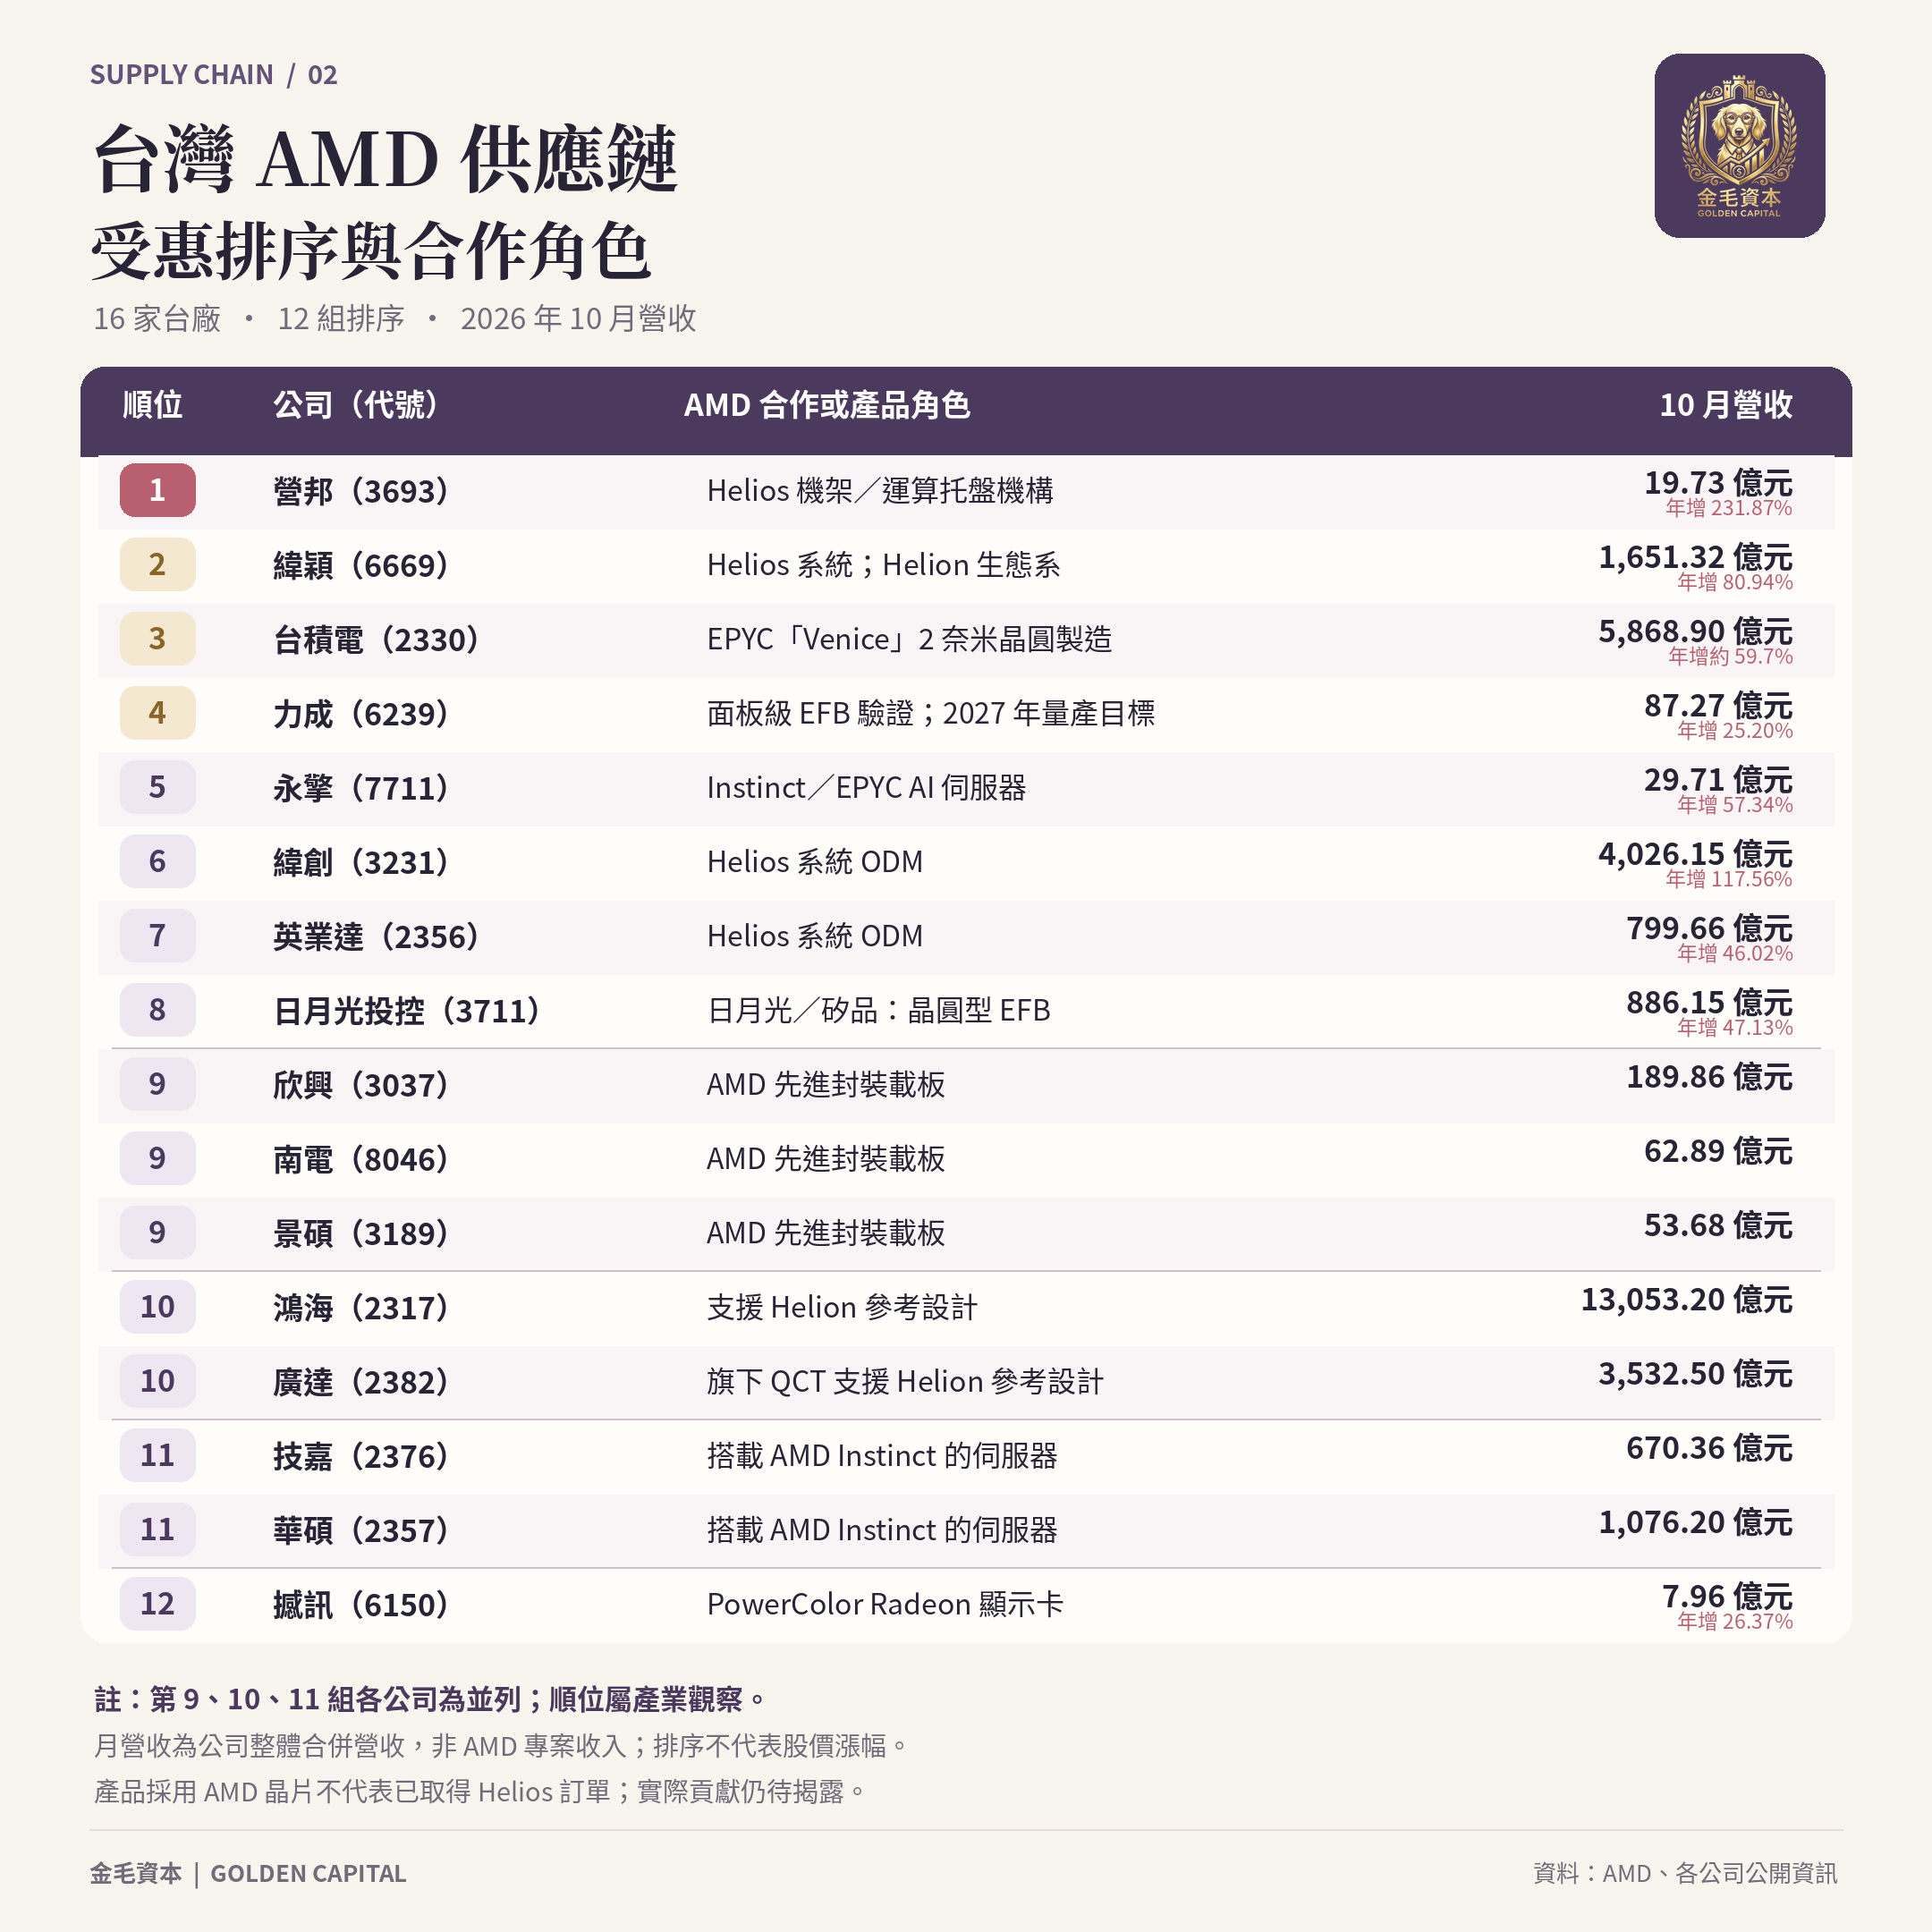
第一名營邦:最貼近 Helios 機構設計 營收與毛利率同步轉強
在台灣 AMD 概念股中,營邦是與 Helios 機架及運算托盤設計連結最明確的公司之一。
營邦與 AMD 雙方公告均指出,營邦參與 Helios 的機架級與運算托盤機構設計。營邦也曾表示,是 MI450 系列相關機架產品的早期合作廠商。不過,公開資料不足以證明它是 Helios 唯一供應商,也不能直接確認特定雲端客戶的所有機櫃都由營邦供應。
營邦 10 月合併營收 19.73 億元,月增 28.37%、年增 231.87%;前 10 月累計 100.98 億元,年增 55.43%。公司對營收成長的說明,是伺服器相關應用需求與客戶訂單增加,並未單獨揭露 AMD 貢獻金額。
最新第三季財報也顯示:
-
單季營收約 40.29 億元。
-
單季毛利率 29.93%,高於去年同期 26.30%。
-
單季 EPS 11.53 元。
-
前三季累計 EPS 20.19 元。
營邦排名第一,主要是因為其公開合作內容與 Helios 擴產高度相關,公司規模相對較小,專案放量時可能產生較明顯的營運彈性。真正的彈性有多大,仍取決於訂單分配、交貨時程與毛利率,不能直接從整體營收年增率推算。
力成:2027 年面板級封裝潛力高 但仍須等待量產
力成與 AMD 的合作集中於 FOPLP 面板級扇出封裝。AMD 已公告,雙方完成面板級 2.5D EFB 互連技術驗證;力成則表示,供應 AMD 的 FOPLP 專案朝 2027 年量產目標推進。
面板級封裝的潛在優勢,在於使用較大面積的面板處理封裝產品,有機會改善單位面積的生產效率。但最終成本、良率與交貨能力,仍要看產品設計和量產成果,不能直接認定所有 FOPLP 產品都一定比其他先進封裝便宜。
力成 10 月營收 87.27 億元、年增 25.20%,前 10 月累計約 784.91 億元、年增 29.75%。由於 AMD 面板級專案仍以後續量產為重點,現有整體營收成長不能直接解讀成 FOPLP 已大量貢獻。
因此,力成在排序中偏向 2027 年技術與量產潛力;若只看眼前季度的出貨確定性,不能把它與已參與系統交付的廠商視為完全相同。
撼訊與 AMD 關係直接 但主要看 Radeon,不能直接對應資料中心
撼訊旗下 PowerColor 長期推出採用 AMD Radeon GPU 的顯示卡,雙方產品合作關係明確。
撼訊 10 月營收達 7.96 億元,月增 22.92%、年增 26.37%;前 10 月營收約 50.91 億元,仍較去年同期減少 19.50%,但衰退幅度已較前九月收斂。公司最新第三季單季 EPS 為 1.56 元,前三季累計 EPS 為 4.02 元。
撼訊可以觀察 AMD 顯示卡新品、通路銷售及消費端需求回溫,但其業務與 AMD 的資料中心 AI 加速器成長並非同一條線。
事實上,AMD 第三季遊戲業務營收年減 40%;公司也預估第四季客戶端與遊戲合併部門營收將季減超過 20%。這並不代表撼訊一定同步衰退,卻說明AMD 資料中心大增與 Radeon 市場需求可能朝不同方向變化。
AMD 技術圖:585美元反彈至壓力區 先看594至600美元
依最新技術線圖,AMD 11 月 12 日開盤 569.28 美元,盤中最高 594 美元、最低 554.90 美元,收在 585.30 美元,上漲 5.86%。
股價自前波急跌後強力反彈,重新接近 594 至 600 美元區域。這裡包含當日高點及整數關卡,是短線觀察重點:
-
向上: 若後續能突破並站穩 594 至 600 美元,可再觀察圖中前波約 630 至 660 美元的高點區域。
-
向下: 若反彈遇壓,先觀察當日低點約 554.90 美元及 550 美元附近;若再度失守,圖中約 500 至 520 美元的波動區值得留意。
當日成交量約 5,539 萬股,高於所示 30 日平均量約 2,884 萬股,顯示反彈伴隨明顯換手。ADX 約 21.12;ADX 衡量的是趨勢強度,本身不判斷漲跌方向,仍需配合價格與後續成交量觀察。
輝達技術圖:開低收高有承接 仍須收復上方價位
輝達 11 月 12 日開盤 151.01 美元,最低 148.80 美元,隨後反彈至最高 167.14 美元,收在 166.19 美元。
當日呈現開低收高:從開盤價到收盤價漲幅約 10%,但相較前一交易日收盤價 173.73 美元,全天仍下跌 4.34%。這表示低檔有承接力道,但尚不能只憑一日反彈判定下跌趨勢結束。
後續可觀察:
-
上方: 先看當日高點 167.14 美元,再看能否收復前一日收盤價 173.73 美元;約 180 美元附近也是圖上值得留意的區域。
-
下方: 先看 160 美元整數關卡,若再度走弱,則留意當日低點 148.80 美元。
當日成交量約 7.47 億股,約為圖示 30 日平均量 1.66 億股的 4.5 倍,反映消息衝擊下的劇烈換手。ADX 約 39.48,顯示趨勢強度升高;結合近期價格下跌,可以看出波動仍大,但 ADX 數值本身不能判定方向。
輝達原訂於美國時間 11 月 17 日公布下一次季度財報,市場屆時將進一步檢視資料中心需求、產品交付與客戶展望。
資料中心擴張仍有變數 台廠要看訂單,也要看建置進度
AMD 的財測描繪強勁成長,但資料中心能否如期建成,還取決於電力、用水、地方審查與居民接受程度。
蘇姿丰近期表示,科技產業需要更積極向地方社區說明資料中心投資、基礎建設及就業效益。根據 NBC 出口民調,約 76% 的受訪投票者反對在自己社區新建資料中心;Ballotpedia 對 11 月 3 日地方投票的統計則指出,追蹤的 41 項相關提案中,有 40 項結果傾向限制資料中心發展。這些是不同調查與統計口徑,不能將 40 項提案直接理解為 40 個城鎮全面禁建。
對台灣供應鏈而言,投資人接下來可追蹤四項訊號:AMD 是否如預期擴大 Helios 交付、台廠是否揭露更具體的專案營收、力成量產與良率進度,以及資料中心建置是否遭電力或審查延後。
還有一點不能忽略:不少台廠同時供應 AMD 與輝達。即使 AMD 市占提高,對單一公司的影響仍取決於兩家平台各自的訂單、產品價值與毛利率;若只是客戶在不同晶片之間轉換,未必等同整體需求同比例增加。
就目前可確認的資料來看,營邦的 Helios 機構合作最具題材集中度,緯穎與台積電具備較直接的系統或製造角色,力成則是需要等待 2027 年量產驗證的中期布局。至於哪一檔股票最值得買,還必須再對照股價、估值、財報與投資人的風險承受能力。