高僑(6234)正從傳統自動化設備與智慧倉儲業務,逐步延伸至AI伺服器高階PCB微型鑽頭領域。隨著AI高階PCB微型鑽頭通過客戶認證、大甲與泰州兩廠擴產計畫推進,市場關注其能否將營收成長進一步轉化為穩定的本業獲利。
AI鑽頭成長主軸
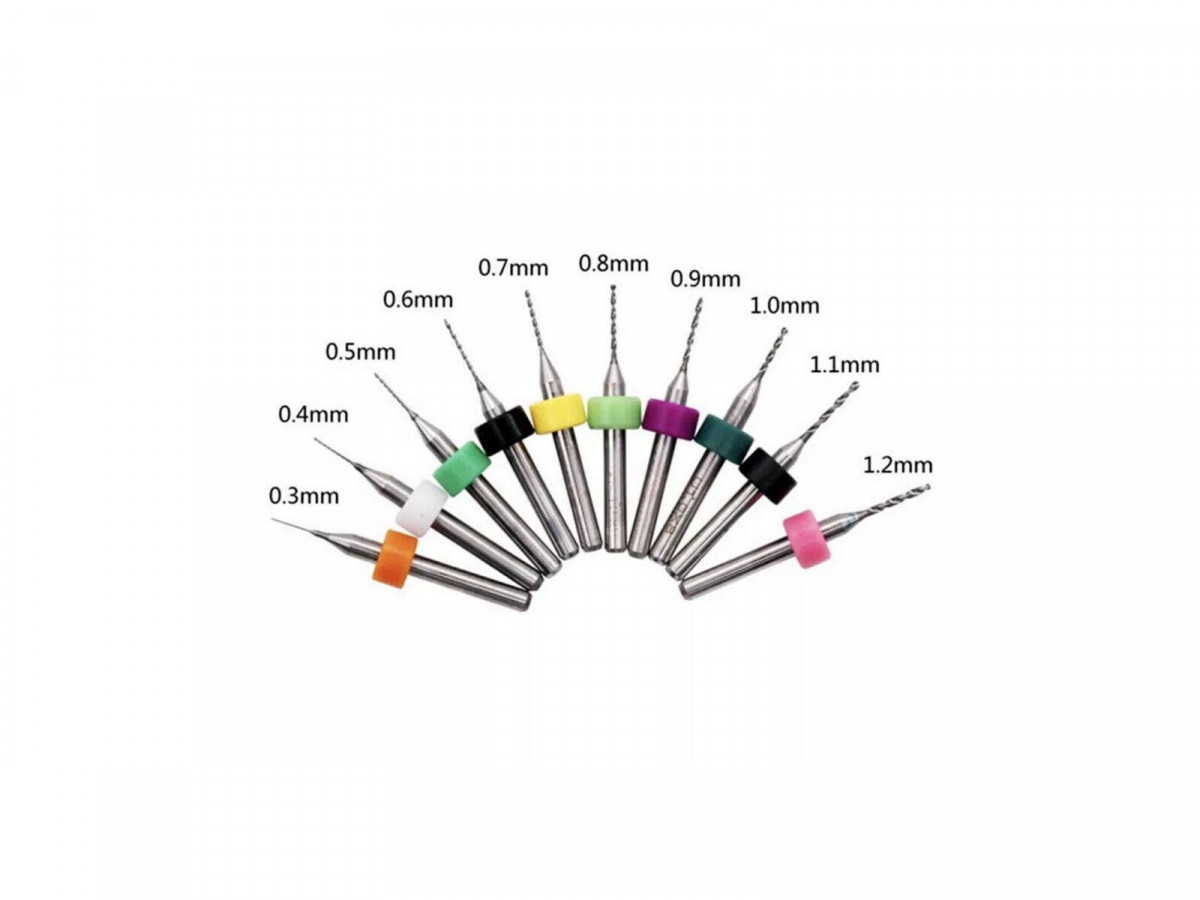
高僑目前業務涵蓋PCB精密微型鑽頭、半導體自動化設備,以及智慧倉儲與整廠自動化。其中,PCB微型鑽頭屬於消耗性產品,若成功切入AI伺服器、高層數及厚板PCB客戶,有機會建立較持續性的出貨需求,並改善過去以專案型設備收入為主的營運結構。公司已開發適用於AI高階PCB的微型鑽頭,直徑涵蓋0.2至0.35mm,並可對應5mm板厚、26層PCB;既有精密鑽頭最小規格則達0.075mm。AI伺服器PCB對鑽孔精度、孔壁品質、耐磨耗及加工穩定性要求提高,成為高僑切入高階供應鏈的技術關鍵。
擴產與訂單能見度
根據2026年10月13日《經濟日報》報導,高僑PCB微型鑽頭月產能將由1,400萬支擴充至2,400萬支,新增月產能1,000萬支,增幅約71.4%;台灣大甲及中國大陸泰州兩廠擴產原定於2026年第四季完成。
報導並指出,微型鑽頭已通過客戶認證,訂單能見度延伸至2027年下半年。市場將持續關注擴產後的實際出貨量、稼動率,以及AI伺服器PCB客戶認證與新訂單是否持續增加。
營收加速、獲利待驗證
高僑2026年10月營收為1.108億元,年增335.83%;2026年1至10月累計營收6.291億元,年增65.86%。近三個月營收年增率分別為8月68.4%、9月133.52%、10月335.83%,呈現連續加速態勢。
不過,獲利結構仍待改善。2026年上半年公司營收2.764億元,營業毛利2,219萬元,營業利益為負459萬元;稅後淨利3,260萬元,EPS為0.32元。第二季毛利率8.77%、營業利益率0.88%,顯示營收成長尚未完全轉化為本業獲利。
估值與風險
以2026年11月10日收盤價49.25元、近四季EPS約1.04元計算,高僑本益比約47.4倍,股價淨值比約1.76倍,市值約49.4億元。相較2025年EPS僅0.05元的獲利基礎,目前估值已反映市場對2026至2027年AI PCB鑽頭成長的預期。
後續觀察重點包括:鑽頭出貨量與稼動率、毛利率能否提升、營業利益能否由負轉正並擴大,以及EPS能否跟上股價漲幅。此外,AI PCB鑽頭的客戶認證、產品良率、鑽頭壽命與同業競爭,也是影響中長期營運表現的關鍵變數。
綜合評析
高僑具備「AI高階PCB微型鑽頭」與「半導體智慧物流」兩條成長路線。前者是短中期最關鍵的營收動能,後者則受惠於半導體廠資本支出與智慧倉儲需求,包括曾承接台積電Fab15的12吋晶圓盒自動倉儲系統,以及台灣高鐵左營庫房自動化倉儲實績。
整體而言,高僑正處於從自動化設備公司轉型為AI PCB供應鏈受惠者的階段。營收負責證明需求,毛利率負責證明產品價值,營業利益則負責證明企業真正獲利;唯有三項指標同步改善,高僑才有機會從AI題材股進一步轉型為具備持續獲利能力的成長股。
(本文內容為公開資訊整理,不構成投資建議,投資人應自行評估風險。)