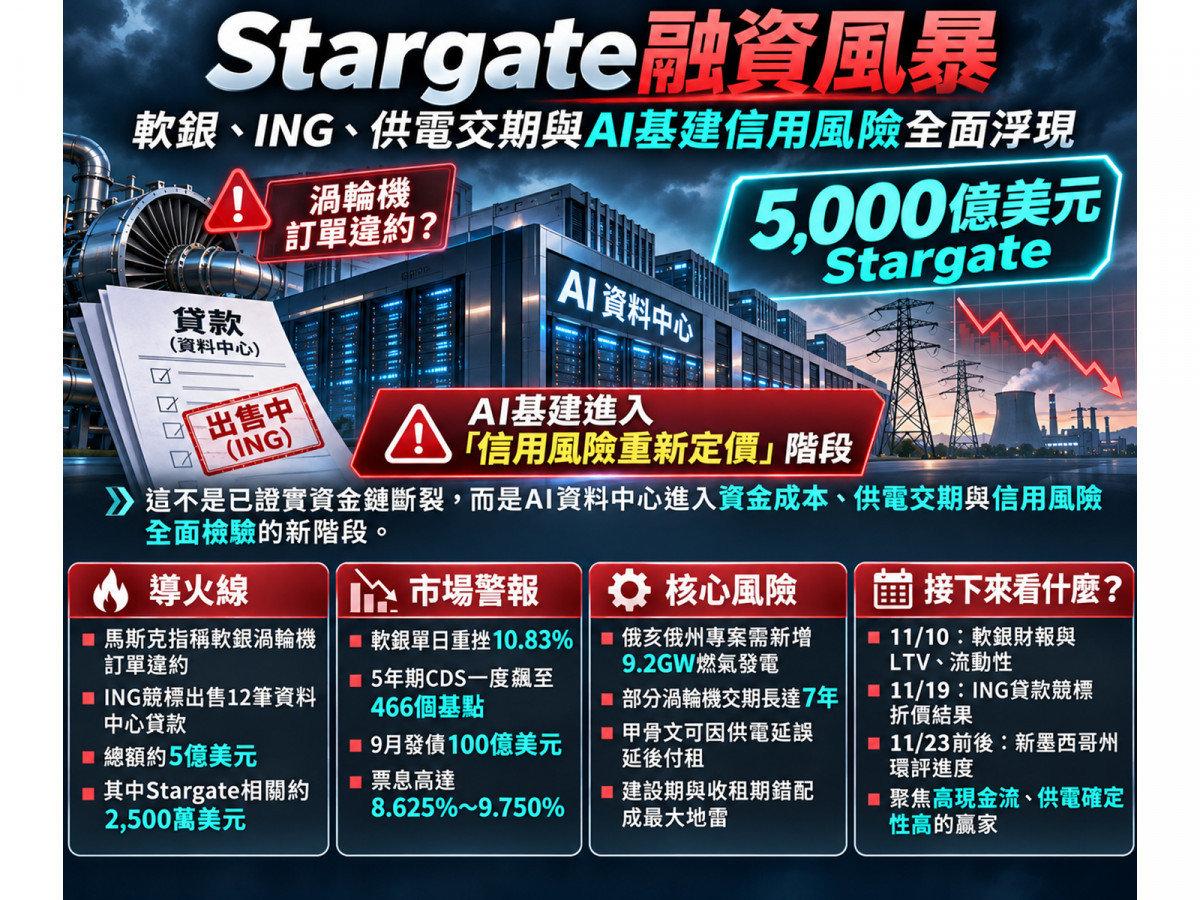
馬斯克於11月6日公開指稱軟銀(9984.T)的渦輪機訂單發生違約(惟缺乏獨立合約與付款佐證);同日路透社轉述彭博報導,荷蘭銀行ING正尋求以競標方式出售12筆、總額約5億美元的資料中心貸款(截止日為11月19日),其中包含約2,500萬美元的新墨西哥州Stargate相關債權。
消息一出,軟銀11月6日股價單日重挫10.83%收在3,549日圓,五年期信用違約交換(CDS)利差更一度飆升至466個基點(創2022年10月以來新高),市場對AI基建資金鏈的警鐘正式敲響!
目前這場風暴並非證實Stargate資金鏈已經斷裂,而是宣告AI資料中心正式進入「信用風險重新定價與供電交期審查」的殘酷階段!
拆解Stargate融資與違約傳聞真相:軟銀資產仍厚,但發債成本飆近10%
為什麼馬斯克的一句指控與ING出售貸款(Stargate相關僅占約5%),會讓市場對軟銀與AI基建如此緊張?
- 俄亥俄州9.2GW燃氣發電瓶頸與渦輪機交期風險
美國能源部於2026年3月20日宣布與軟銀、SB Energy合作俄亥俄州PORTS-Pike基地(總供電需求約10GW、IT運算負載約8GW、新增天然氣發電9.2GW,第一階段約800MW預計2028年啟用、需投資300億至400億美元)。
能源設備巨頭 GE Vernova(GEV)雖名列合作聯盟,但目前並無公開資料證實軟銀渦輪機違約;
反而是SB Energy向SEC提交的S-1/A文件揭露,燃氣渦輪機供應極度緊張、部分新設備交期長達7年,且該園區已簽約的約8GW-IT容量尚未開始主要建設(目前僅約0.8GW-IT在建、已營運為0GW),電網接入更需逾60億美元的信用狀等信用支持。 - 軟銀高息發債壓力 vs. 輝達(NVDA)千億美元有條件擔保
軟銀截至2026年6月底投資資產淨值(NAV)達72.30兆日圓、貸款價值比(LTV)為13.0%,並於10月1日完成對OpenAI累計646億美元投資(持股約13%),並非空殼公司。
然而,軟銀於9月24日發行的100億美元公司債,票面年利率卻高達8.625%至9.750%(每年票息合計約9.4125億美元),顯示資金成本極為高昂。
更關鍵的是,SB Energy申報書揭露,輝達(NVDA)已對俄亥俄州專案首批約4.25GW-IT的OpenAI租約(租期20年)提供合計最高責任上限達1,050億美元的「有條件殘值擔保」,凸顯晶片霸主也深度捲入AI客戶的信用支持網絡。
當甲骨文(ORCL)發出不可抗力通知:為什麼「供電延誤與現金流錯配」成為最大地雷?
除了俄亥俄州專案,新墨西哥州規劃約2.45GW的「Project Jupiter」更直接揭露了AI機房「建設期與收租期錯配」的財務風險:
- 管線延誤觸發甲骨文(ORCL)防禦條款:
該專案由 Blue Owl Capital(OWL)等參與融資、規劃採用 Bloom Energy(BE)燃料電池並搭配 Energy Transfer(ET)天然氣管線。
由於天然氣管線與排放許可一度延後,主要雲端租戶甲骨文於2026年9月向開發方發出「不可抗力通知」,以保留當機房未能如期在2028年啟用時「延後支付租金」的權利。 - 雲端需求雖強,但利息不會等人:
甲骨文FY2027第一季總營收約193億美元(年增30%)、雲端基礎設施收入約74億美元(年增121%)、未履約合約金額(RPO)高達約6,640億美元,且已完成200億美元ATM股權融資,證實終端需求強勁。
但對高槓桿開發商而言,一旦供電設備延誤一年,在收不到租金的期間仍須自行承擔數億至十億美元級別的借款利息,這正是銀行業開始重新檢視資料中心放款品質的核心原因。
緊盯「11月10日軟銀財報與11月19日貸款競標」:鎖定高現金流與確定性贏家
Stargate融資風波揭開了AI產業從「盲目比拚算力規模」轉向「檢驗資金成本與供電執行力」的全新階段!
在接下來一個月內,投資人應密切鎖定四大關鍵指標:11月10日軟銀FY2026第二季財報的LTV與流動性數據、11月19日ING5億美元貸款競標的最終成交折價、11月23日前後新墨西哥州專案的環境許可進度。

▲圖/Yahoo股市 SoftBank Group Corp.
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。