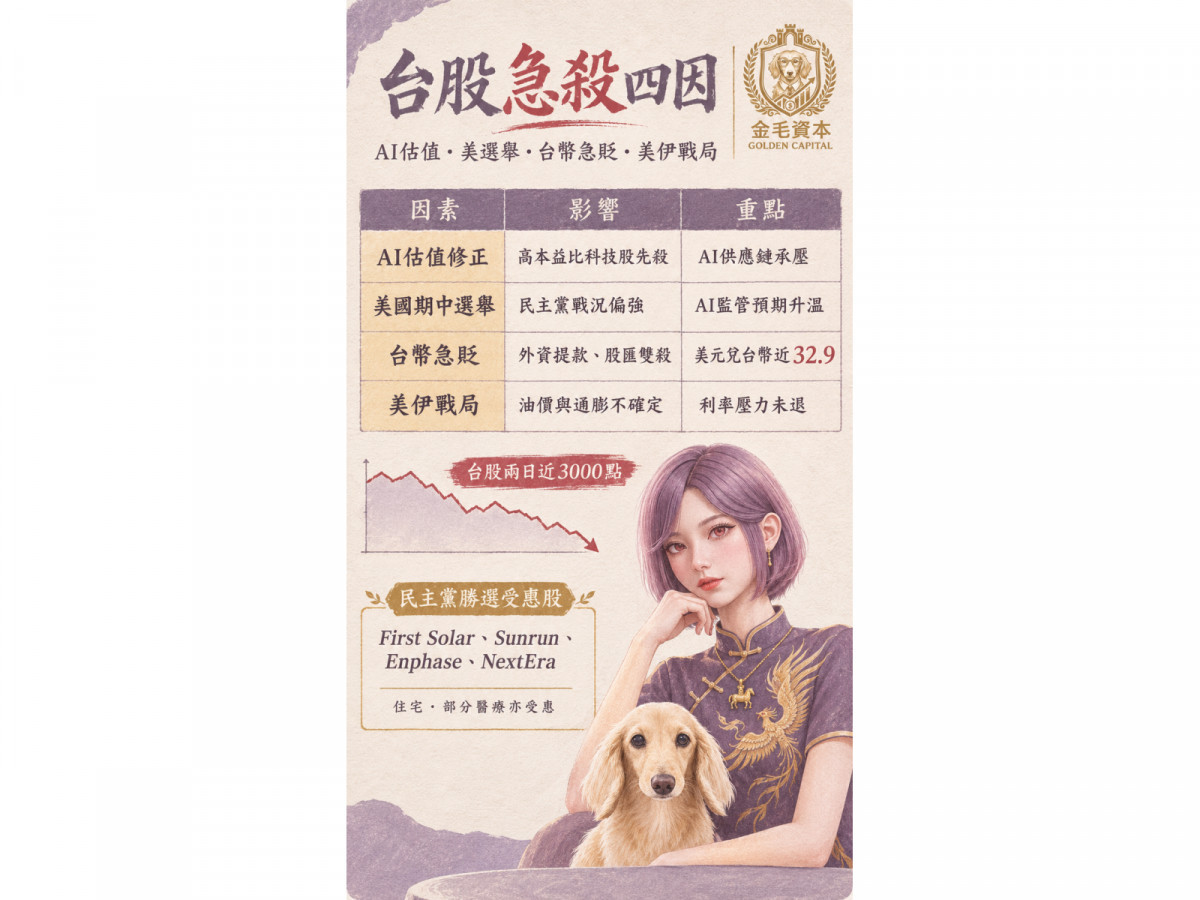
台股跌勢完全煞不住。
繼11月3日加權指數重挫1,612.60點、收在43,307.54點後,11月4日早盤雖一度反彈,隨後賣壓卻再度全面湧現。截至上午11時45分,加權指數來到41,954.19點,再度大跌1,353.35點、跌幅3.12%,盤中最低下探41,948.51點。
短短不到兩個交易日,台股從11月2日收盤44,920點一路殺到42,000點附近,蒸發接近3,000點。
但這一次已經不能單純用「台股漲多修正」解釋。
除了美國AI科技股估值修正、美國期中選舉政治版圖重新洗牌,以及美伊戰爭與荷莫茲海峽帶來的能源風險之外,另一個正在快速惡化的警訊,就是新台幣急貶與外資撤出台股形成的股匯雙殺。
11月4日美元兌新台幣盤中已升至32.885元附近,最高逼近32.90元,相較先前31元至32元區間明顯轉弱。
當新台幣愈貶,外資持有台股的美元計價報酬就愈差;而當外資賣出台股、將新台幣換回美元匯出時,又會進一步增加美元需求,使新台幣承受更大的貶值壓力。
於是台股開始形成最令人擔心的負向循環:外資賣台股 → 換回美元 → 台幣貶值 → 外資匯損擴大 → 再降低台灣資產曝險。
這也是為什麼這波台股跌勢,開始明顯比美股更加猛烈。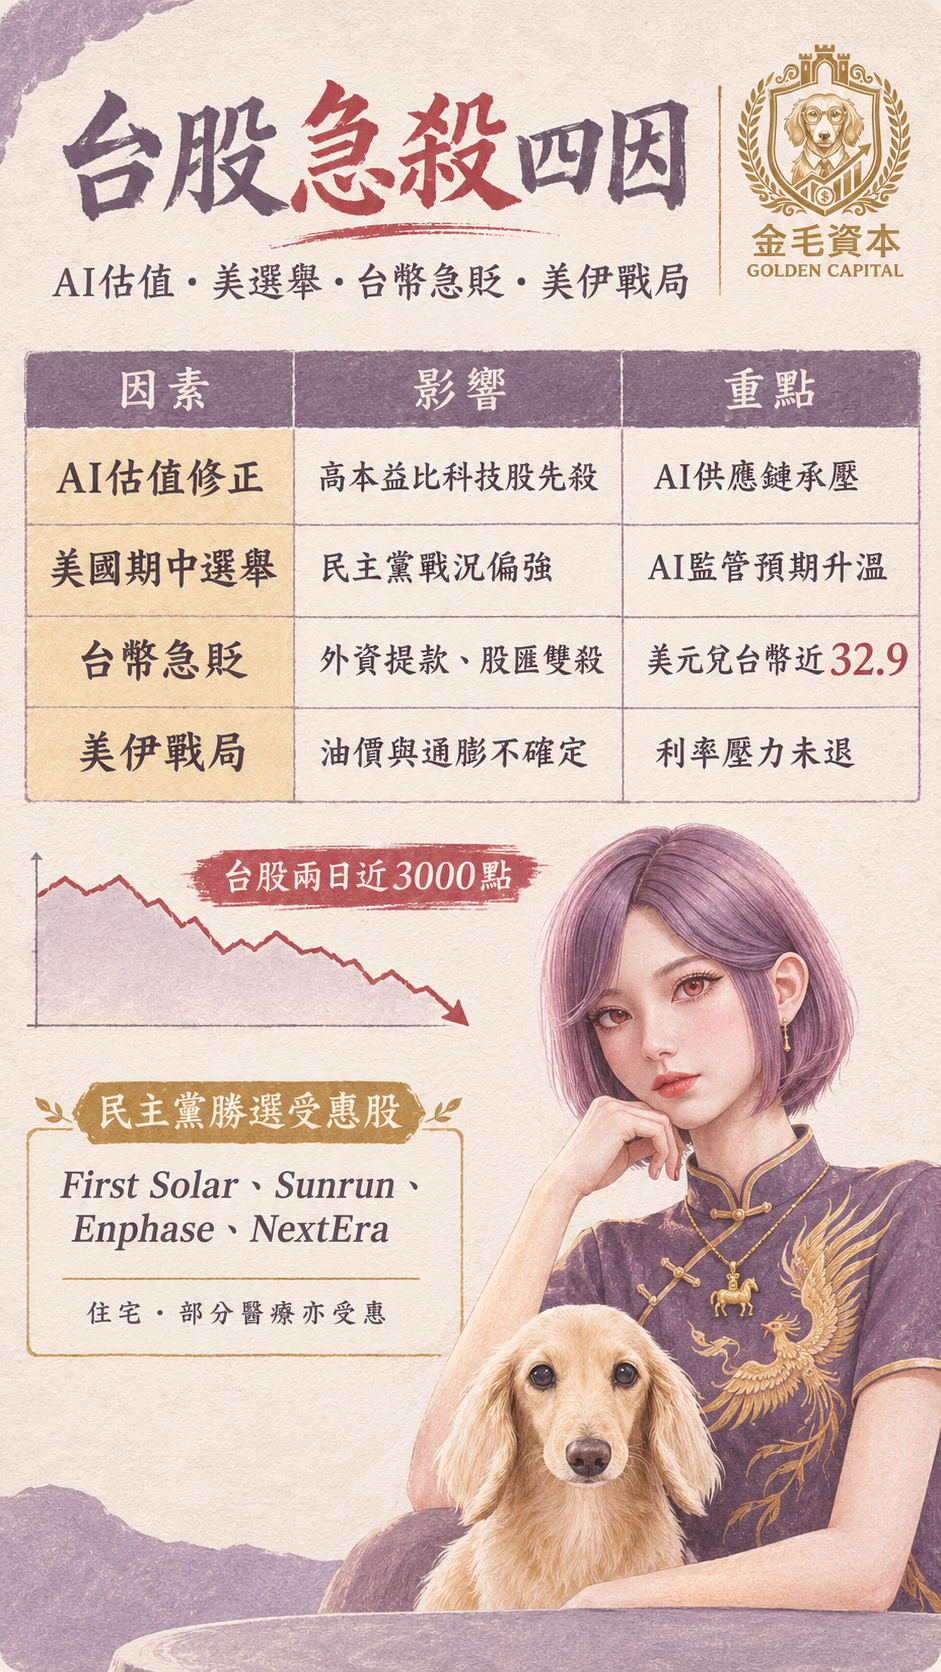
台幣衝向32.9元 外資不是只賣股票,而是在撤出台灣資產
這波市場最值得注意的,其實不是單純「台股跌多少點」,而是股票與匯率同時出現壓力。
美元兌新台幣目前已逼近32.90元,從技術走勢來看,美元近期一路由31.5元附近快速升向32.9元,意味新台幣在短時間內明顯貶值。
正常情況下,新台幣貶值對台灣大型出口公司未必完全是利空。
台積電、聯發科、廣達、緯穎、鴻海等公司有大量美元營收,如果新台幣走弱,將美元營收換回新台幣後,帳面營收與獲利甚至可能受到正面挹注。
但這一次市場交易的不是企業匯兌利益,而是外資資金撤出速度。
11月3日外資單日賣超上市股票超過千億元,一旦外資將賣股取得的新台幣換成美元匯出,自然推升美元需求,使新台幣進一步貶值。
對外資來說,如果一檔股票從100元跌到90元,損失10%;但如果同一期間新台幣又貶值3%,換回美元後的投資報酬會更加惡化。
這也是「股匯雙殺」最危險的地方。
外資考慮的並不是:「台積電跌多少?」
而是:「股票價格+新台幣匯率加起來,我的美元報酬還剩多少?」
一旦市場預期新台幣仍有進一步貶值空間,外資即使認為部分台股已經跌得便宜,也可能選擇先降低台灣股票曝險,等待匯率穩定再回補。
因此,目前台股真正需要觀察的第一個止跌訊號,可能已經不只是台積電,而是:新台幣能不能停止貶值。
民主黨先拿下一城 北卡參院席次翻藍
另一個市場正在重新定價的變數,是美國期中選舉。
共和黨在選舉前掌握參議院53席,民主黨及與其結盟議員共47席。由於副總統JD Vance可在50比50時投下關鍵票,因此民主黨必須取得51席,也就是至少淨增加4席,才能真正掌握參院。
目前民主黨已取得第一個重大突破。
前北卡羅來納州州長Roy Cooper擊敗共和黨Michael Whatley,成功翻轉共和黨原有的北卡參議院席次;同時間,民主黨籍Jon Ossoff守住喬治亞州,新罕布夏州則由民主黨Chris Pappas勝出。
換句話說,目前已確定的幾場重要戰役中,民主黨除了守住關鍵防線,也從共和黨手中搶下一席。
不過目前仍不能直接宣布「民主黨拿下參議院」。
俄亥俄、緬因、愛荷華、堪薩斯、德州、阿拉斯加與密西根等戰場,仍可能影響最終控制權。
因此目前較精確的說法是:民主黨在部分關鍵戰場取得重要進展,但參議院控制權仍未正式底定。
為什麼民主黨強勢反而讓亞洲AI股先跌?
對亞洲科技股而言,真正的問題並不是某一個政黨勝選本身,而是國會權力結構改變後,市場必須重新評估政策。
如果民主黨最終同時控制參議院與眾議院,AI、資料中心、金融、加密貨幣與國防產業,都可能面臨更高程度的國會監督。
AI安全、資料中心耗電、電網建設成本、土地使用與科技巨頭資本支出,都可能成為新的政策討論焦點。
這恰好擊中2026年全球科技股最脆弱的一環。
過去兩年全球科技股最大的多頭邏輯就是:AI資本支出愈大,GPU、HBM、ASIC、伺服器、PCB、CPO、液冷與資料中心設備需求就愈強。
現在市場第一次開始反過來問:數千億美元甚至兆美元規模的AI投資,到底多久才能真正產生足以支撐估值的現金流?
如果國會監督再提高,市場自然會進一步降低原本建立在「AI資本支出長期高速成長」上的估值溢價。
美股明明反彈 亞洲為何繼續殺?
更弔詭的是,11月3日美股其實已經出現反彈。
S&P 500上漲約0.4%,Nasdaq上漲約0.8%,Nvidia上漲約2.3%,Broadcom上漲約3.1%,Microsoft、Amazon、Meta也同步反彈。
表面上,美國AI股似乎出現止血訊號。
但亞洲市場11月4日卻重新出現劇烈賣壓。
日本、韓國科技股同步震盪,台股跌勢尤其猛烈。
這代表全球市場現在交易的已經不只是「昨晚美股漲還是跌」,而是在重新評估未來幾季的AI估值、政策環境與全球資金成本。
而台灣還比日本、韓國多了一層壓力:新台幣正在急貶。
當日本、韓國與台灣科技股同時面臨全球風險降槓桿時,新台幣如果比其他亞洲貨幣承受更大的資金外流壓力,就可能讓台股遭遇額外一層外資減碼。
台股為什麼跌得比美股更兇?
原因就在台股的產業結構。
台積電、聯發科、台達電、鴻海,加上大量PCB、CCL、CPO、光通訊、記憶體與AI伺服器公司,使台股成為全球最純的AI硬體資本支出市場之一。
美國科技股修正1%,台灣部分高本益比AI供應鏈可能修正5%甚至10%。
因為投資人買的不是現在的EPS,而是未來兩、三年的高速成長預期。
只要市場把未來成長率從50%下修成30%,即使公司仍然成長,合理本益比也可能大幅下滑。
這叫做:基本面沒有衰退,但估值先被殺。
現在再加上新台幣快速走弱,就形成第二層壓力。
11月3日外資單日賣超上市股票超過千億元,新台幣隨即進一步走弱;11月4日美元兌新台幣又逼近32.9元。
因此這次並不是單純:外資賣股票。
而更接近:外資降低整體台灣資產曝險。
這兩者的殺傷力完全不同。
台幣貶值為何會變成台股短線利空?
理論上,台幣貶值應該有利出口股。
但從資本市場角度來看,在「資金外逃型貶值」階段,匯率通常會先成為股市利空。
因為外資持有台股需要承擔兩個風險:
一個是股價。
另一個就是匯率。
假設外資以美元換成新台幣買進台積電。
如果台積電沒有跌,但新台幣貶值5%,外資將資產換回美元時仍然可能產生接近5%的匯兌損失。
如果股票又同時下跌10%,外資面臨的美元計價損失便可能進一步擴大。
所以當匯率趨勢明顯轉弱,國際基金經理人可能直接降低整個台灣市場的權重,而不是逐一判斷每家公司基本面。
這也是大型權值股在資金撤離時容易遭到「無差別提款」的原因。
台積電可能沒有壞消息。
聯發科可能也沒有砍單。
AI伺服器訂單甚至仍然很好。
但如果國際資金決定把「Taiwan Weight」從5%降到4%,ETF與大型基金就必須機械式賣出台積電、聯發科、台達電、鴻海等權值股。
這就是目前台股最需要警戒的地方。
美伊戰爭才是全球通膨最大的不定時炸彈
除了科技股與選舉,美伊戰爭仍是全球總經市場最大的尾端風險。
目前卡達持續進行斡旋,但美伊雙方距離真正的停火協議仍存在差距。
市場真正關心的,也已經不只是每天發生多少軍事衝突,而是:荷莫茲海峽什麼時候能完全恢復正常?
因為這直接決定全球能源價格。
如果海峽持續受到限制,全球原油供應就必須持續計入戰爭風險溢價。
油價從118美元跌到103美元 並不等於戰爭結束
近期Brent原油曾因戰事升溫逼近每桶118美元,但隨市場期待外交談判取得突破,價格快速回落至103美元附近。
油價下跌當然有助於通膨。
問題在於,現在市場交易的是:「可能停火」。
而不是:「已經停火」。
如果談判再次破裂,或荷莫茲海峽重新出現嚴重供應中斷,油價仍可能快速重新計入風險溢價。
這又會把聯準會推入另一個難題。
油價高:
→ 通膨下降速度變慢
→ 聯準會難快速降息
→ 美債殖利率維持高檔
→ 全球資金成本提高
→ AI科技股高估值承壓。
而對台灣而言,還要再多一層:
→ 美國利率維持高檔
→ 美元維持強勢
→ 亞洲貨幣承壓
→ 新台幣貶值
→ 外資降低台股配置。
因此美伊戰爭、油價、Fed、新台幣與台股,其實已經全部串在同一條資金鏈上。
民主黨若全面掌握國會 哪些產業可能受惠?
如果最終民主黨同時取得參、眾兩院控制權,市場目前關注的政策受惠方向主要集中在潔淨能源、住宅與部分醫療產業。
潔淨能源部分,包括First Solar、Sunrun、Enphase Energy與NextEra Energy等太陽能、儲能與再生能源公司,可能重新獲得政策支持預期。
第二是住宅相關產業。
高房價與高房貸利率已成為美國重要民生議題,住宅可負擔性可能成為下一階段國會政策重點。
第三則是部分醫療與醫院類股。
如果醫療補貼、Affordable Care Act及Medicaid相關議題重新獲得政策支持,部分醫療服務業者可能受惠。
不過市場同樣要留意,藥價、保險費率及Medicare Advantage也可能受到更嚴格監督,因此不能把所有醫療股一概視為利多。
AI股可能面臨的是「估值壓力」,不是產業消失
另一方面,如果國會對AI及資料中心政策監督提高,短線可能對半導體、記憶體、資料中心及相關設備類股形成估值壓力。
這對台灣尤其重要。
因為台股過去一年的多頭行情,幾乎就是建立在:
AI GPU
HBM
ASIC
伺服器
CPO
PCB
CCL
液冷散熱
資料中心電源
這一整條資本支出鏈上。
但是不能因此直接推論「AI行情結束」。
真正需要觀察的仍然是:
Microsoft、Amazon、Google、Meta等雲端巨頭有沒有削減AI Capex?
Nvidia GPU訂單有沒有下修?
ASIC需求有沒有轉弱?
HBM有沒有開始供過於求?
台灣PCB、伺服器與CPO廠商有沒有被砍單?
如果答案都是否定的,那麼現在就是:估值殺。
而不是:基本面殺。
台股現在真正要等四個止跌訊號
因此,台股這一波下跌,已經從普通技術修正升級成全球資產重新定價。
接下來是否止跌,可以觀察四個訊號。
第一,美國期中選舉結果正式底定,市場結束政治不確定性的重新定價。
第二,Nasdaq、費城半導體及Nvidia能否真正形成底部,而不是只有一天跌深反彈。
第三,美伊談判能否取得實質進展,使Brent原油穩定跌破100美元。
第四,也是對台股最直接的一項:美元兌新台幣能不能停止上攻,新台幣能不能止貶。
如果美元兌台幣持續突破33元,通常意味國際資金仍處在明顯避險及匯出狀態,外資賣壓很難快速消失。
反過來,如果台股仍然震盪,但新台幣先從32.9元附近回升,而且外資賣超金額開始快速縮小,反而可能是台股真正接近止跌的重要領先訊號。
這次真正要看的不是42000點,而是外資何時停止提款
因此,目前投資人最容易犯的一個錯誤,就是看到台股從高點快速下跌近3,000點,就直接認定「跌很多=很便宜」。
真正的問題應該是:外資賣完了嗎?
只要外資仍以每日數百億甚至千億元的速度撤出,新台幣又持續貶值,市場就可能出現「便宜還可以更便宜」的流動性修正。
現在台股已經同時面對四股壓力:
AI高估值修正。
美國政治重新定價。
美伊戰爭與能源通膨。
新台幣急貶與外資撤資。
這四股力量同時出現,才是台股短短兩天能夠暴跌近3,000點的真正背景。
但投資人也必須分辨一件事情。
匯率與外資造成的是:流動性殺盤。
AI訂單與企業獲利如果沒有惡化,就還不是:基本面崩壞。
因此接下來台股真正的分水嶺,可以濃縮成兩句話:如果AI訂單沒掉,這是估值殺;如果AI資本支出開始下修,才是基本面殺。
而在這之前,還可以再加上一句:如果新台幣還在貶、外資還在提款,台股就還沒有真正完成止血。
這可能才是接下來台股能否守住4萬點大關,最重要的觀察指標。