美國長天期公債終於等到反攻時刻。
受到國際油價重挫、通膨預期降溫,以及全球科技股震盪帶動避險資金回流債市影響,美國20年期公債殖利率近期快速下滑。根據美國財政部資料,20年期公債殖利率在10月7日一度攀升至 5.71%,但到了11月2日已降至 5.31%,不到一個月大幅回落約 40個基點,長天期美債價格也因此展開強勁反彈。
反映在台股掛牌的元大美債20年(00679B)上,股價也從近期低點 24.29元一路反攻,11月3日盤中來到約 26.54元,波段漲幅已達約 9.3%。
問題來了:00679B已經漲了9%,現在還能不能買?
答案是:長債多頭條件正在逐漸形成,但策略上應採「分批布局、不追高」;如果接下來20年美債殖利率進一步跌破5.2%,00679B仍有第二段上攻空間。
殖利率從5.71%掉到5.31% 美債價格開始翻多
理解00679B之前,要先掌握債券最重要的定律:
市場殖利率下降,既有債券價格上漲;殖利率上升,債券價格下跌。
而且債券期限愈長,價格對利率的敏感度愈高。
00679B追蹤的是 ICE美國政府20+年期債券指數,納入美國財政部發行、距到期日20年以上的固定利率公債,因此屬於典型的「超長天期利率交易工具」。
元大投信先前公布資料顯示,00679B平均有效存續期間約 15.44年,代表長期殖利率只要出現0.1至0.2個百分點的變動,ETF價格就可能產生相當明顯的反向變化。
若用存續期間概念粗略估算:15.44 × 0.40% ≈ 6.2%
也就是說,單純從20年債殖利率由5.71%下降約0.40個百分點來看,理論上就足以為長債價格提供約6%左右的正向推力;實際ETF表現還會受到債券凸性、票息、匯率及市場供需等因素影響。
這正是00679B從24元附近快速反攻26元以上的核心原因。
這次美債上漲 不是因為Fed突然大轉鴿
值得注意的是,這次長債反彈並不是典型的「聯準會準備大降息」。
聯準會10月28日FOMC會議仍將聯邦基金利率維持在 3.75%至4.00%,並明確表示通膨仍處於偏高水準;甚至Lisa Cook與Beth Hammack兩名官員反對維持利率不變,主張再升息1碼。換句話說,Fed並沒有正式轉向全面寬鬆。
真正讓長債殖利率開始往下掉的,是市場對「未來通膨與經濟風險」重新定價。
11月2日國際油價因美伊談判出現進展預期而大跌,布蘭特原油單日跌幅超過7%,能源成本下降,使市場對未來通膨重新升溫的擔憂明顯減弱;同一天,美國長天期公債殖利率同步下滑。
另一方面,近期AI與大型科技股出現劇烈修正,也使部分資金從高估值風險性資產轉向美國公債避險。Bloomberg指出,美債在10月創下逾兩年來最大的單月漲幅之一,而11月2日10至30年期公債殖利率又進一步下降約4至6個基點。
因此,目前美債行情正從原本的:油價高漲 → 通膨升溫 → 長債殖利率上升 → 美債價格下跌
逐漸轉變為:油價回落+科技股修正 → 通膨預期下降+避險資金流入 → 長債殖利率下降 → 美債價格反彈。
這對00679B而言,是相對有利的市場組合。
20年殖利率線型轉弱 5.23%成為下一個關鍵
從20年期公債殖利率技術線圖觀察,11月2日殖利率來到 5.319%,已經跌破:
MA5約 5.36%
MA10約 5.37%
MA20約 5.47%
MA60約 5.40%
代表短中期殖利率趨勢已經明顯由多翻空。
但下方還有兩道重要關卡:MA120約5.23%,以及MA240約 5.03%。
由於殖利率與債券價格反向,因此對00679B投資人而言,真正需要看的不是「殖利率還能不能漲」,而是它能不能繼續跌。
如果20年債殖利率正式跌破 5.23%,代表中長期殖利率趨勢進一步轉弱,長債價格有機會開啟第二段上攻;如果未來進一步測試 5.0%附近,對00679B的價格彈性將更加明顯。
00679B站上五大均線 只剩26.75元最後一關
反觀00679B本身,11月3日股價約26.54元,目前已經重新站上:
MA5約 26.36元
MA10約 26.16元
MA20約 25.49元
MA60約 25.68元
MA120約 26.19元
短、中期均線幾乎全部收復。
現在唯一還沒有正式突破的是約 26.75元的MA240年線。
因此26.7至27元會是00679B短線最重要的壓力帶。
如果能帶量突破27元,下一個波段目標可先觀察 27.4至27.6元;再往上則是前波大量成交區以及約 28元附近。
換句話說,目前00679B正處於一個非常有意思的位置:
債券基本面開始改善、殖利率趨勢向下,ETF價格卻還沒有突破今年主要壓力區。
這也是目前可以開始留意00679B的主要理由。
00679B怎麼買?分批布局勝過一次追滿
若以目前約 26.5元的位置來看,投資策略不宜因為看到美債連續上漲就一次重押,而較適合採取分批布局。
第一區可觀察 26.2至26.5元附近,作為第一批布局區;如果短線震盪拉回至 25.8至26.1元附近,但美國20年債殖利率仍維持在5.4%以下,反而可以視為第二批加碼區。
真正偏多確認訊號,則是:20年債殖利率跌破5.23%+00679B突破26.75至27元。
兩個訊號如果同時出現,代表美債殖利率的中期下降趨勢更加明確,00679B就有機會往27.5元甚至28元方向挑戰。
反過來,如果美國20年債殖利率重新突破 5.47%至5.50%,代表近期的殖利率下降趨勢遭到破壞,00679B就可能重新進入整理,此時不宜追價。
長債真正的甜蜜點 可能才剛開始
過去一年長天期美債最大的壓力來自高通膨、高油價、Fed升息風險以及美國龐大的政府融資需求,這些因素讓20年公債殖利率一度衝上5.7%以上,也把00679B壓回24元附近。
但是從現在的市場變化來看,第一個轉折已經出現。
20年殖利率從5.71%下降至5.31%,代表債市已經開始重新交易「通膨降溫與資金避險」;而00679B本身超過15年的有效存續期間,更讓它成為殖利率下降環境下價格彈性最大的美債ETF之一。
因此,對希望利用高殖利率環境布局長期美債的投資人來說,00679B目前可以由單純的「觀察」提升為「偏多、分批布局」。
只是現階段最大的關鍵仍不是猜聯準會何時降息,而是盯緊 20年美債殖利率5.23%與5.0%兩道關卡。
如果殖利率正式跌破5.23%,長債行情可能還沒結束;若未來進一步朝5%靠攏,現在26元附近的00679B,很可能只是這波長債反攻行情的中繼站,而不是終點。
不過,長天期債券對利率非常敏感,若油價重新大漲、通膨升溫、美國財政赤字與發債供給壓力再度推升長端殖利率,00679B也可能出現較大價格波動,因此仍應以分批布局與資產配置角度操作,而非將長債視為沒有波動風險的定存替代品。
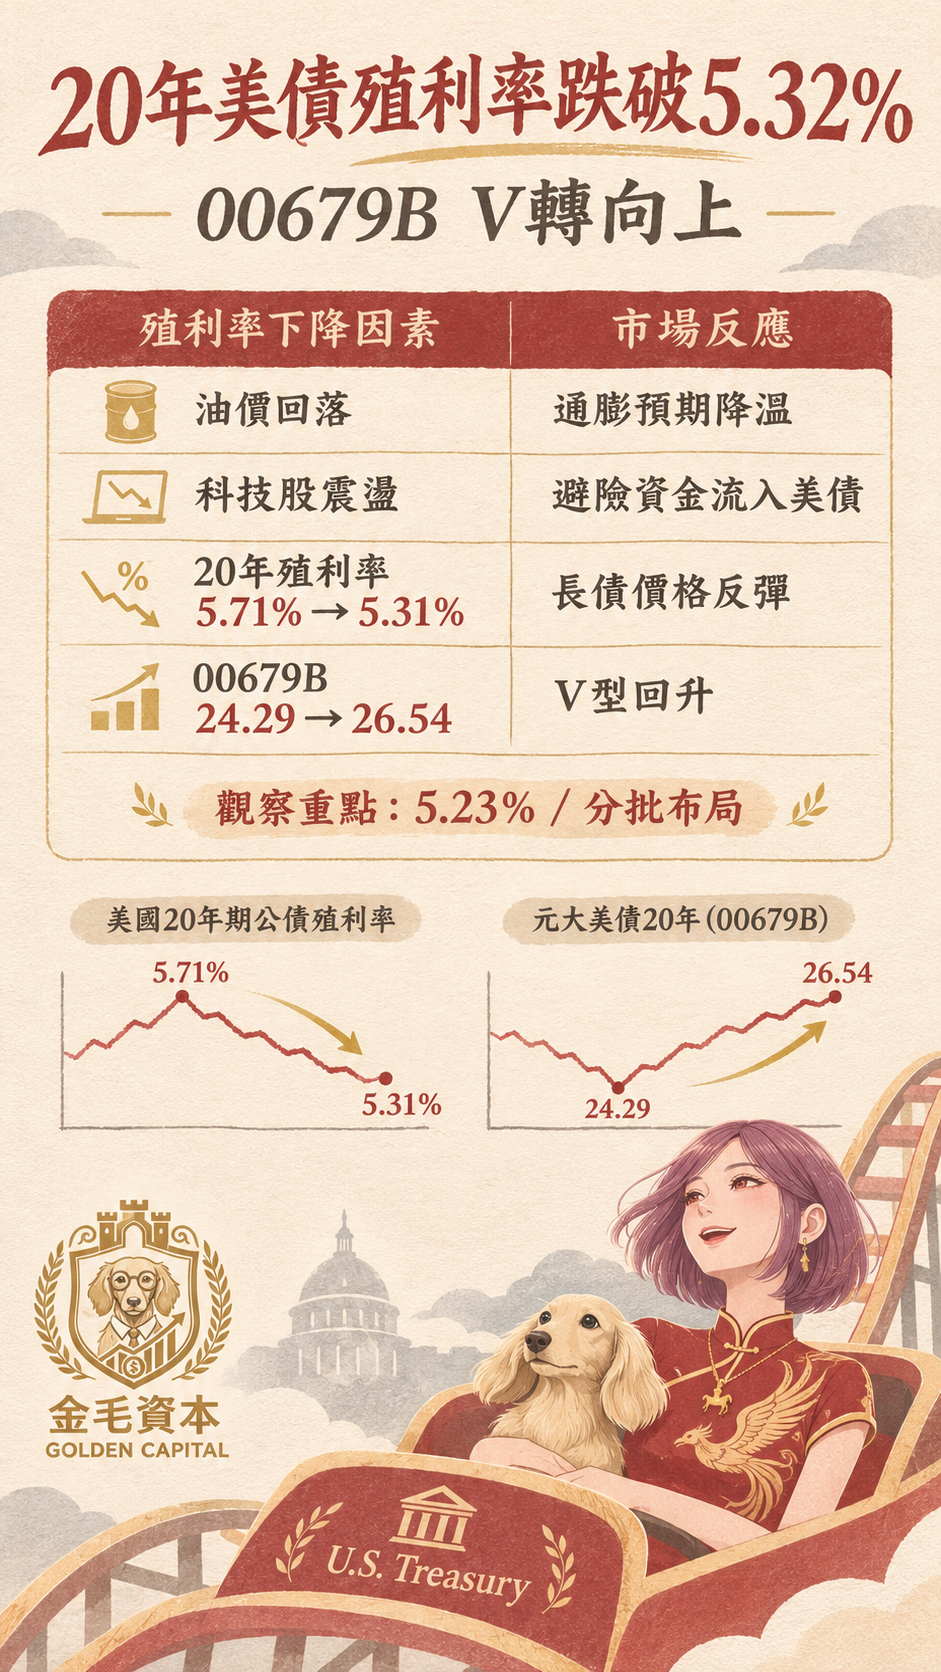
▲長天期美債殖利率下降 00679B迎來V轉向上