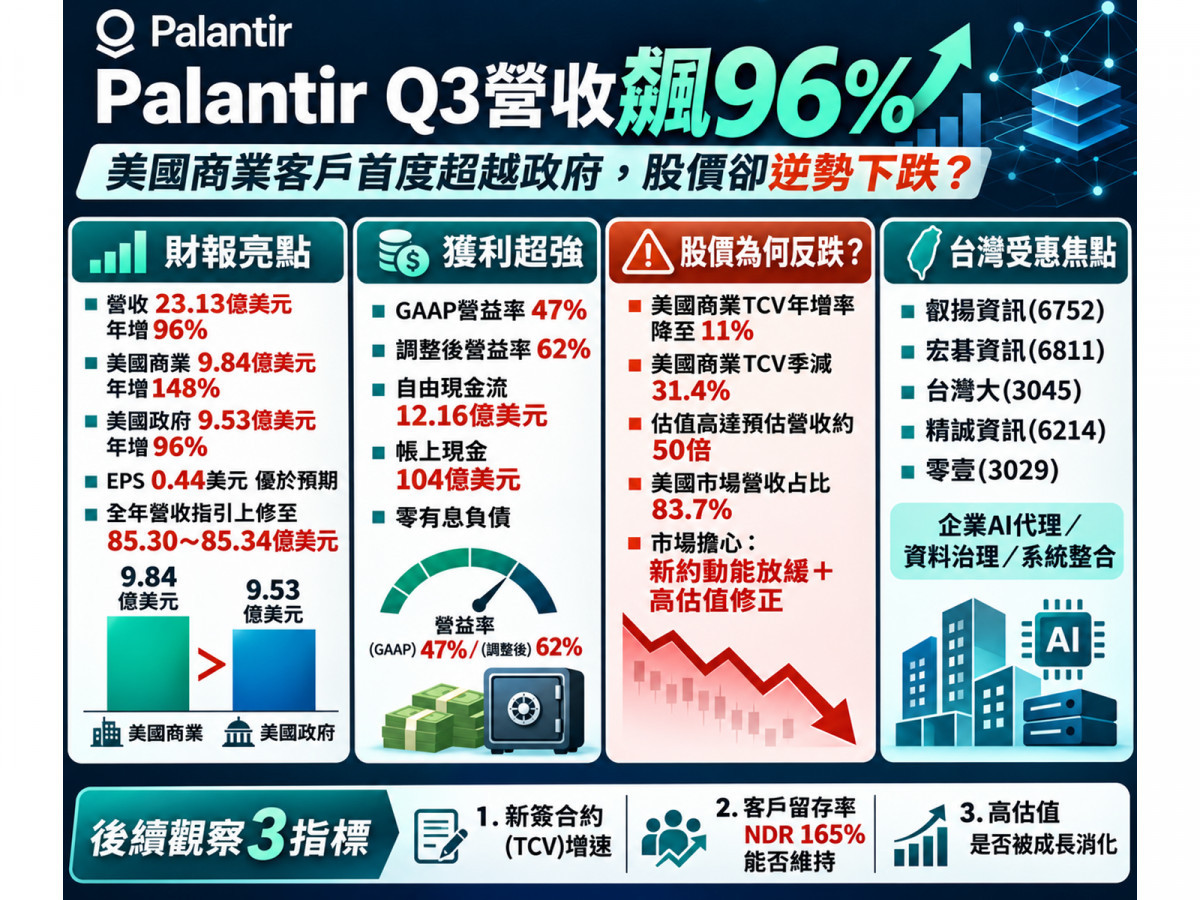
美國 AI 軟體巨頭 Palantir Technologies (PLTR)於 2026 年 11 月 2 日美股盤後公布第三季財報,單季營收暴增 96% 達 23.13 億美元(優於預期的 21.80 億美元),其中「美國商業業務」營收更狂飆 148% 衝上 9.84 億美元,成立以來首度正式超越「美國政府業務」(9.53 億美元),象徵企業端 AI 已經開始創造驚人的真實獲利!
企業導入 AI 從早期的概念驗證(PoC)全面轉向能夠實質降本增效的「AI 代理(Agentic AI)與工作流程整合」,不僅讓 Palantir 攜手 輝達(NVDA) 搶攻供應鏈管理商機,更讓深耕台灣在地企業 AI 平台、資料治理與系統整合的叡揚資訊(6752)、宏碁資訊(6811)、台灣大(3045)、精誠資訊(6214)與零壹(3029),成為這波企業端 AI 軟體爆發潮下關鍵的焦點!
財報奇蹟與股價背離真相:不蓋資料中心卻大賺逾12億美元現金流,為何股價反而下跌?
為什麼 Palantir 交出營收年增 96%、GAAP 稀釋每股盈餘(EPS)大增至 0.44 美元(優於市場預估的 0.41 美元),且同步上修第四季與全年財測的完美成績單,股價卻在 11 月 2 日正常盤下跌 3.13%(收 178.34 美元)、盤後再跌約 2%~3%?
- 輕資產印鈔機端:Rule of 40 衝上 158% 逆天水準,單季資本支出僅 801 萬美元卻狂吸逾 12 億美元現金
相較於雲端巨頭必須承受鉅額資料中心折舊與資本支出壓力,Palantir 展現了極致的軟體營運槓桿:第三季 GAAP 營業利益暴增約 176% 達 10.85 億美元(GAAP 營益率高達 47%,即使計入約 3.19 億美元、占營收約 13.8% 的股票薪酬 SBC 依然獲利驚人),調整後營業利益更達 14.27 億美元(調整後營益率高達 62%),推升軟體業關鍵效率指標「Rule of 40」達到驚人的 158%(若採 GAAP 營益率計算亦達 143%)!
更令市場驚豔的是,公司單季購置設備等資本支出僅約 801 萬美元,卻創造高達 12.05 億美元的營業活動現金流與 12.16 億美元的調整後自由現金流(占營收比重達 53%,一般自由現金流亦達約 11.97 億美元),帳上現金、約當現金及美國公債高達約 104 億美元且零有息負債。
公司更將 2026 全年營收指引上修至 85.30 億~85.34 億美元(年增約 91%,其中第四季營收估 26.49 億~26.53 億美元、季增約 14.6%),全年調整後自由現金流上看 48 億~50 億美元! - 估值與新合約隱憂端:市值高達預估營收 50 倍,美國商業新簽合約(TCV)年增率驟降至 11%
既然獲利如此強勁,市場究竟在怕什麼?第一是「新簽合約動能放緩」:儘管既有客戶淨收入留存率(NDR)季增 8 個百分點至 165%、總客戶數年增約 20% 達 1,090 家(美國商業客戶達 686 家),但第三季全公司新簽合約總價值(TCV)卻季減約 13.5% 至 29.18 億美元,其中最核心的美國商業 TCV 單季僅 14.63 億美元(季減約 31.4%),年增率更從前一季的 153% 大幅滑落至 11%(剩餘履約義務 RPO 約 48.8 億美元亦較前季約 49 億美元微降;
管理層解釋主因部分千萬美元級主權 AI 新合約初始期限較短)。
第二是「極端高昂的估值與地域集中度」:以 11 月 2 日收盤市值約 4,286 億美元計算,Palantir 的市值高達 2026 年預估營收的 50.2 倍(約當單季年化淨利的 95 倍、全年預估調整後 FCF 的 87.5 倍),且美國市場占總營收高達 83.7%(國際商業與國際政府僅各占 8.0% 與 8.3%),一旦合約增速或季增率正常化,極易觸發高估值修正。
當企業從「買模型」轉向「改流程」:為什麼 Ontology(本體論)與「主權AI」連輝達都非用不可?
為什麼一般企業買了大型語言模型 API 卻難以轉化為實質獲利,而 Palantir 卻能讓美國商業客戶營收年增 148%(達 9.84 億美元、季增 29%,占總營收 42.5%),並與美國政府國防業務(營收 9.53 億美元、年增 96%,含 Maven Smart System 與 TITAN 專案)形成雙引擎?
關鍵在於其四大平台(Gotham、Foundry、AIP、Apollo)背後的兩大核心壁壘:
- 獨創 Ontology架構,讓 AI 從「回答問題」進化到「執行營運決策」:
一般聊天機器人只能讀取文字,卻無法理解工廠與企業內部分散的系統;
Palantir 透過 Foundry 與 Ontology,將企業的採購訂單(ERP)、生產良率(MES)與庫存物流(WMS)轉化為具邏輯關聯的業務模型,再由 AIP 平台設定權限與決策規則,讓 AI 能直接分析缺料風險、提出替代排程並在人員監督下自動執行。 - 推動「主權 AI (Sovereign AI)」,攜手輝達打造高韌性硬體供應鏈:
為解決企業擔憂商業機密外洩與受制於單一外部模型的痛點,Palantir 力推允許企業自由選用開放權重模型、自主掌控私有雲與地端資料的「主權 AI」架構。
2026 年 9 月 10 日,算力霸主 輝達 更正式宣布與 Palantir 深度結盟,將 輝達 的 Nemotron 開放模型整合進 Foundry、Ontology 與 AIP 平台,直接用來優化 輝達 自身龐大且複雜的 AI 硬體與晶片供應鏈,及早預判產能瓶頸與交期風險!
台灣企業 AI 與資服供應鏈硬實力總體檢:這五檔掌握「AI代理與資料治理」剛需!
Palantir 的財報證明,AI 投資紅利正從上游算力硬體,快速外溢至能幫企業把 AI 導入實際工作流程的「軟體與系統整合商」。
在台灣上市櫃公司中,已有五家業者率先卡位企業級 AI 代理與資料治理賽道(惟台廠商業模式包含專案導入與顧問服務,評估時仍須檢視實際毛利率與經常性收入占比,不宜直接套用 Palantir 的估值倍數):
叡揚資訊(6752)與 宏碁資訊(6811):技術方向最貼近、營收爆發力率先顯現
- 叡揚資訊推出 C.ai 3.0 平台,鎖定企業級 Agentic AI 與流程治理:於 2026 年 7 月 31 日正式發表「C.ai 3.0 企業級 AI 代理平台」,強調將 AI 模型、工具、企業權限與營運流程深度整合,協助客戶將客服、行政與業務流程轉化為可受控管理的 AI 應用,技術理念與企業 AI 治理方向高度契合。
- 宏碁資訊 9月營收狂飆 97%、Q3 大增 74%,印證企業 AI 實際落地:
深耕企業資料平台、雲端與 AI 應用導入,受惠既有客戶擴大數位轉型與 AI 部署,2026 年 9 月單月自結營收衝上 15.3 億元(年增高達 97%),第三季單季營收更達 38.2 億元(年增 74%),直接印證台灣企業端 AI 採購需求已從實驗階段邁入實質預算執行!
台灣大(3045)、精誠資訊(6214)與 零壹(3029):強強聯手搶攻私有雲 AI 代理與資安整合
- 台灣大(3045)結盟 精誠資訊(6214),以 MyAgent 平台搶灘主權 AI 商機:台灣大於 2026 年 9 月正式發表「MyAgent 企業級 AI 代理平台」,主打支援多模型選擇、地端與私有雲部署以及嚴格的企業權限治理,並攜手台灣資訊服務龍頭精誠資訊共同推動大型企業客戶的系統整合與 AI 落地,精準對接企業自主可控的「主權 AI」需求。
- 零壹卡位 AI 生態系、資料治理與資安防護剛需:
當越來越多企業將外部 AI 模型連通內部核心資料庫時,身分驗證、資料治理與資訊安全便成為不可或缺的基礎設施,深耕企業 IT 架構、雲端與資安整合,正處於這波企業 AI 安全部署的關鍵支援位置。
緊盯「新簽合約(TCV)增速、客戶留存率與估值消化」三大長線指標!
回首過去軟體產業的演進史,單純炒作概念題材的公司終將面臨估值泡沫考驗,唯有能幫企業解決供應鏈痛點、將 AI 轉化為實質營業利益與自由現金流的平台,才能走出長線多頭格局。
面對 Palantir 財報揭示的產業大趨勢,投資人接下來應密切追蹤三大指標:
第一,美國商業新簽合約(TCV)年增率能否從第三季的 11% 重回高成長軌道,以及剩餘合約價值(RDV,目前美國商業達 65.17 億美元、全公司達 134 億美元)與 RPO 的轉化進度;
第二,高達 165% 的淨收入留存率(NDR)與 47% 的 GAAP 高營益率能否在微軟(MSFT)、ServiceNow 等巨頭競爭下維持優勢;
第三,高達 50 倍預估營收的昂貴估值如何透過未來的成長率消化。
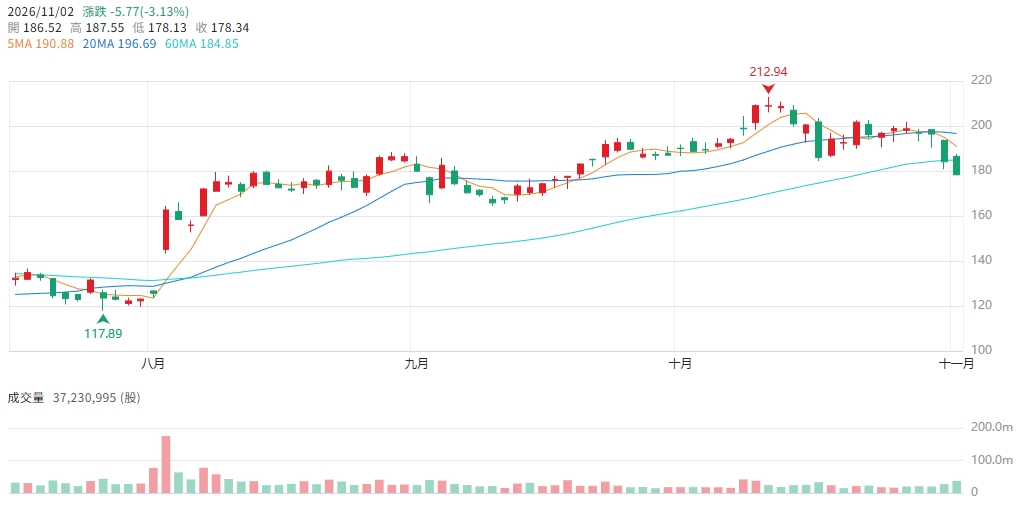
▲圖/CMoney Palantir Technologies (PLTR) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。