友達(2409)還是一家面板公司嗎?
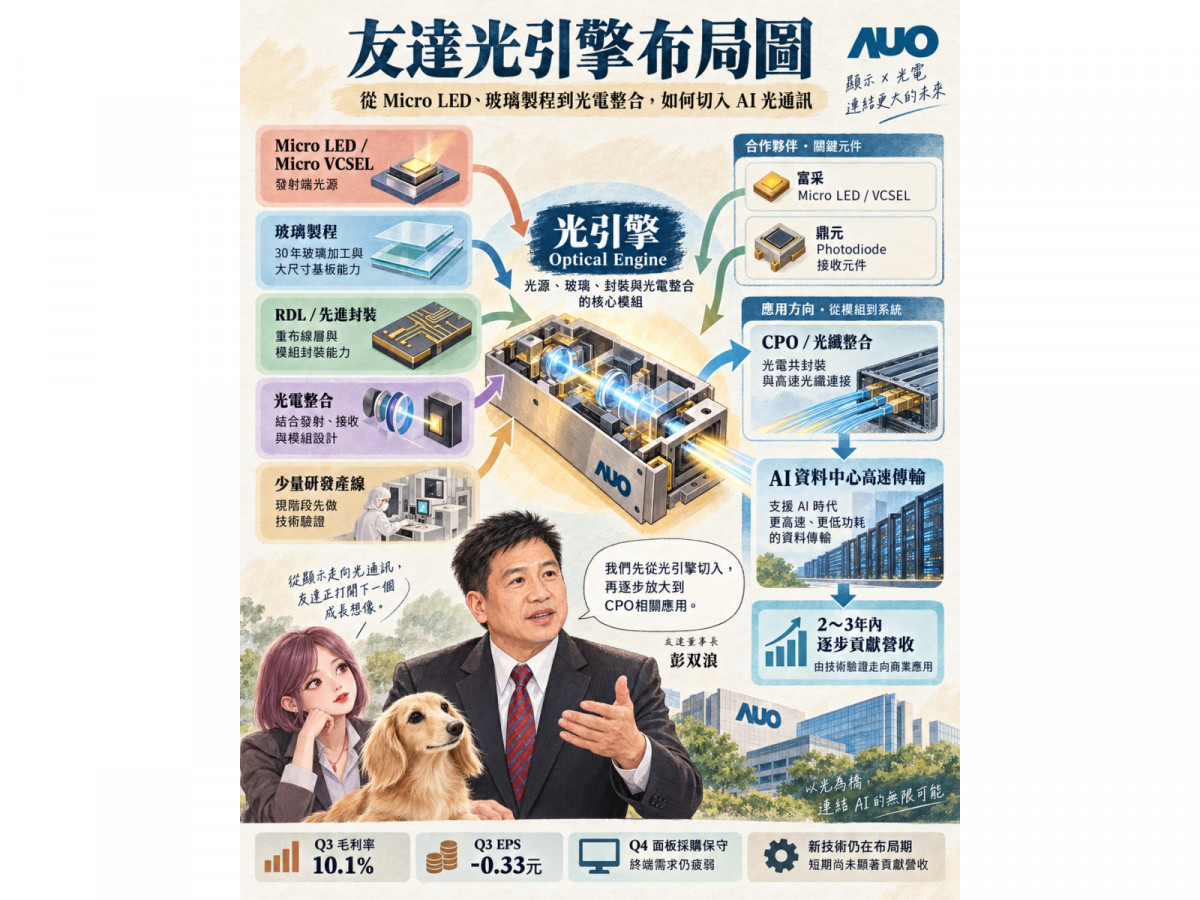
2026年第三季財報給出的答案似乎仍然是「是」。友達第三季合併營收668.8億元,季減5.7%,毛利率降至10.1%,營業淨損23.7億元,歸屬母公司淨損25億元,單季EPS為-0.33元,前三季累計EPS再度掉到負值。
拖累獲利的主因,仍是老問題——面板。
受到消費性電子需求疲弱,加上記憶體、CPU價格上漲推高筆電成本,終端買氣受到壓抑,友達第三季顯示科技營收季減約11%。公司甚至預告,第四季旺季備貨結束後,客戶採購可能更加保守。
但就在面板本業再度轉虧之際,董事長彭双浪卻把資本支出一路加碼至近300億元,押注Micro LED、AI光通訊、半導體玻璃基板與先進封裝。
一邊虧面板,一邊砸錢做AI。
友達究竟是在真正轉骨,還是市場又在炒一場CPO夢?
友達不是要做完整CPO 真正瞄準的是「光引擎」
市場談到友達CPO時,最容易產生一個誤解:以為友達要直接跨入台積電、Broadcom等巨頭主導的共同封裝光學市場。
事實上,友達目前真正切入的是CPO產業鏈中的「Optical Engine光引擎」。
友達利用過去30年面板產業累積的Micro LED巨量轉移、玻璃加工、RDL線路、精密光學耦合及大面積製造能力,試圖延伸至AI資料中心高速光互連。
目前的合作架構也已逐漸成形。
富采提供Micro LED、VCSEL等光源技術;鼎元布局光接收元件;康寧則切入光纖與玻璃技術,友達負責光學耦合、封裝以及系統整合。
換句話說,友達並不是單純「做一顆Micro LED」,而是希望往附加價值更高的光引擎模組前進。
這正是友達CPO故事真正值得觀察的地方。
林恩平唱衰Micro LED 大立光卻可能成為隊友
不過,友達的技術路線並非沒有爭議。
大立光董事長林恩平日前直接對Micro LED搭配多模光纖應用潑冷水,認為所需發光元件數量過多,可能面臨耗電與體積等問題。
相較之下,大立光布局的是FA光纖陣列與FAU光纖陣列單元。目前FA已通過客戶認證,預計2027年第二季底完成產能建置,FAU則規劃2027年下半年量產。
乍看之下,林恩平與彭双浪似乎站在對立面。
但從產業鏈位置來看,兩家公司其實未必是敵人。
簡單來說,友達想做的是「光從哪裡發出來、怎麼整合成光引擎」,大立光擅長的FAU則負責「如何把光精準送進光纖」。
一顆完整光引擎,本來就可能同時需要友達的光源與模組技術,以及大立光的高精度光纖排列能力。
所以彭双浪才會公開遞出橄欖枝,表示「友達、大立光可以合作」。
真正的競爭,反而可能發生在未來。
如果友達持續往光學耦合、模組封裝深化,大立光也從FAU往更完整的光模組延伸,雙方的價值鏈便可能逐漸重疊。
因此現階段比較合理的定位是:短期合作機會大於競爭,長期才可能既合作又搶生意。
CPO是真的 但2027年還救不了EPS
真正需要降溫的,反而是時間表。
全球AI伺服器傳輸速度持續提升,銅線逐漸面臨功耗、距離與散熱瓶頸,CPO與光互連成為下一世代AI資料中心的重要方向,這個大趨勢沒有太大爭議。
問題在於,產業爆發不代表友達明年就會突然大賺。
友達目前光引擎還在與客戶討論規格,只有小量研發產線,量產線預估還要1至2年後才會開始投入,公司自己也把「明顯貢獻營收」的時間放在2至3年之後。
換算時間軸,2027年比較像友達的「驗證年」,而不是「收割年」。
投資人2027年真正應該觀察的,是光引擎能不能正式通過客戶驗證、Micro LED新案能否進入量產,以及玻璃核心基板試產線是否順利完成。
如果這三項進度都沒有出現,市場目前給予友達的AI溢價就可能提前修正。
賣廠185億不是轉骨 營業利益轉正才算
另一個容易誤導市場的,是友達賣廠。
友達已將中科兩座廠房以388億元出售台積電,預估處分利益高達185億元。以目前股本粗略換算,對單次EPS確實可能形成非常可觀的挹注。
但這筆錢不是本業。
即使未來某一季EPS因處分利益暴增,也不能代表友達完成轉型。
真正要看的還是第三季那個「營業淨損23.7億元」什麼時候可以消失。
只有當Micro LED、光通訊、車用、垂直場域與半導體相關新事業開始填補面板景氣循環造成的獲利缺口,友達才算真正從一家面板廠變成光電系統整合公司。
關鍵決戰2028 2029才看得出真假
綜合友達自身規劃以及國內外法人目前對CPO產業的時程預估,筆者認為,友達真正的「轉骨窗口」較可能落在2028年下半年至2029年。
2027年是驗證。
2028年是量產。
2029年才是看獲利。
如果2028年開始看到光引擎、Micro LED與玻璃基板由試產進入量產,非面板事業營收占比進一步提升,到了2029年新事業又能讓營業利益穩定轉正,市場才有理由真正重新定義友達的估值。
否則,再多CPO、Micro LED與先進封裝題材,都可能只是用2028年的夢,支撐2026年的股價。
因此,友達現在最值得看的已經不是下一季EPS。
真正的決戰點,是2028。
友達能不能從「面板景氣股」,真正轉成「AI光電與先進封裝股」,接下來兩年就會逐漸揭曉答案。