東台主攻AI伺服器板與IC載板鑽孔設備,隨著高階板層數增加、板材變厚,鑽孔製程成為量產瓶頸,高精度鑽孔機與整線自動化需求因而升高。
產品結構比重中,工具機占比87.1%、電子設備占比12.8%、積層製造占比0.09%。應用方面,汽機車產業約占營收42%,航太業約占15%,能源業約占4%。
目前超過八成PCB設備交期較過往拉長,部分特殊機台交期甚至延至30個月,板廠擴產速度因此受限,也提高既有設備效率的重要性。
東台目前以鑽孔站自動化為主要方向,接單能見度已延伸至2027年底。
上半年合併營收約為26.26億元,稅後淨損約為-2.56億元,每股虧損-1.02元(第一季EPS為 -0.65元、第二季EPS為 -0.37元)。部分線性滑軌等零組件缺料以及交期較長影響,法人機構預估全年每股虧損-1.61元,
公司並與東捷科技合作FOPLP及玻璃載板TGV相關製程,擴大先進封裝設備布局。東捷目前半導體領域訂單佔比15-20%左右,預估明年比重會明顯增加,目標要達到30%以上。
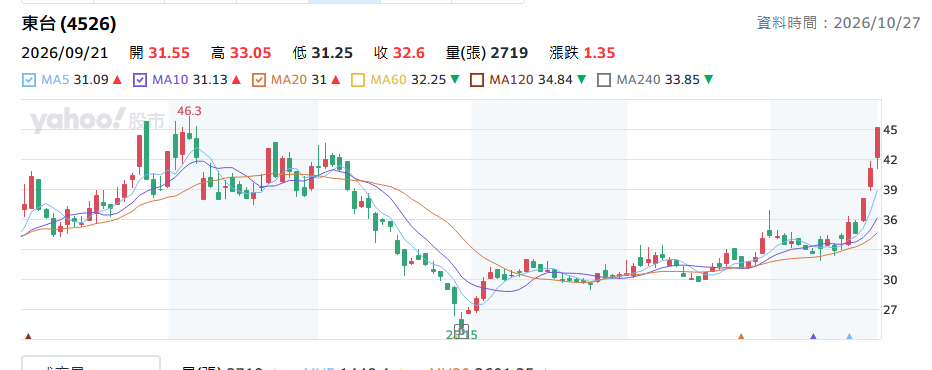
根據第三方 AI 機構依據公開財報與過往淨值推算,未轉型前的合理價區間約在 29.79 元至 40.05 元。目前股價44.65元,已突破傳統合理區間。市場正在提前反應其在手訂單看到 2027 年底至 2028 年上半年的利多。因此,短線目標價應以「技術面黃金交叉及前高壓力」作為動態停利點,而非死守特定數字。