當市場還在將傳統印刷電路板(PCB)大廠視為單純看蘋果手機臉色吃飯的消費電子股時,臻鼎-KY(4958)的基本面結構轉型卻早已「搶先全面爆發」!
雖然短線籌碼面臨外資高檔調節與主力換手,使得股價要一舉突破 600 元整數大關顯然「還需要再等等」;
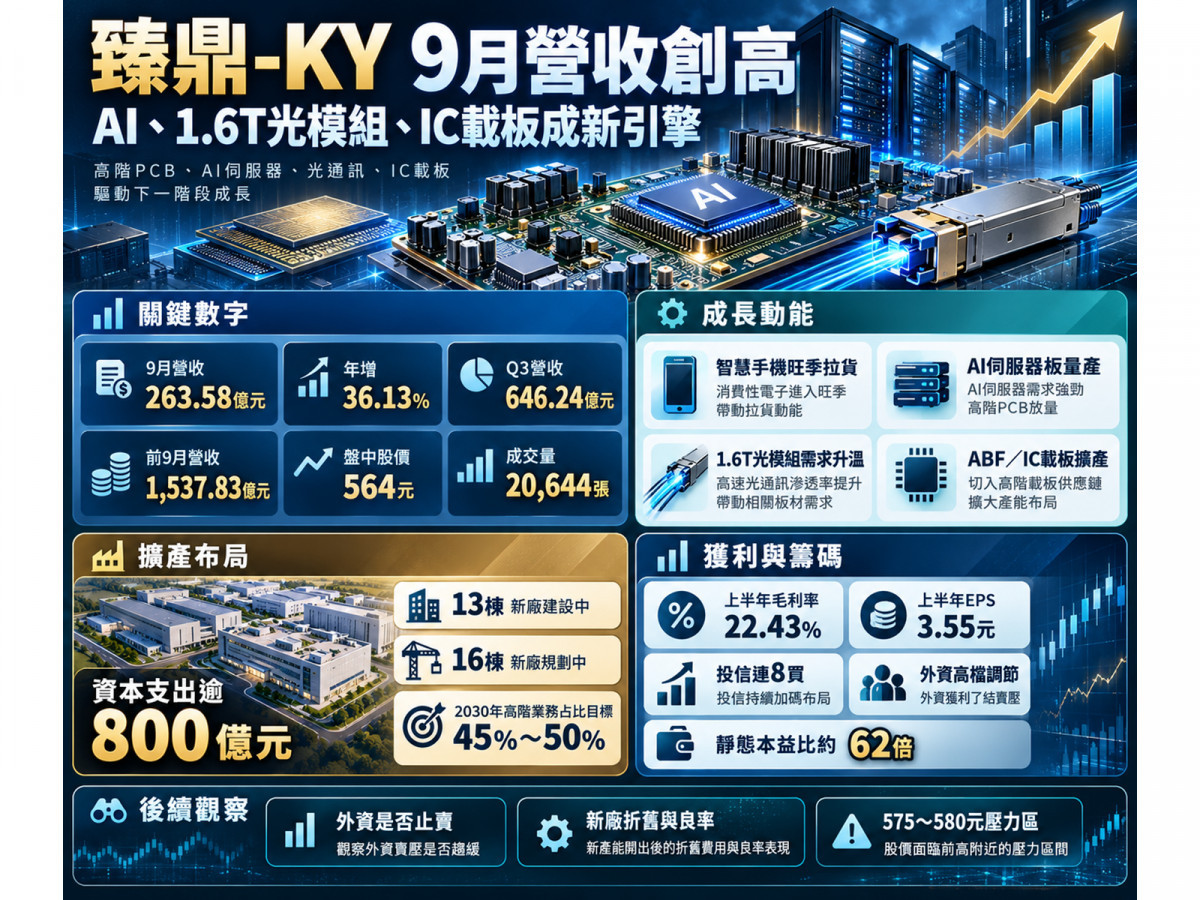
然而,受惠於主要智慧型手機客戶新品出貨旺季,加上 AI 伺服器、光模組與 IC 載板三大高階業務9月營收較去年同期暴增逾三倍,帶動臻鼎-KY 2026 年 9 月單月營收衝上 263.58 億元(年增 36.13%)創下歷史新高,今(20)日盤中股價更強勢上漲 3.11% 來到 564 元,盤中成交量達 20,644 張,一舉超越前一日全天成交量(19,355 張)!
回顧高階硬體供應鏈的發展軌跡,能同時掌握「消費電子龐大現金流基礎」與「AI 高附加價值產品升級」的龍頭廠,往往最具備改寫評價的爆發力。
如今臻鼎-KY上半年毛利率已大幅拉升至 22.43%,並預計在 2026 年投入超過 800 億元資本支出全面擴產;
然而,在靜態本益比已來到約 62 倍、外資與投信籌碼激烈土洋對作的背景下,龐大擴產投資能否順利轉化為歸屬母公司股東的實質每股盈餘(EPS),將是決定中長線行情最關鍵的勝負手!
雙引擎同步點火:消費電子穩住規模,AI 高階應用「翻倍爆發」
為什麼臻鼎-KY第三季營收能跳升至 646.24 億元(季增 33.44%、年增 36.43%),累計前 9 月營收高達 1,537.83 億元(年增 22.39%)?
- 消費電子端:傳統旺季發威,提供穩健營收與現金流規模
臻鼎-KY在消費電子軟板、HDI 與高階 PCB 具備大規模製造能力。
進入第三季與第四季主要智慧型手機客戶新品出貨旺季,強勁的拉貨動能不僅為集團墊高營收規模,更帶來上半年高達約 120.12 億元的營業現金流入與約 969.20 億元的帳上現金及約當現金基礎。 - AI 高階應用端:伺服器、光模組、IC 載板營收暴增,推升毛利率大躍進
真正讓市場重新評價的關鍵,在於產品組合的高階化升級。
2026 年上半年,臻鼎-KY旗下伺服器、光模組與 IC 載板三項業務合計營收占比已達 21.6%(約對應 192.58 億元營收),較去年同期大幅成長 113%,9 月單月合計營收更較去年同期增長逾三倍,管理層更將 2030 年該三大業務占比目標上調至 45%~50%!
從獲利表現來看,臻鼎-KY2026 年上半年毛利率由去年同期的約 16.47% 大幅提升近 6 個百分點至 22.43%,營業利益達 62.65 億元(營益率 7.03%),累計上半年 EPS 達 3.55 元(其中 Q2 單季毛利率約 23.10%、營益率約 7.77%、EPS 達 2.19 元創同期新高),證明高附加價值產品已實質帶動本業獲利結構改善。
搶攻四大高階 PCB 賽道:為什麼豪砸 800 億資本支出是雙面刃?
為了卡位 AI 算力與高速傳輸浪潮,臻鼎-KY全面推進四大核心技術,但背後的龐大資本支出與財務結構也暗藏三大觀察重點:
- AI 伺服器(iHDI 與 34 層 HLC 高層數板轉入量產):
針對 GPU 及 ASIC 客戶的高密度互連與低訊號損耗需求,臻鼎-KY不僅在 2026 年 9 月 SEMICON Taiwan 展出最高 34 層 AI Server 高階板,且 GPU 及 ASIC 客戶的 iHDI 與 HLC 產品已陸續轉入量產階段,正式邁向實際出貨貢獻。 - 高速光模組 PCB(鎖定 800G 升級 1.6T 商機):
面對 AI 資料中心光收發模組朝 800G 及 1.6T 升級的微孔與細線路挑戰,公司透過改良型半加成製程(mSAP)切入高階光模組 PCB(非光晶片或完整光收發器製造),目前 1.6T 相關需求強勁,部分客戶已提前預訂 2027 年產能,目標在 2027 年成為全球最大高階光模組 PCB 供應商。 - ABF/IC 載板(高雄擴產挑戰年增 70% 以上):
臻鼎-KY於高雄布局高階 ABF 載板與高階 PCB 產能,並提出 2026 年 IC 載板營收年增 70% 以上的挑戰目標,後續需密切追蹤量產初期的新廠折舊、精細線路良率與稼動率表現。 - 逾 800 億資本支出、8 億美元可轉債與「非控制權益」稀釋考驗:
公司預計 2026 年資本支出超過 800 億元(目前 13 棟新廠建設中、16 棟規劃中,產能預計 2026~2030 年分階段開出),且於 2026 年 9 月 29 日發行 8 億美元(約新台幣 252.24 億元)零票息海外可轉債,初始轉換價格為 550.13 元(若全數依初始價換股,靜態試算約合 4,585 萬股、占集保總股數約 4%)。
此外,2026 上半年集團稅後淨利 57.74 億元中,歸屬母公司淨利為 38.17 億元,約有 33.9%(19.57 億元)屬於非控制權益。
在近四季 EPS 約 9.10 元、對應 564 元股價靜態本益比約 62 倍的高評價下,未來營收成長能否克服折舊、股數稀釋與非控制權益分潤,真正轉化為母公司 EPS,將是最大考驗。
籌碼面深度體檢:臻鼎-KY土洋對作下的兩大訊號
訊號一:投信連 8 買槓上外資調節,主力短線集中度轉負
- 外資高頻換手、瑞銀與大摩領頭賣:
截至 10 月 19 日,外資持股率雖高達 54.17%,但較 10 月 8 日(約 55.38%)略降,且近期操作極度反覆(10/15 賣超 6,294 張、10/16 買超 4,661 張、10/19 又賣超 4,663 張)。
10 月 19 日賣盤集中在外資券商通道,新加坡商瑞銀(-1,792 張)、摩根士丹利(-1,365 張)與美商高盛(-788 張)三家合計淨賣超達 3,945 張。 - 投信連 8 日買超穩定承接:
相較於外資倒貨,投信於 10 月 19 日續買 794 張,已連續 8 個交易日買超、累計買超約 5,169 張;
當日主要買超分點則由群益金鼎(+381 張)、國泰綜合(+232 張)與中國信託證券(+208 張)領軍承接。 - 主力 5 日集中度轉弱:
10 月 19 日主力單日賣超 3,622 張(買賣家數差為 +531 家),雖然 20 日主力集中度仍維持 +2.25% 正值,但 5 日集中度已從 10 月 2 日的 +17.74% 轉為 -2.55%,顯示短線籌碼進入分散與換手階段。
訊號二:千張大戶守穩 67% 但單週微幅鬆動,融資較年初翻倍
- 大戶中期高度集中、最新週小幅降溫:
根據 10 月 16 日集保數據,臻鼎-KY千張以上大戶持股高達 67.10%(400 張以上大戶合計達 72.74%),雖仍高於 7 月底水準(千張以上 66.66%),但較 10 月 8 日的 67.99% 微幅下降 0.89 個百分點;
同期 10 張以下小額持股由 13.95% 升至 14.93%,股東總人數增加 9,648 人來到 207,833 人。 - 融資大增兩倍、無融券軋空條件:
截至 10 月 19 日,融資餘額為 34,421 張(單日增加 923 張,使用率 12.15%),雖較 10 月 2 日高點(38,656 張)經歷部分洗盤,但仍較今年年初(11,231 張)大增 23,190 張、增幅高達約 206%;而融券餘額僅 239 張(券資比 0.69%),不具備信用融券軋空動能。
AI 高階轉型實績亮眼,外資止賣與「母公司實質 EPS」將決斷 600 元大關!
綜合基本面與籌碼面來看,臻鼎-KY絕非缺乏實質業績的純題材股,其 9 月營收創歷史新高、AI 高階業務翻倍成長與上半年毛利率跳升至 22.43%,皆展現了強大的轉型硬實力。
然而,在靜態本益比約 62 倍、今年融資大增兩倍且外資短線頻頻調節的環境下,市場已提前反映不少未來的擴產預期。
投資人現階段除了緊盯 TPCA Show 2026 技術進展、外資是否停止大量賣超以及 575~580 元反壓能否帶量突破外,更要持續驗證第三季完整財報的毛利率與「扣除新廠成本及非控制權益後的歸屬母公司 EPS」,才能在高達 800 億元的擴產大浪中穩健獲利!
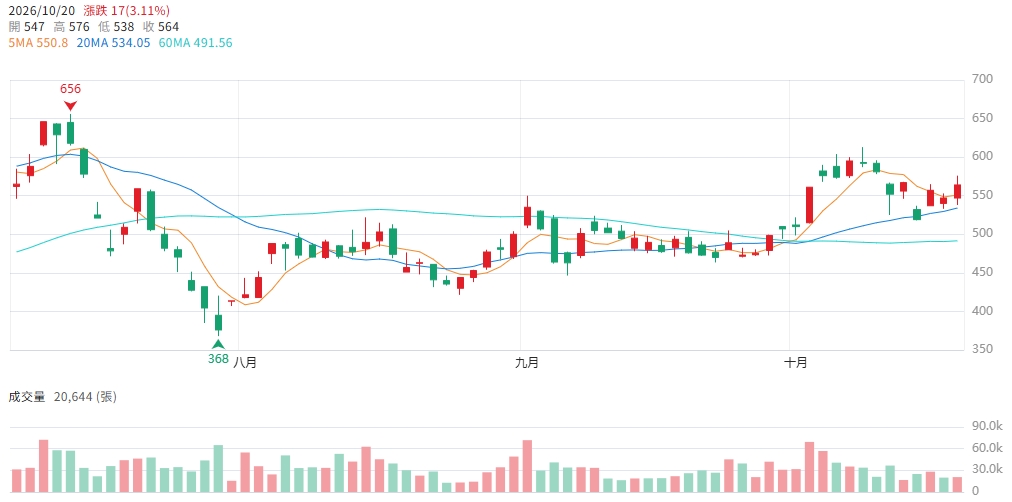
▲圖/CMoney 臻鼎-KY(4958) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。