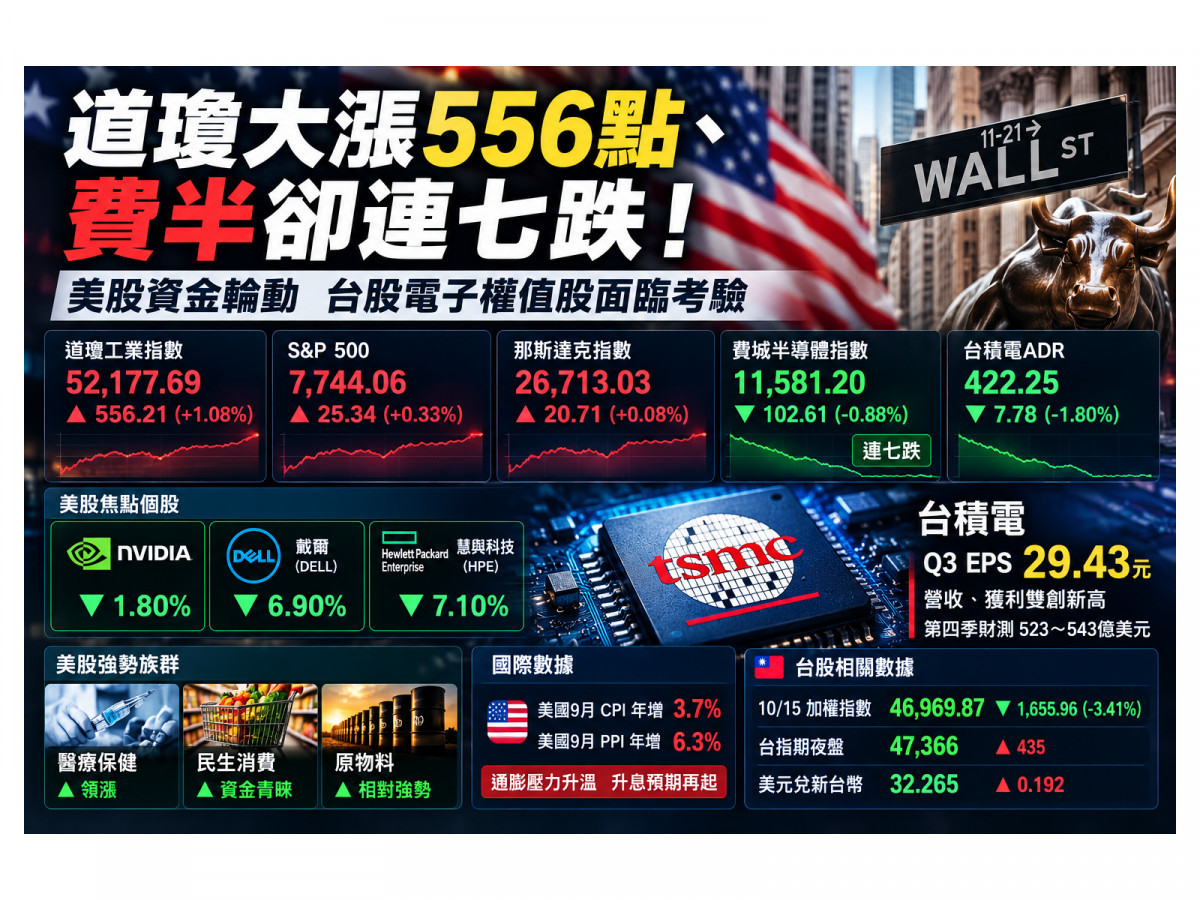
美股15日呈現產業分歧,道瓊工業指數大漲556點,標普500與那斯達克指數也同步收紅,但半導體族群仍未擺脫賣壓,費城半導體指數下跌0.88%,連續第七個交易日收黑。隨著美國通膨壓力升溫,市場開始重新評估AI基礎建設的投資成本與獲利前景,資金轉向醫療保健、民生消費及原物料等族群。台股15日才剛經歷逾千點跌勢,16日能否在美股反彈及台指期夜盤回升帶動下止跌,電子權值股表現將成為重要觀察指標。
觀察美股15日收盤,道瓊工業指數上漲556.21點,收在52,177.69點,漲幅1.08%;標普500指數上漲0.33%,收7,744.06點;那斯達克指數微漲0.08%,收26,713.03點。相較之下,費城半導體指數下跌0.88%,收在11,581.20點,延續近期半導體類股修正走勢,顯示美股主要指數反彈,並不代表科技股賣壓已全面消退。
從產業表現來看,醫療保健及原物料類股成為當日市場主要支撐,其中禮來(Eli Lilly)上漲超過3%,聯合健康(UnitedHealth)上漲2.8%,零售業者沃爾瑪(Walmart)也上漲1.4%。相較之下,AI及伺服器相關個股持續承壓,輝達(NVIDIA)下跌1.8%,戴爾(Dell)下跌6.9%,慧與科技(HPE)下跌7.1%,反映市場對AI基礎建設投資規模與資金成本的疑慮仍未消除。
近期美國通膨數據也成為影響市場的重要因素。美國9月消費者物價指數(CPI)年增3.7%,高於市場預期;隨後公布的生產者物價指數(PPI)年增6.3%,進一步凸顯物價壓力。由於大型科技企業持續投入AI資料中心與運算設備,若資金成本維持高檔,可能影響相關投資的財務負擔及預期報酬,使投資人重新檢視AI企業估值與未來獲利成長空間。
值得注意的是,半導體類股近期修正並非僅限美國市場。韓國股市15日受到科技股賣壓影響,KOSPI指數大幅下挫7.57%,三星電子、SK海力士等半導體企業同步走弱,顯示全球科技股對利率變化與AI投資前景的疑慮有所升高。
回到台股,15日加權指數收在46,969.87點,下跌1,655.96點,跌幅3.41%,成交金額約1.32兆元。台積電(2330)下跌50元、收2,440元,聯發科(2454)與台達電(2308)跌幅則分別達6.93%及8.68%,電子權值股成為拖累大盤的重要因素。隨著台指期夜盤回升435點,16日台股能否重新站回47,000點整數關卡,以及成交量是否出現變化,將是觀察短線市場情緒的重要指標。
另一方面,台積電15日公布第三季財報,單季合併營收達1兆4,942.4億元,稅後純益7,630.6億元,每股純益(EPS)29.43元,營收及獲利雙雙創下新高。公司對第四季美元營收提出523億至543億美元的財測區間,反映AI與高效能運算需求仍是重要營運動能。然而,台積電ADR在財報公布後仍下跌約1.8%,顯示亮眼的基本面數據尚未完全消除市場對半導體股估值及整體資金環境的疑慮。

▲圖片由ChatGPT生成