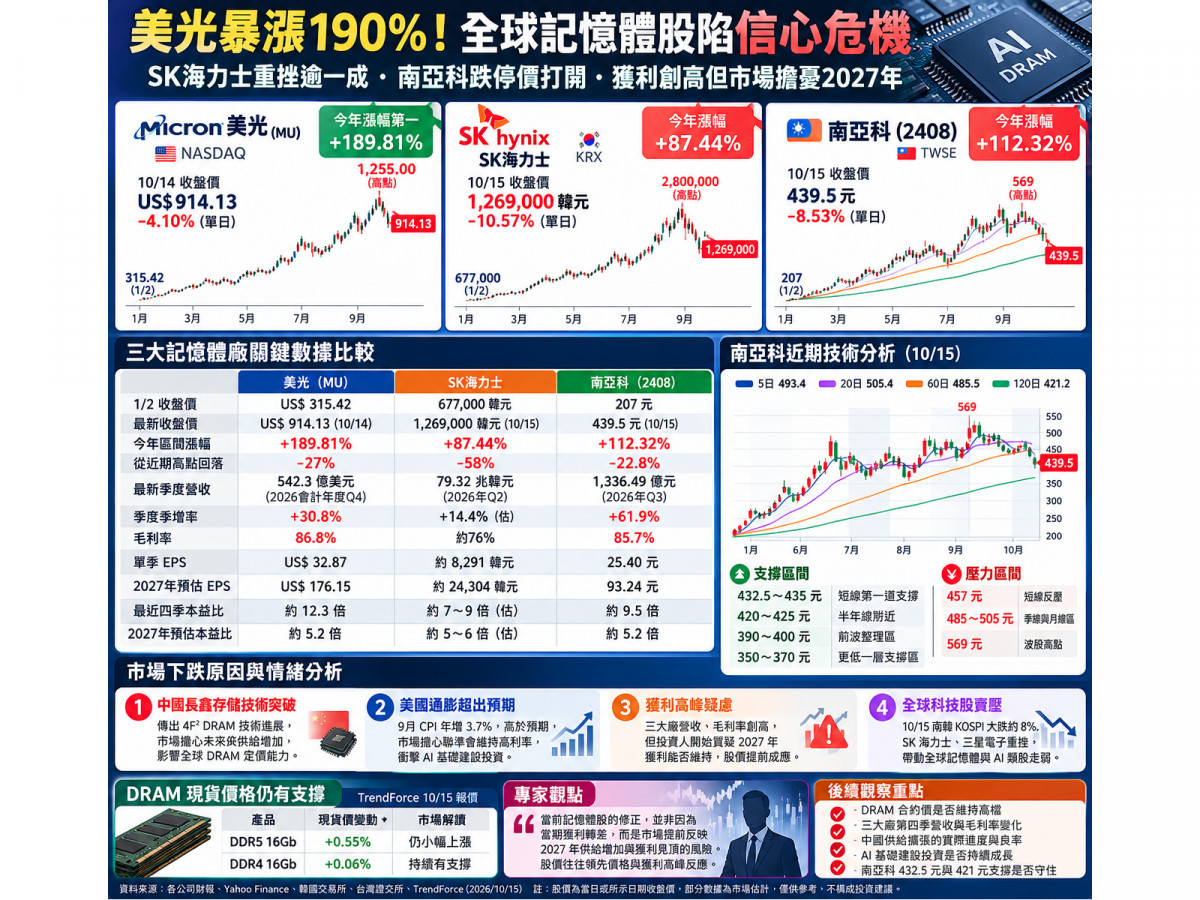
全球記憶體產業正上演一場基本面與股價背道而馳的戲碼!美國記憶體大廠美光科技(Micron,MU)今年以來股價累計暴漲近190%,但近期卻遭遇連續賣壓;南韓HBM龍頭SK海力士(SK hynix)15日股價重挫逾一成,台灣DRAM大廠南亞科(2408)也難逃殺盤,終場收在439.5元、暴跌8.53%,盤中更一度觸及跌停價432.5元。
令人意外的是,三大記憶體廠最新財報仍呈現營收、獲利高速成長,並未出現明確衰退,股價卻率先崩跌。這反映出全球資金正在重新評估AI記憶體產業的未來,從過去追逐DRAM漲價與HBM缺貨利多,轉向擔心2027年記憶體供給擴張、企業獲利見頂,以及AI基礎建設投資能否持續。
美光今年狂漲190% SK海力士從高點回落逾五成
回顧2026年以來三大記憶體廠股價,美光從1月2日315.42美元上漲至10月14日914.13美元,累計漲幅高達189.81%;南亞科從207元上漲至10月15日439.5元,漲幅約112.32%;SK海力士則從67.7萬韓元上漲至10月15日技術線圖報價126.9萬韓元,漲幅約87.44%。
雖然三家公司今年累計報酬率仍然可觀,但若觀察最近一波高點回落幅度,情況就完全不同。
| 公司 | 年初收盤價 | 最新參考價格 | 今年區間漲幅 | 從近期高點回落 |
|---|---|---|---|---|
| 美光(MU) | US$315.42 | US$914.13 | +189.81% | 約-27% |
| SK海力士 | 67.7萬韓元 | 126.9萬韓元 | +87.44% | 約-58% |
| 南亞科(2408) | 207元 | 439.5元 | +112.32% | 約-23% |
註:美光採10月14日美股收盤價;SK海力士採10月15日所附行情截圖報價;南亞科採10月15日收盤價。高點回落為不同波段高點的概算,不含股息及匯率影響。
尤其SK海力士股價曾衝上接近300萬韓元,隨後大幅回落,顯示即使是全球HBM技術領先企業,也難以抵擋國際資金對AI產業估值重新調整的壓力。
SK海力士獲利暴增557% HBM龍頭也擋不住恐慌殺盤
從營運表現觀察,SK海力士的基本面依然強勁。
根據公司公布的2026年第二季財報,單季營收達79.32兆韓元,年增257%;營業利益達60.54兆韓元,年增557%,營業利益率高達76%。AI資料中心對高頻寬記憶體HBM及伺服器DRAM的強勁需求,是推動公司獲利成長的主要原因。
然而,即使財報數字亮眼,SK海力士股價仍持續重挫,反映市場已不再只看當期獲利,而是開始質疑未來成長能否符合先前過度樂觀的預期。
值得注意的是,SK海力士第二季營業利益雖創新高,仍低於部分法人原先約64兆韓元的預估。這說明在股價大幅上漲之後,即使企業交出歷史最佳財報,只要稍微不如市場預期,就可能引發獲利了結。
此外,SK海力士最新財報中的淨利也受到投資資產處分等非經常性項目影響,投資人不能直接把單季淨利視為未來每季都能複製的獲利能力。
美光營收暴增、毛利率達86.8% 股價卻接連下跌
相較SK海力士,美光同樣受惠AI記憶體需求。
美光2026會計年度第四季營收達542.3億美元,較前季增加約30.8%,GAAP毛利率達86.8%,單季每股盈餘(EPS)達32.87美元,全年EPS則為74.33美元。
美光積極布局HBM、伺服器DRAM及企業級儲存市場,掌握全球AI資料中心擴建帶來的龐大商機。
然而,美光股價從近期1,255美元高點回落至914.13美元,修正幅度已超過27%;10月14日更單日下跌4.1%。
這反映出一個重要的市場變化:記憶體公司當下賺得越多,投資人反而越擔心未來能不能持續賺這麼多。
在景氣循環產業中,股價往往領先獲利高峰反應。當市場開始預期產品價格漲幅收斂,即使企業營收仍創新高,股價也可能因為未來本益比與獲利預估遭到調整而提前下跌。
南亞科第三季EPS衝25.4元 利多公布後股價反而暴跌
台灣記憶體大廠南亞科正面臨類似情況。
南亞科10月12日公布第三季財報,合併營收達1,336.49億元,季增61.9%;毛利率高達85.7%,營業利益率達80%,單季EPS達25.40元,前三季累計EPS更達49.28元。
其中,第三季DRAM平均售價較第二季上漲超過60%,銷售量卻小幅下降,代表公司營收與獲利爆發主要來自記憶體報價上漲,而非出貨量同步大幅增加。
這也是市場最擔心的地方。
如果南亞科的獲利高度依賴DRAM價格上漲,一旦2027年全球DRAM供給增加、報價漲勢趨緩,即使產品需求並未衰退,獲利成長率也可能因為比較基期過高而明顯放緩。
從技術線圖觀察,南亞科已由569元波段高點回落至439.5元,累計跌幅約22.8%。15日股價開低走低,盤中觸及432.5元,成交量放大至約7.3萬張,跌破5日、20日與60日均線,形成明顯的短中期技術壓力。
目前432.5元為短線第一道觀察位置,若再度跌破,市場可能進一步測試120日均線約421元附近。反之,若股價能逐步重返485至505元均線密集區,才有助於修復目前偏弱的技術結構。
中國長鑫存儲技術突破 成全球DRAM股信心危機導火線
除了獲利高峰疑慮,中國記憶體製造商長鑫存儲(CXMT)的最新技術進展,也成為市場關注焦點。
長鑫近期宣布4F²記憶體架構取得進展,市場擔心若中國廠商未來持續改善DRAM製程、提高良率及擴大產能,可能重新引發全球記憶體市場的價格競爭。
不過,必須強調,長鑫宣布技術突破,並不代表已能在成本、良率、產能與HBM技術上全面追上美光、三星及SK海力士。
目前仍缺乏足夠公開證據證明新技術已完成大規模商業量產。因此,中國DRAM技術競爭屬於值得追蹤的中長期產業風險,而不能直接認定全球記憶體市場即將供過於求。
市場更深層的焦慮,則來自AI投資資金。
美國9月消費者物價指數(CPI)年增3.7%,高於市場預期,使投資人擔心聯準會維持高利率甚至再次升息,進而提高AI資料中心建設的融資成本。當市場同時出現中國新競爭者、AI投資報酬率疑慮與利率壓力,科技股自然成為資金優先調節的對象。
記憶體股價崩跌 DRAM現貨價格卻沒有同步崩盤
值得注意的是,股市的恐慌情緒,尚未完全反映在DRAM現貨市場。
根據TrendForce於10月15日上午11時公布的報價,DDR5 16Gb現貨平均價格仍上漲0.55%,DDR4 16Gb也小幅上漲0.06%。
TrendForce在9月底也曾預估,第四季一般型DRAM合約價仍有季增10%至15%的空間,代表目前記憶體供需尚未全面逆轉。
這形成當前產業最值得觀察的矛盾:實體記憶體價格仍有支撐,資本市場卻已開始提前反映明年供需可能惡化的情境。
如果未來數週DRAM合約價持續維持高檔,且各大廠第四季營收、毛利率沒有明顯轉弱,近期股價修正便可能包含過度恐慌成分;但如果2027年獲利預估開始遭到法人連續下修,市場修正就不再只是短線情緒問題。
全球記憶體行情進入轉折期 下一波決勝關鍵是2027年獲利
綜合美光、SK海力士與南亞科最新股價及財報表現,目前可以觀察到三個值得投資人警惕的現象。
首先,三大記憶體廠股價皆已從高點明顯回落,顯示市場對AI記憶體產業的投資態度,正從積極追價轉向保守觀望。
其次,這一輪賣壓並非建立在三家公司獲利已經全面衰退的事實上,而是對未來供給競爭、AI資本支出與獲利持續性的提前反應。
最後,HBM龍頭SK海力士的重挫尤其具有警示意義。當技術領先、獲利創高的企業都出現如此劇烈修正,代表國際資金正在重新衡量整個半導體產業的風險溢價,而不只是調整個別公司的股價。
對南亞科而言,短線應注意432.5元與421元兩道技術位置能否守住;中長期則必須持續追蹤DRAM報價、2027年產能增加速度,以及新廠與先進記憶體布局能否改善產品組合。
這一波記憶體股真正的考驗,已從「誰的營收成長最快」,轉變成「誰能在2027年維持高獲利」。
如果AI需求持續增長、DRAM價格維持高檔,這波修正可能成為新一輪市場重新評價的起點;但若供給快速增加、企業獲利預測下修,投資人也必須提防記憶體產業由高獲利循環轉入估值收縮的風險。
在多空訊號尚未明朗之前,股價跌深不等於已經落底,財報創高也不代表股價一定會上漲。全球記憶體市場接下來最重要的觀察指標,將是實際報價能否維持高檔,以及市場對2027年獲利預期是否穩定。
資料說明:本文是作者以2026年10月15日亞洲市場與10月14日美股行情為基準,三家公司財報期間不同,數據不宜直接換算比較。股價支撐與壓力為技術分析參考,並非保證價格或投資報酬。
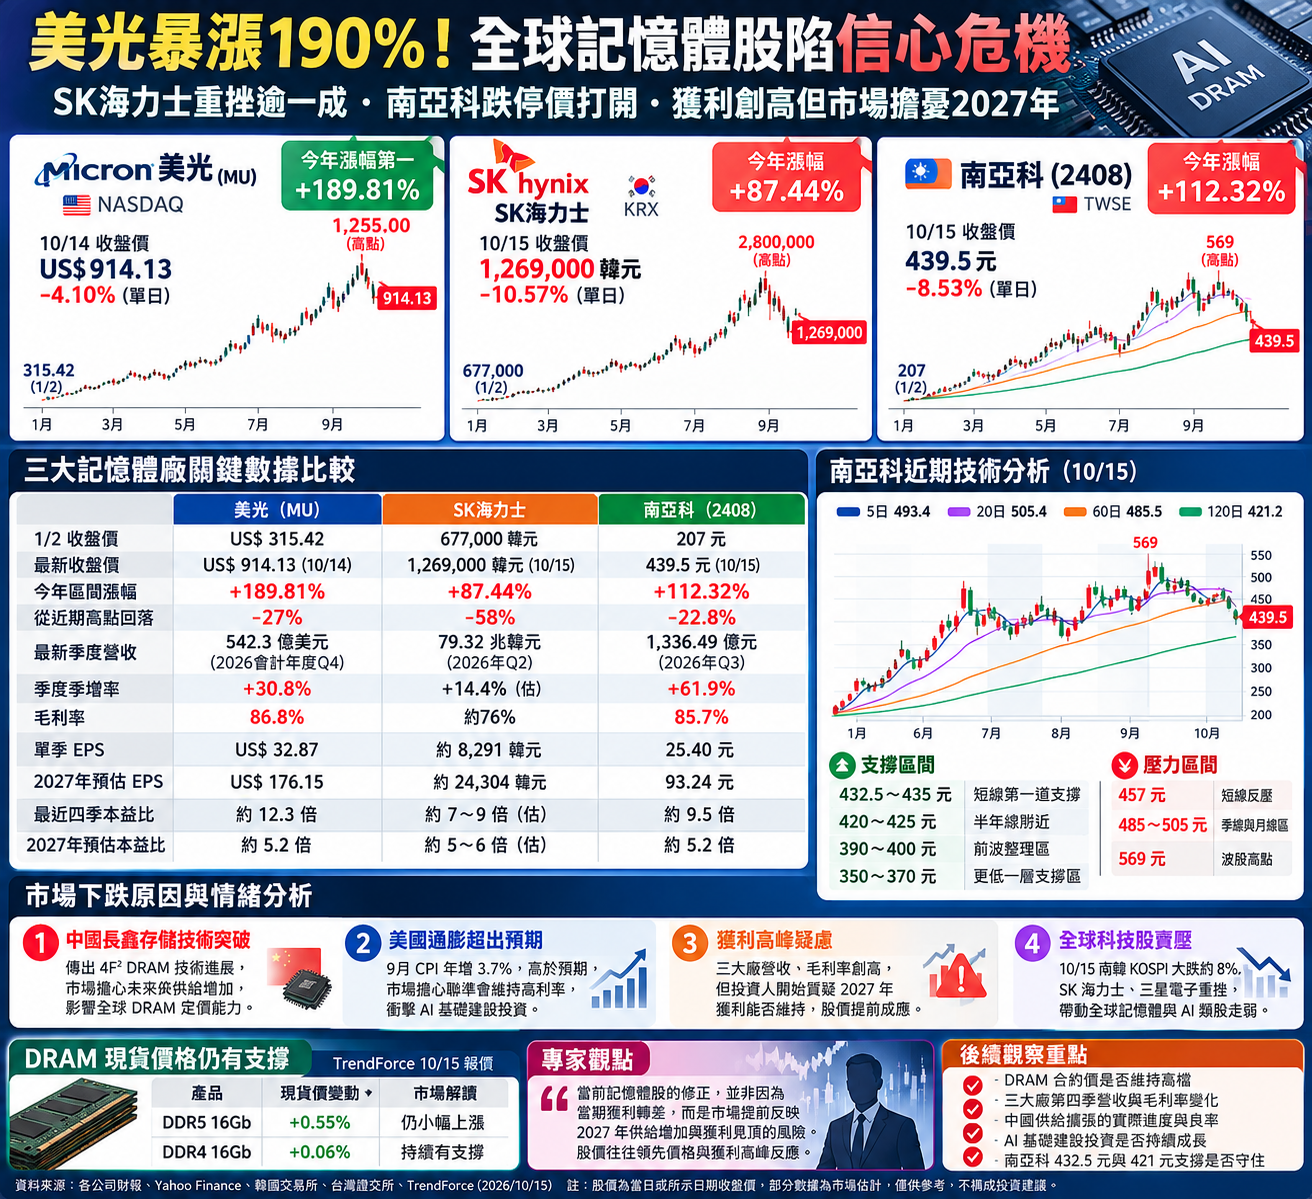
▲記憶體崩盤危機 美光 SK海力士 南亞科高檔急墜