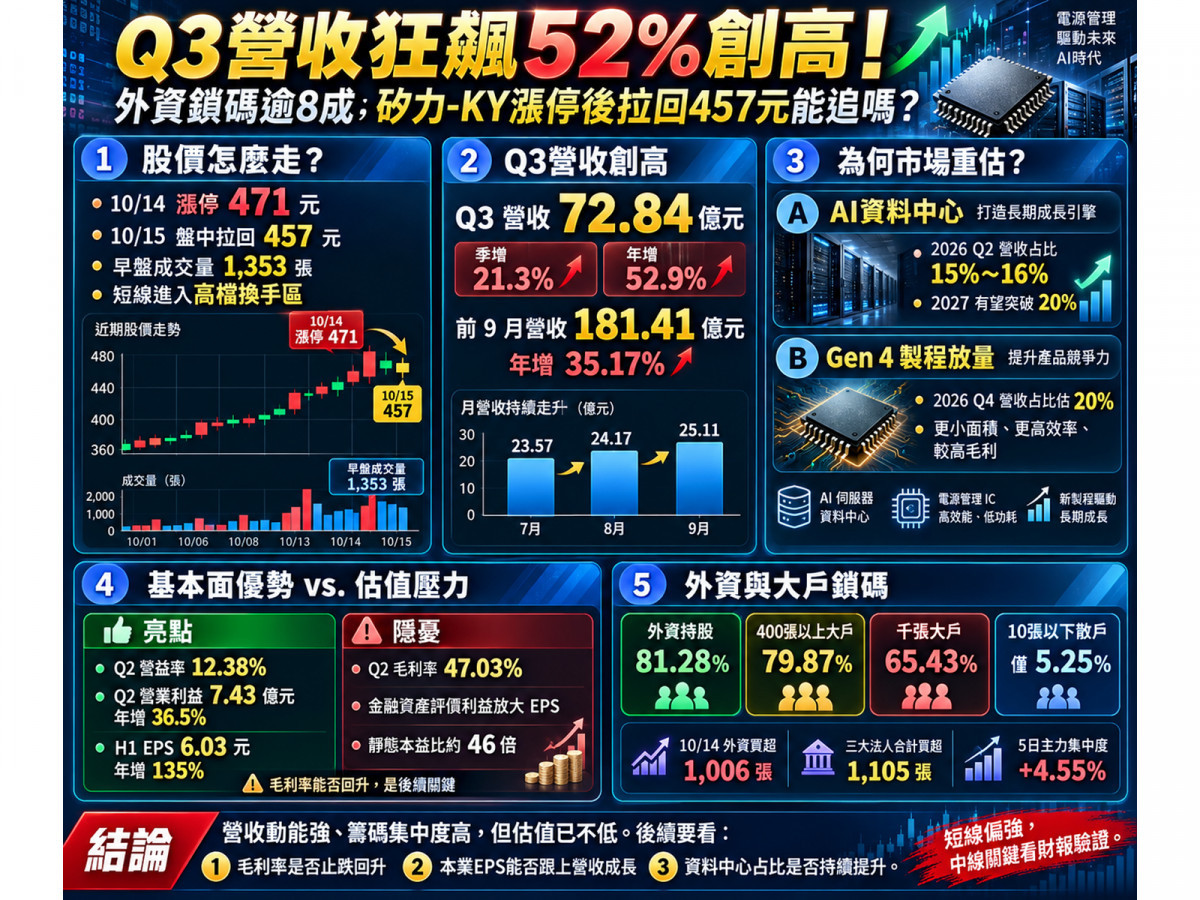
電源管理IC(PMIC)大廠矽力*-KY(6415)近期營運動能強勢爆發,2026年第三季單季營收衝上72.84億元,不僅季增21.3%、年增高達52.9%,更一舉創下歷史單季新高紀錄。在基本面轉強與外資單日大買1,006張的推升下,於昨(14)日強攻471元漲停板(+9.92%),全天成交量3,070張;然而今(15)日盤中股價卻出現高檔震盪,拉回至457元(約下跌2.97%),開盤初期成交量即達1,353張,相當於前一日全天量能的44%,顯示短線已進入積極換手區。
過去市場多將矽力*-KY視為「中國消費電子+PMIC公司」,但如今其產品應用已大幅擴展至AI伺服器、資料中心、汽車電子、工業與能源管理等領域,正式進入評價重估階段。儘管籌碼面具備外資持股高達81.28%、400張以上大戶占比近8成的優勢,但在股價提前反映2027年成長預期、靜態本益比達46倍的位階下,「毛利率能否回升」與「高估值能否消化」將是決定後續行情的兩大核心考驗。
營收進入高速加速期!AI資料中心與Gen 4如何撐起成長動能?
矽力*-KY今年的營收表現並非普通復甦,而是呈現按月攀升的加速成長態勢:
- 單月營收連番跳升:7月營收23.57億元(年增58.55%)、8月營收24.17億元(年增52.54%),9月營收更衝上25.11億元(年增50.70%)創下新高。
- Q3與前9月表現超預期:今年前9月累計營收達181.41億元,年增35.17%。原先公司在8月底法說會僅保守預期第三季營收將比第二季成長,最終Q3實際營收卻交出季增逾兩成(21.3%)的72.84億元成績單,營運動能顯著優於預期。
支撐這波高速成長並吸引市場給予高評價的關鍵,來自兩大產品與技術轉型:
1. AI資料中心從題材轉為實際營收
根據公司8月底法說會揭露,2026年第二季資料中心相關營收占比已達15%~16%,預估2027年有機會突破20%。目前產品線已完整涵蓋Vcore、eFuse、SPS智慧功率級、數位控制器、Gate Driver、Signal Chain、SSD PMIC、通訊模組PMIC及主機板電源管理。其中,核心產品Vcore已進入伺服器CPU及客製化ASIC平台驗證,部分產品朝試產推進;SPS也正由通訊市場跨入伺服器、AI ASIC與先進駕駛輔助系統(ADAS)。
2. Gen 4新製程放量改善產品組合
為提升產品競爭力,公司正積極拉升具備「更小面積、更高效率、更低成本及較高毛利」優勢的新一代Gen 4製程產品比重,管理層預期2026年第四季Gen 4營收占比可達20%,且2027年還可能開始進行部分Gen 5產品試產。
半年報EPS暴增135%背後的真相:毛利率瑕疵與業外收益拆解
雖然營收表現亮眼,但檢視財務結構,投資人必須釐清「毛利率下滑」、「本業獲利改善」與「業外收益放大EPS」三項關鍵數據:

▲圖/Gemini
- 最大基本面瑕疵在毛利率:受晶圓與封測成本上升、供應鏈產能趨緊、非AI客戶成本轉嫁較慢及消費產品組合影響,第二季毛利率降至47.03%,上半年毛利率也從去年同期的52.62%下滑至47.56%。
- 本業營益率逆勢成長:儘管毛利率承壓,但在營業費用率改善下,第二季營業利益達7.43億元(年增36.5%),上半年營業利益達11.34億元(較去年同期7.89億元成長約43.7%)。且第二季研發費用仍高達14.53億元(占營收約24.2%),顯示公司並未靠削減研發來美化帳面獲利。
- 拆解EPS暴增的業外因素:第二季營業利益為7.43億元,但稅前淨利卻高達17.02億元,主因來自「透過損益按公允價值衡量之金融資產(負債)利益」在第二季貢獻高達9.59億元、上半年累計達13.43億元。換言之,矽力*-KY屬於「本業高雙位數成長,但帳面EPS被業外評價收益進一步放大」。以近四季EPS合計約9.88元計算,今日盤中價457元的靜態本益比約46倍,顯示目前並非低估值股票。
外資持股高達81%!大戶集中度近8成,誰在買、誰在賣?
從籌碼面觀察,矽力*-KY是標準的「高度集中股」,整體籌碼結構明顯偏多:
- 大戶鎖碼、散戶退場:根據10月8日最新集保資料,千張以上大戶持股達65.43%,加上400~1,000張大戶(14.44%),400張以上大戶合計持股高達79.87%(較前一週79.76%微增0.11個百分點,較年初約78.6%持續提升)。反觀10張以下散戶持股比例僅5.25%(較年初6.44%下降1.19個百分點),總股東人數也在一週內從27,149人減少694人至26,455人,呈現「股價上漲、股東人數反而下降」的籌碼集中型態。
- 外資與主力大舉回補:截至10月14日,外資持有矽力*-KY約316,157張,持股比例高達81.28%。雖然10月12日、13日外資分別賣超1,275張與120張,但10月14日外資突然強力回補1,006張,加計自營商買超99張(投信0張),三大法人單日合計買超1,105張,占當日總成交量(3,070張)約36%。同日主力買超達1,147張、買賣家數差為-428家,帶動5日主力集中度由-2.38%單日跳升6.93個百分點至+4.55%,20日集中度亦達+3.15%,代表籌碼正由多數中小分點流向少數大型分點。
- 漲停日融資減碼、非軋空虛胖:雖然近兩週融資餘額從10月1日的4,701張增加約12%(574張)至10月14日的5,275張,但在10月14日漲停當天,融資反而逆勢減少127張(融資買205張、賣331張、現償1張),且融券僅122張、券資比僅2.31%,確認漲停是由現貨真實買盤推動,而非軋空行情。
- 外資陣營內部換手:進一步追蹤券商分點,外資內部並非一致看多,而是呈現鮮明的換手格局。10月14日買超前五大分點為美商高盛(+426張)、港商野村(+240張)、凱基證券(+208張)、港商麥格理(+181張)與美林證券(+129張);賣方則以元大證券(-288張)、摩根士丹利(-158張)為主。若拉長至近5日與近20日觀察,多方主力集中於港商野村(5日+1,123張)、美商高盛(5日+547張、20日+2,378張)、瑞銀(5日+537張、20日+718張)與摩根大通(5日+442張、20日+436張);空方最大賣壓則來自摩根士丹利(5日-1,703張、20日-2,073張)。
漲停後拉回457元能追嗎?緊盯3大基本面驗證與關鍵價位
綜合來看,矽力*-KY目前處於「營收動能與籌碼結構極強,但靜態估值偏高」的位置。要在40倍以上本益比站穩腳跟並開啟新一輪重新定價,接下來財報與法說必須驗證三件事:第一,第三季毛利率能否止跌回升;第二,扣除業外評價利益後,第三季本業EPS能否跟上營收年增52.9%的成長幅度;第三,資料中心營收占比能否如期從15%~16%推進至20%以上。反之,若營收創高但毛利率持續下滑、EPS又高度依賴業外收益,高估值將面臨修正風險。

▲圖/CMoney 矽力*-KY(6415) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。