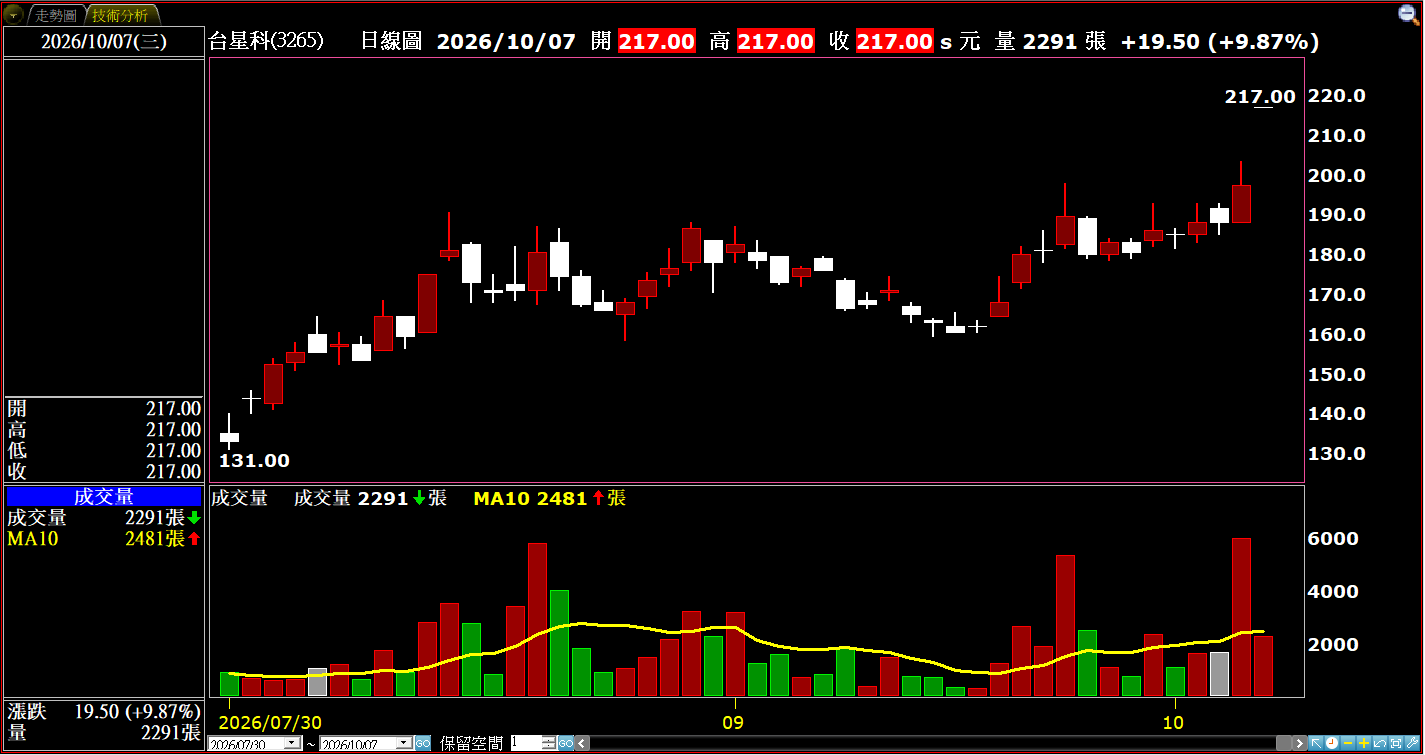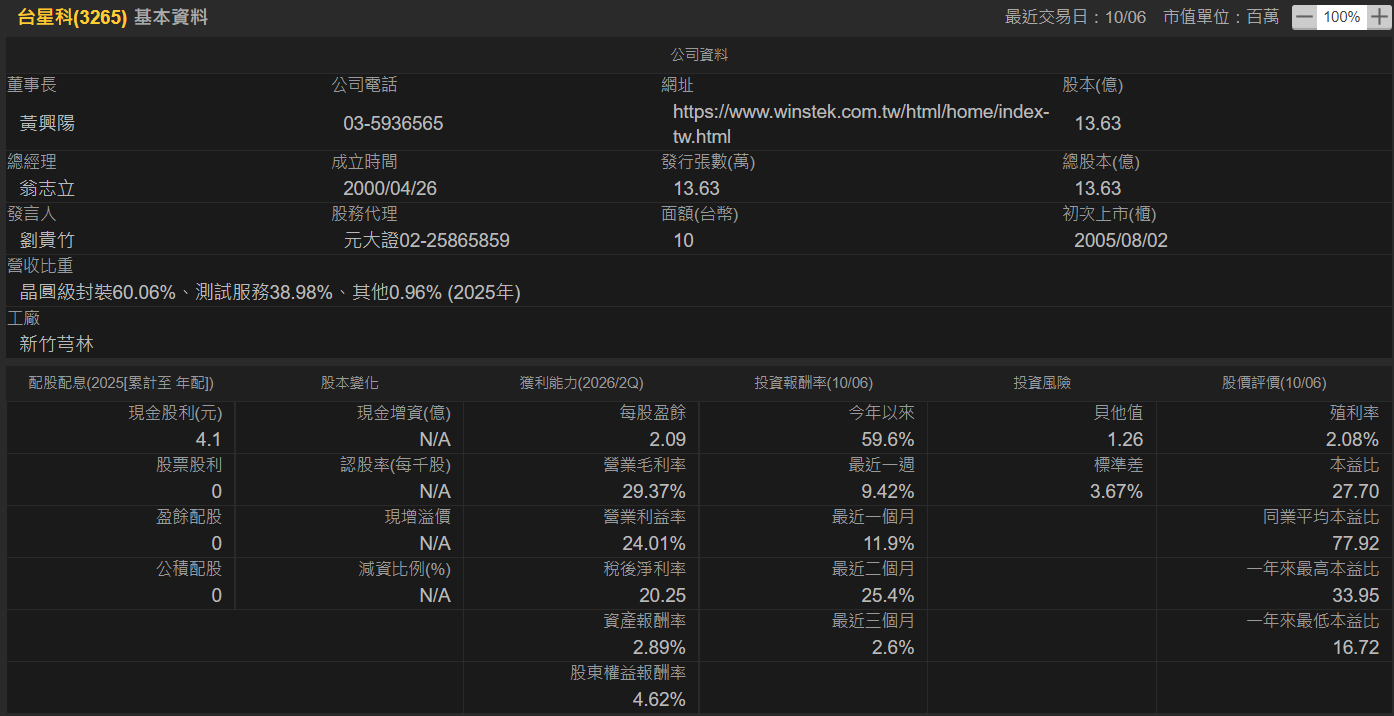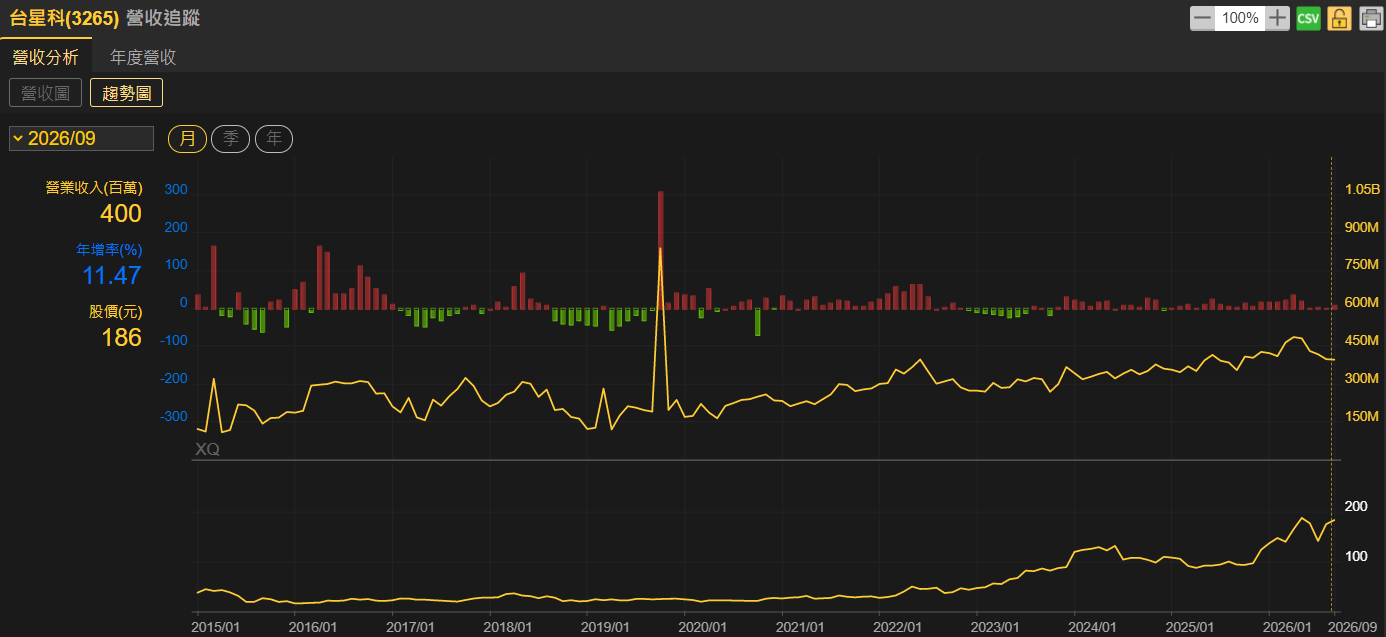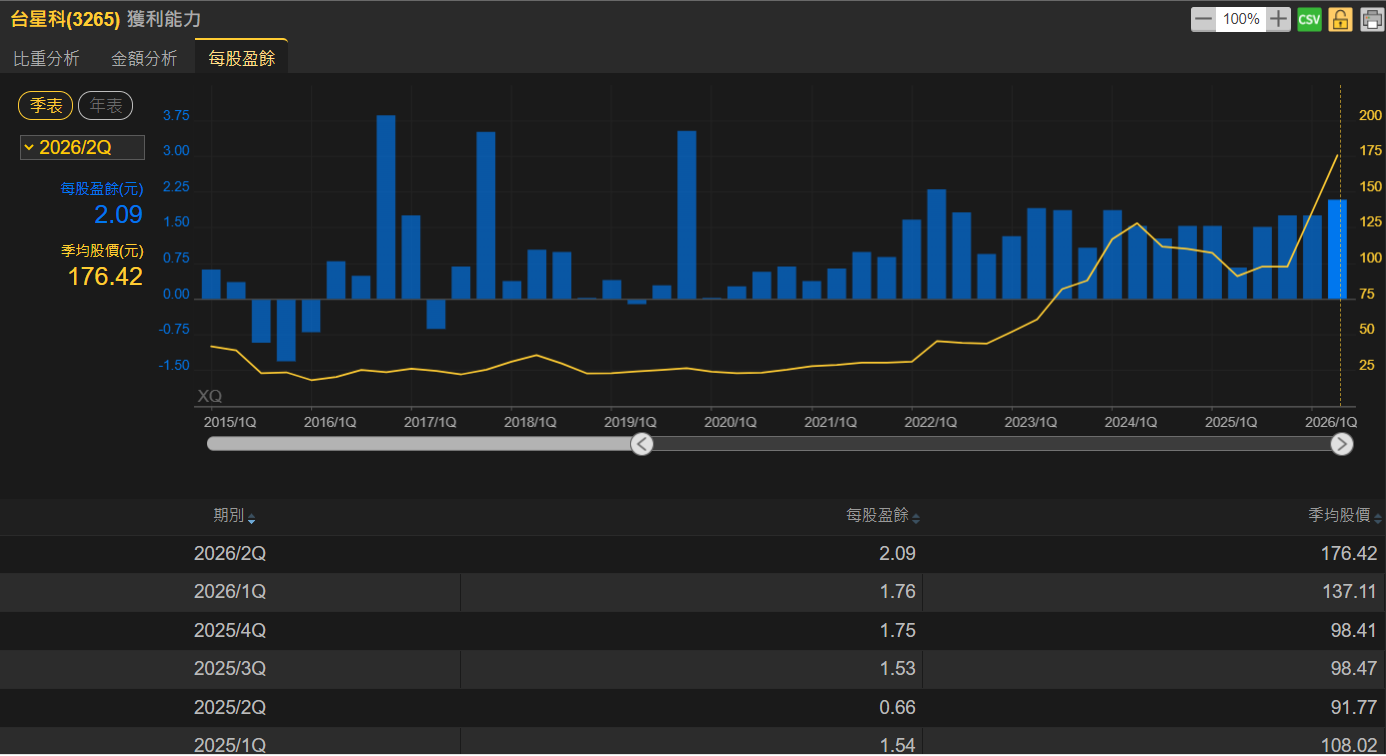
台灣半導體IC封測(營收占比99.00%)專業廠台星科(3265),公布9月營收為3.99億元,月增率-0.51%,年增率11.47%,連9月年增;累計今(2026)年1至9月營收總額為39.38億元,年增率15.93%。
台星科深耕AI、HPC封測領域多年,目前已經是多家美系處理器大廠供應鏈合作夥伴,一躍而成本波AI應用熱潮受益者。公司先前表示,將會持續開發3奈米、5奈米半導體先進製程所需凸塊、覆晶封裝技術產能,並且會與IC設計、晶圓代工廠進行三方合作,開發玻璃基板製程。市場傳聞,其合作對象即為全球晶圓代工龍頭廠台積電(2330),主要供應晶圓凸塊封裝相關技術。
晶圓測試(CP)部分,由於AI市場需求暢旺,不僅推升先進封裝需求,測試需求也一併跟著成長擴大;受惠訂單外溢效應,台星科因此順利接獲晶圓代工大廠委外CP訂單,一手掌握輝達(Nvidia)、博通(Broadcom)、超微(AMD)等IC晶片設計廠大客戶。法人機構認為,由於此項產品線毛利率高,有望進一步助攻台星科獲利表現。
受惠AI、HPC大客戶測試代工訂單 台星科營運獲利有望再衝高
法人機構預期,伴隨AI、HPC應用等高階封測大單持續湧入,以及矽光子等新應用貢獻逐步擴大之下,看好台星科後市營運有望成功挑戰新高紀錄。
AI應用市場需求火熱,輝達(Nvidia)、超微(AMD)等高速運算(HPC)晶片大廠,因而持續向全球晶圓代工龍頭廠台積電,擴大先進製程、先進封裝等產能投片量能;Nvidia先前所啟動GB200產能追單作業,加上原本已有的H100代工訂單,台積電接單因此見到爆單熱況。
由於AI、HPC的市場需求相當強勁,台星科因此成功擴大接獲來自於晶圓代工大廠的委外CP測試訂單,因而讓台星科成為Nvidia、AMD的CP供應鏈之一;加上英飛凌訂單的持續挹注,英特爾(Intel)委外給晶圓代工大廠生產的IC晶圓,同步促成了台星科CP訂單滿手在握盛況。
ChatGPT高速運算需求 驅動半導體異質整合高效封裝技術發展
法人機構推估,台星科受惠於AI、HPC大客戶的測試代工訂單挹注效益,後市營運可望交出雙位數成長佳績,全年營收、毛利表現也都有望優於以往水準,公司營運獲利有機會再度衝高。
生成式AI的強勢快速崛起,為半導體IC封測業帶來全新的機遇。ChatGPT所需要用到的高速運算要求,使得全球既有的半導體先進封裝產能供給日益緊俏,不僅因此驅使半導體委外封測代工大廠,進一步發展異質整合高效能封裝技術,更擴展先進製程業者對先進封裝技術的發展布局觸角;透過2.5D/3DIC堆疊整合封裝技術的應用,使得不同種類的邏輯晶片能夠更加緊密整合。
伴隨著新興科技的不斷問世,也同步催生出各類智慧應用新商機,特別是跨入智慧化時代之後,帶動全球半導體產業結構性需求的浮現,未來終端產品的半導體含量也將持續提升,價值更將不斷擴張成長。加上新興科技領域應用的蓬勃發展,也將帶動整體半導體產業,持續向更高價值的系統整合工藝層次不停邁進,同時突顯出異質晶片封裝,在系統整合創新發展進程中的重要性。
AI、高效能運算挹注成長動能 法人看好台星科明年EPS年增率可達30%以上
展望全球暨台灣半導體產業前景趨勢,在全球半導體終端電子應用市場復甦、成長腳步,仍有待進一步加速之下,半導體市場成長動能未來將仰賴新興資訊服務、能源環保與技術整合等新興應用的刺激效應,將會特別以AI、新能源、智慧聯網為主要成長動能。
台星科已於AI、HPC等IC封測領域深耕多年,同時也是多家美系處理器大廠的供應鏈合作夥伴,先前已新增2家美系HPC客戶且逐步放量出貨,加上中國區塊鏈應用廠客戶訂單的湧入,以及台系大客戶手機、網通需求復甦之下,順利推升營收業績逐季往上。同時,台星科亦積極卡位矽光子、共同封裝光學元件(CPO),同時規劃切入玻璃基板應用,有望為公司中長期營運成長增添新動能。
另一方面,有關晶圓測試(CP)部分,AI浪潮興起同步推升先進封裝、測試需求,產能持續吃緊下,引發訂單外溢效應;台星科順利接獲晶圓代工大廠委外CP訂單,趁勢切入AMD、Nvidia、Intel等CP供應鏈。市場法人認為,由於該項產品線毛利率較高,可望成功挹注台星科獲利表現。
關於營運展望方面,隨著下游庫存調整進入尾聲、終端消費市場需求逐步回溫,加上AI、高效能運算等新科技應用需求的持續推升之下,台星科後市有望順利回復正成長軌道。
法人機構看好預估台星科明年全年EPS為10.50元,與今年度預估EPS 8.00元相較之下,年增率達31.25%。