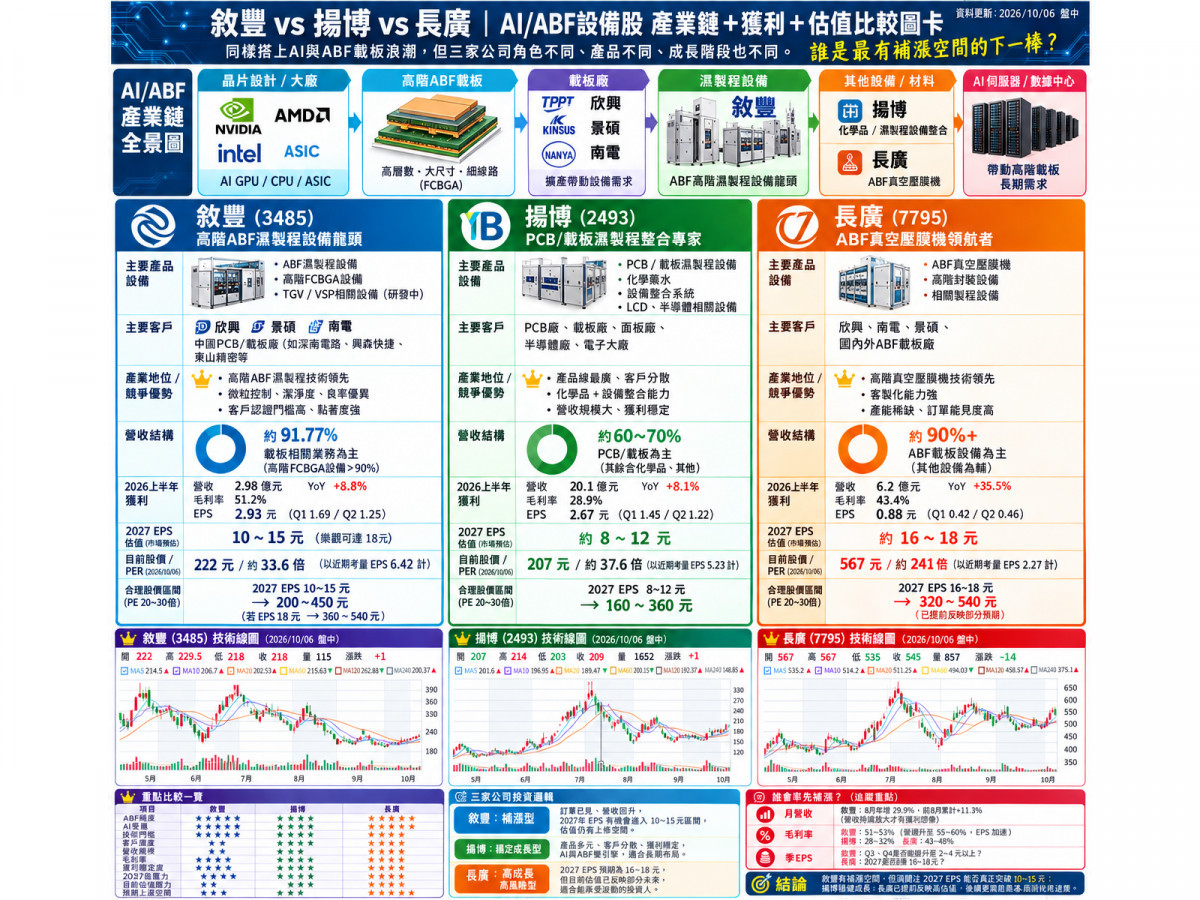
AI伺服器熱潮持續向上游設備端擴散。隨NVIDIA、AMD、Intel以及各大雲端服務商自研ASIC持續提高運算晶片效能,高階AI晶片所使用的FCBGA載板,也同步朝向更高層數、更大尺寸、更細線路發展,使ABF載板產業的競爭,不再只是單純增加產能,而是進一步比拚製程精度、良率與設備能力。在此趨勢下,位於載板廠上游的濕製程、真空壓膜與高階封裝設備廠,正逐漸成為AI硬體供應鏈下一階段值得關注的環節。
▲ABF設備股
從產業鏈來看,AI GPU、CPU及ASIC晶片完成設計與晶圓製造後,需透過高階ABF載板連接晶片與主板,而欣興、景碩、南電等載板廠若要因應下一代AI晶片需求,就必須持續升級曝光、蝕刻、清洗、壓膜與相關濕製程設備。換句話說,AI晶片效能愈高、封裝尺寸愈大,ABF載板製程難度就愈高,設備價值量也有機會同步提升,因此設備商的成長速度,在部分階段甚至可能領先載板廠本身。
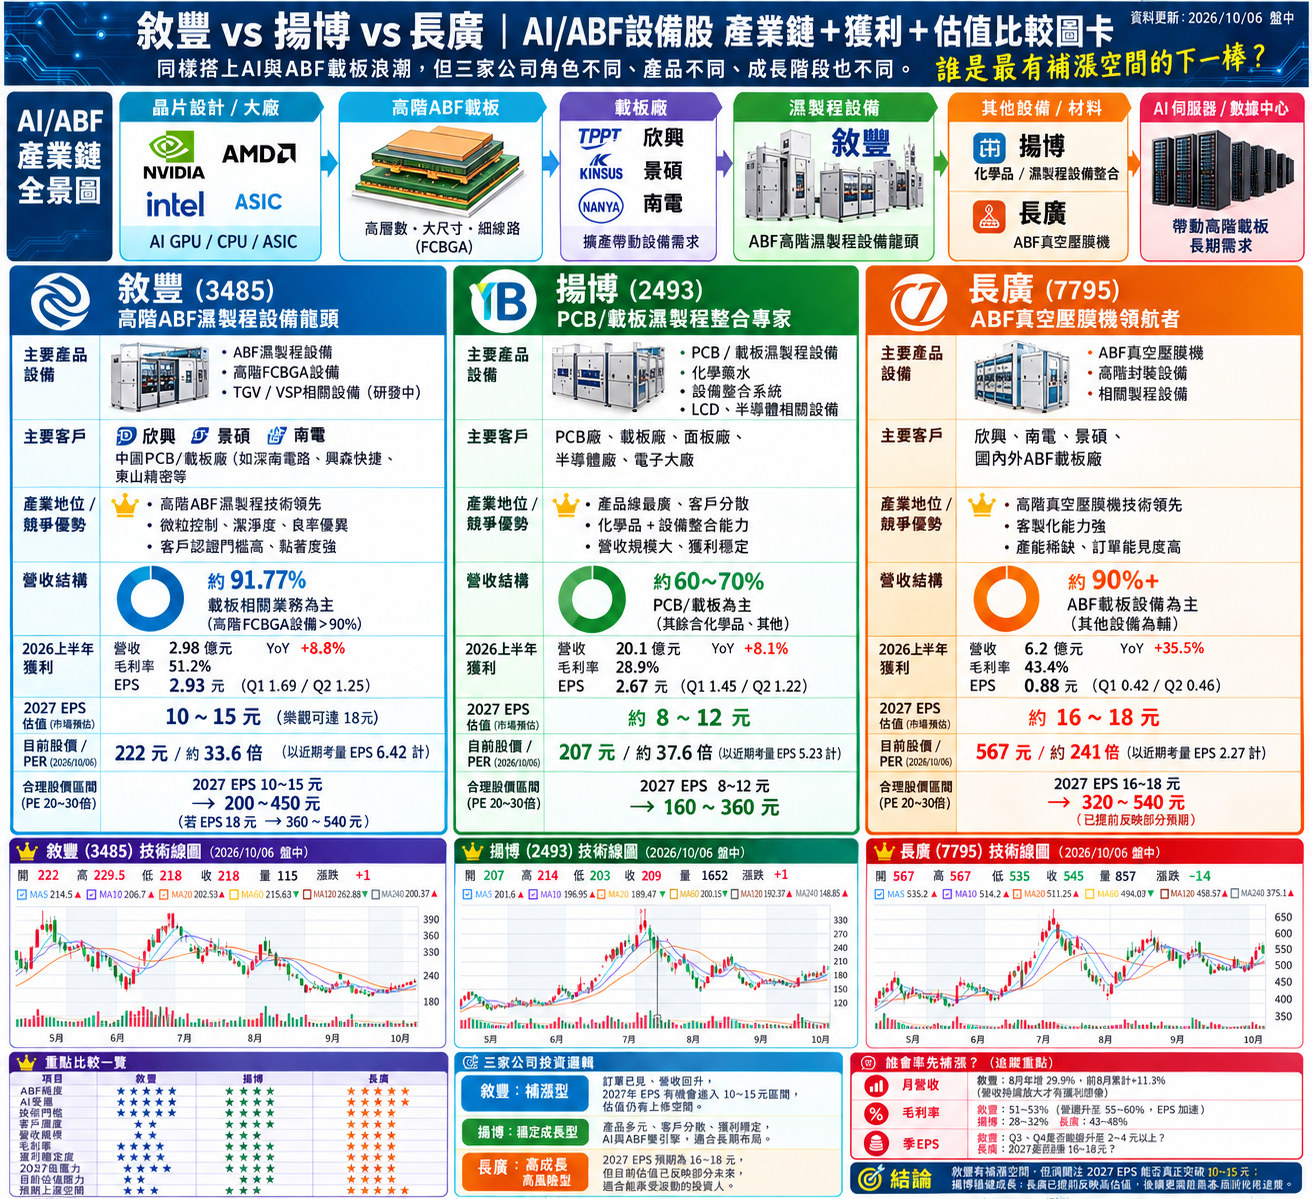
目前台股ABF設備族群中,敘豐(3485)、揚博(2493)及長廣(7795)形成三種不同投資定位。敘豐主要聚焦ABF濕製程及高階FCBGA相關設備,載板相關業務占比約91.77%,且具微粒控制、潔淨度及良率管理門檻,客戶包含欣興、景碩、南電及中國PCB、載板廠。2026年上半年毛利率達51.2%、EPS 2.93元,顯示其產品組合具較高附加價值。若未來ABF廠重新啟動大規模設備投資,敘豐因營收基期相對較低,獲利彈性可能是三家公司中較值得觀察的一環。
相較之下,揚博的優勢在於產品線與客戶結構更加分散。除了PCB、載板濕製程設備外,也涵蓋化學藥水、設備整合系統以及LCD、半導體相關設備,2026年上半年毛利率約28.9%、EPS 2.67元。其特色不是押注單一ABF設備,而是透過多產品、多產業布局降低景氣波動,因此若AI、PCB與半導體資本支出同步擴張,揚博有機會呈現較穩定的成長曲線,屬於這一波設備股中相對偏向「穩健成長型」的標的。
市場目前最積極反映成長預期的則是長廣。公司主攻ABF真空壓膜機及高階封裝相關設備,ABF載板設備營收占比逾九成,2026年上半年營收年增35.5%,毛利率43.4%。由於高階ABF載板層數增加後,壓膜精度、均勻性與氣泡控制的重要性同步提高,使真空壓膜設備成為先進載板製程中的重要環節。不過,也因市場已提前反映2027年成長想像,長廣目前估值明顯高於另外兩家公司,因此未來股價要再向上,關鍵將從「題材」逐步轉向訂單、營收與EPS能否真正追上估值。
展望2027年,ABF設備股最大的結構性利多,在於AI晶片持續升級,而非單純等待PC、手機市場復甦。當AI加速器進入更高階封裝世代,FCBGA載板面積、層數與線路密度持續提高,載板廠即使不大幅增加總產能,也必須投入更多高階製程設備進行升級。這意味著ABF設備產業可能從過去的「產能擴張循環」,逐漸轉向「規格升級循環」,設備商受惠時間也有望拉長。
若從三家公司目前位置來看,敘豐偏向補漲與獲利彈性題材、揚博偏向穩定成長、長廣則是高成長但高估值。從法人給出的市場估值假設,2027年EPS預期分別落在敘豐10~15元、揚博8~12元、長廣16~18元附近;不過這些數字仍屬市場推估,而非公司正式財測,接下來真正要驗證的,將是欣興、景碩、南電等載板廠的資本支出是否轉強,以及設備廠2026年第四季至2027年接單能見度是否同步提高。
整體而言,AI硬體投資的下一階段,市場焦點正從GPU、HBM逐步往先進封裝、ABF載板與製程設備延伸。當高階載板成為AI晶片效能提升不可缺少的一環,ABF設備股有機會成為AI供應鏈中下一批進入業績驗證期的族群;只是股價表現將逐步由「誰有AI題材」,轉為「誰能把AI題材真正轉成訂單與EPS」,這也將是2027年設備股重新排序的關鍵。