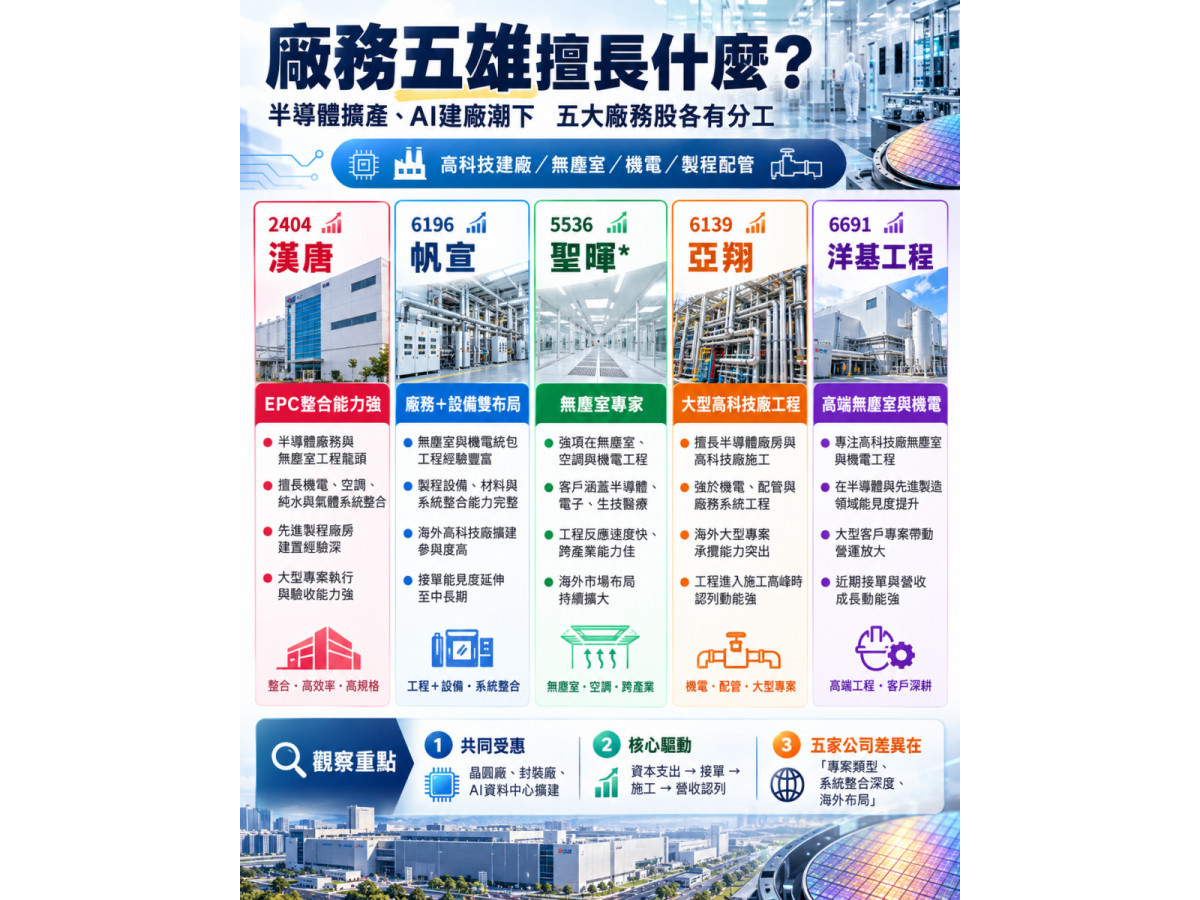
半導體廠務工程族群9月30日再度成為台股盤面焦點。依9/30收盤線圖,*洋基工程(6691)攻抵719元、上漲9.94%,帆宣(6196)來到585元、上漲7.54%,漢唐(2404)1290元、上漲5.74%,亞翔(6139)756元、上漲3.28%,聖暉(5536)919元、上漲1.88%**,呈現少見的五大廠務股同步走強格局。
這波上漲是不是因為資本支出?答案是:資本支出是最上游、也是最重要的基本面原因,但近期股價重新啟動,更直接的催化劑其實是「龐大資本支出已經變成訂單,而且訂單開始大量進入施工與營收認列階段」。
台積電今年7月已將2026年全年資本支出再度上修至600億至640億美元,其中約70%至80%投入先進製程,另有10%至20%投入先進封裝、測試、光罩及其他項目。8月董事會又核准約294.4億美元、折合新台幣約9,503億元資本預算,用途明確包括先進製程、先進封裝、特殊製程,以及廠房興建與廠務設施工程,也就是直接對應漢唐、亞翔、帆宣、聖暉、洋基等公司的工程需求。
更重要的是,擴產速度仍在加快。台積電高層9月於SEMICON Taiwan表示,目前光台灣就有13座晶圓廠同步興建,海外另有5至6座,全球接近20座晶圓廠同時推進,規模是過去同時建4至5座的數倍;因應客戶需求,台積電今年7月的設備需求預估已增至去年底預估值的約1.9倍。
而且並非只有台積電。美光6月財報資料顯示,2026財年資本支出預估約270億美元,2027財年每季資本支出還將高於2026財年第四季預估的約100億美元,且2027年資本支出年增額中,超過一半來自廠房建築與無塵室產能建置。這對廠務工程股的重要性甚至比單純「買機台」更直接。

▲台股五大廠務各有擅場
五大廠務股為何現在一起動?
真正值得注意的,是資本支出已開始轉化為史上罕見的訂單存量。9月初以相近時點計算,亞翔、漢唐、帆宣、聖暉*與洋基工程五家公司在手訂單合計已達約8,807億元;其中亞翔約4,400億元、漢唐1,939億元、帆宣1,351億元、聖暉約600億元、洋基當時約517億元。
而洋基工程9月24日又進一步表示,拿下美光台南超過200億元工程案後,在手訂單已突破553億元、創公司新高,因此五強目前實際案量仍在持續變動向上;由於各家公司揭露基準日不同,不能直接把不同日期數字硬加成精確總額,但可以確認的是,整個族群已經進入「不是缺訂單,而是缺施工能力」的階段。這也是近期行情與過去單純炒「台積電概念股」最大的不同。2026年8月,五家公司營收已經同步反映工程進度,市場開始從「看未來訂單」轉向「看現在到底認列多少營收」。
| 公司 | 最新營運與認列節奏 | 9/30技術面觀察 |
|---|---|---|
| 漢唐(2404) | 8月營收93.92億元、年增59.05%,前8月656.94億元、年增71.61%;公司說明營收大增是因今年投入進行中的專案數較去年增加。在手未認列訂單約1,939.37億元。 因此目前已不是等待Q4才開始認列,而是Q2、Q3便已進入高檔施工期,Q4延續高檔。 | 1290元、+5.74%。9月從約千元附近快速拉回1300元關卡,短線重新進入強勢區。第一道壓力看1300元;若有效突破,下一區可觀察7月高點附近的1400~1450元。下方先看1220~1250元能否轉為支撐。 |
| 帆宣(6196) | 8月營收72.20億元、年增83.89%,前8月502.46億元、年增51.72%;6、7、8月營收分別約75.96、75.19、72.20億元,已連續維持高檔。在手訂單達1,351億元,能見度至少看到2028年,日本與德國工程同步施工。 | 585元、+7.54%,收盤已高於5日、20日與60日均線,並逼近前高607元。600~607元是最關鍵壓力區;突破後代表中期整理區正式向上脫離。下方555元附近為第一支撐,再來是約527~518元均線區。 |
| 聖暉(5536)* | 8月營收48.8億元、年增45%,前8月337.5億元、年增27%,公司表示半導體、高科技電子及AI供應鏈工程持續認列。最新資料顯示在手訂單已超過600億元,部分市場資料指出多數訂單需在一年內施工完成;法人並預期Q3、Q4營收續往上,美國部分專案預計自Q4開始認列。 | 919元、+1.88%。自803元低點形成底部後,已站回5日線約900.8元與20日線約863.5元,但仍低於60日線約978元,所以目前比較像中期反彈轉強,而不是完成大多頭突破。935元為短壓,真正重要的是978~1000元。 |
| 亞翔(6139) | 8月營收110.19億元、年增41.69%,前8月679.04億元、年增63.37%;公司公告直接指出,營收上升主因是**「工程進入施工高峰期」**。上半年新簽約達3,037億元,尚未施工工程約4,400億元。亞翔也說明工程收入依完工比例認列,半導體大型工程通常約需1至2年。 | 756元、+3.28%。7、8月低檔已形成約700~730元的平台,目前股價逐步向上挑戰中期均線與前波套牢區。短線先看760元能否站穩,較大壓力約在780~800元;下方720~735元為重要支撐。 |
| 洋基工程(6691) | 基本面是近期最直接的「工程認列」案例。8月營收52.87億元、年增213.7%,連創歷史新高;前8月281.62億元、年增112.82%。其中美光台南逾200億元大型專案正加速認列,先前公司並表示該案預計今年底至明年初完成,ASML專案也預計年底完成大部分;9/24更新在手訂單已逾553億元、創新高。 | 719元、+9.94%,直接攻上漲停。股價一口氣越過5日、20日與60日線,是五檔中最明顯的型態突破之一。短線原先約665~670元壓力已轉為重要觀察支撐;往上先看750元附近,較大型前高壓力則在7月約834元。 |
廠務股的「旺季」到底是不是第四季?
廠務工程股與消費電子不同,沒有每年固定某幾個月一定是旺季。工程公司的營收主要按照工程完工進度、驗收與施工比例認列,因此真正影響營收的,是客戶什麼時候從土建進入無塵室、機電、水氣化、設備Hook-up與驗收階段。
不過,2026年的確形成明顯的下半年、尤其第三季至第四季工程認列高峰。亞翔已明確說8月進入施工高峰;洋基的美光與ASML大型工程今年底前加速推進;聖暉*部分海外案從第四季開始認列;帆宣則已連續數月維持70億元以上高營收。換言之,今年Q4的「旺」並不是傳統季節效應,而是大量晶圓廠工程剛好同時跨入高認列階段。
這也解釋了為何廠務股在9月底重新獲得資金青睞:市場交易的已經不只是2027、2028年的遠期故事,而是2026第三季、第四季開始看得到的營收與獲利兌現。9月29日晚間市場又再度聚焦台積電美國擴產與台灣廠務供應鏈,時間上也成為30日族群重新發動的題材催化之一;但真正支撐行情的,仍是資本支出、在手訂單與營收三項數字同時往上。
從技術線型來看,目前可以大致分為三種型態:洋基工程屬於強勢突破,帆宣與漢唐正挑戰前波壓力區;亞翔屬底部墊高、準備挑戰中期壓力;聖暉則仍處於跌深後的中期修復階段。 因此接下來真正值得追蹤的,不只是股價有沒有繼續漲,而是10月公布的9月營收能不能繼續驗證目前的施工高峰。
需要留意的是,「在手訂單很大」並不等於所有訂單都會立刻變成獲利。工程業下一階段最大的限制反而可能是人力不足、海外施工成本、工程進度遞延與專案毛利率;近期業界已公開指出,人力供給正逐漸成為廠務工程業擴張的主要瓶頸。