台積電先進製程正式進入「埃米世代」,材料供應鏈有望接棒設備股成為下一波市場焦點。台積電官方指出,N2已於2025年第四季進入量產,2026年快速爬坡,N2P與結合Super Power Rail背面供電的A16則預計於2026年下半年進入量產階段,A14則規劃2028年量產,意味先進製程材料需求將由單一N2逐步延伸至A16、A14世代。
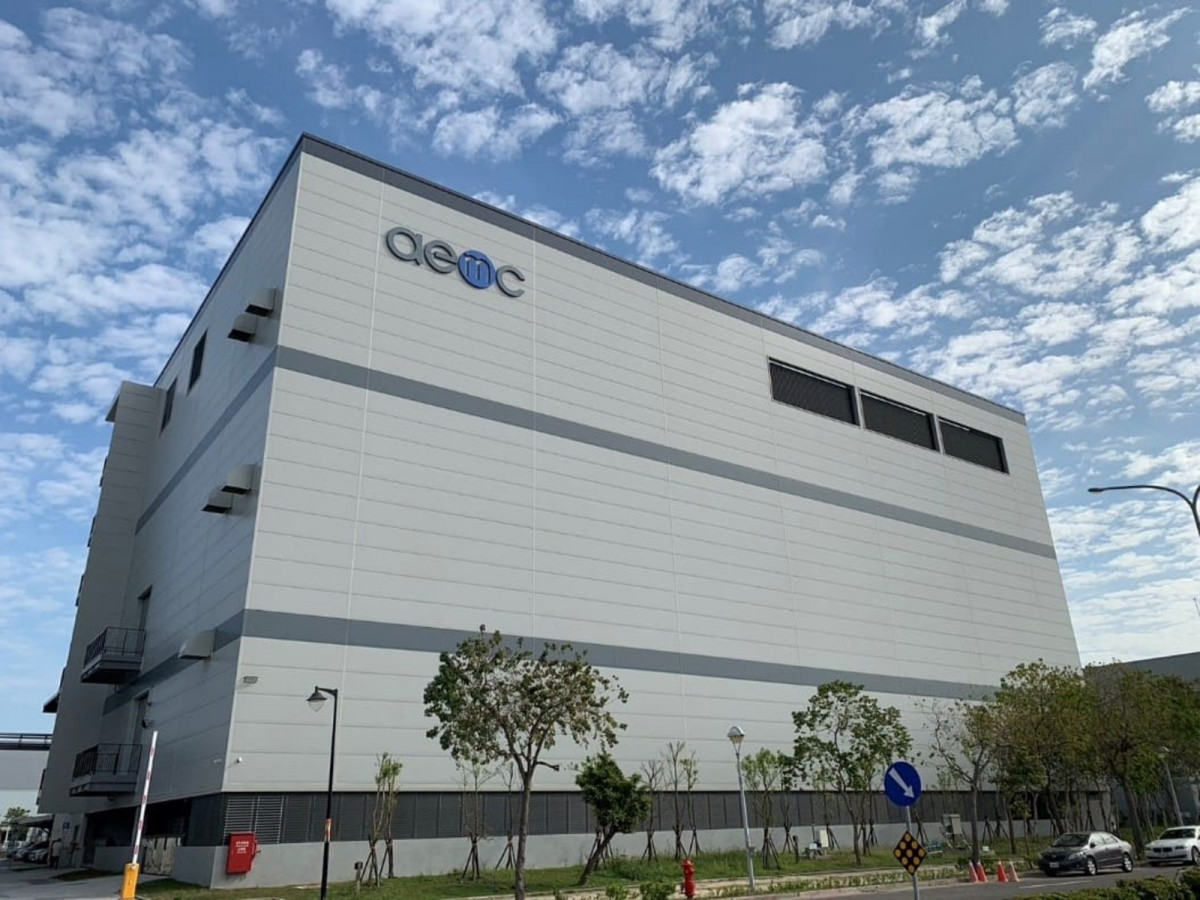
其中,新應材(4749)是值得關注的埃米級耗材股之一。公司核心產品鎖定黃光微影製程,包括表面改質劑Rinse、底部抗反射層BARC、洗邊劑EBR及Cleaner,其中Rinse主要功能在降低圖案倒塌及製程缺陷,先進製程線寬愈縮小,對材料純度、缺陷控制與良率要求也愈高。公司最新法說資料顯示,更下一世代的Rinse、BARC、EBR及Cleaner均已納入開發或驗證布局,同時擴展DUV光阻及先進封裝材料。
基本面也開始出現加速訊號。新應材2026年第二季營收12.33億元、毛利率44.5%、單季EPS 3.28元,加計第一季3.66元,上半年EPS達6.94元;半導體材料占營收比重持續居高。更值得注意的是,8月營收進一步攀升至4.85億元、年增41.95%,前八月累計33.78億元、年增20.99%,顯示先進製程拉貨動能開始反映在月營收。公司並持續擴充高雄產能,龍科新廠則規劃2028年完工,為後續先進微影材料與DUV光阻國產化預作準備。
技術面來看,新應材9月29日收在764元,上漲36元,盤中最高780元,成交量995張,明顯高於5日均量591張及20日均量619張;股價一口氣站上5日、10日與20日線,形成「帶量突破月線」格局。不過780元附近正好接近60日均線781元,屬第一道反壓區,若後續能帶量有效突破,才有利於中期底部型態進一步完成;反之若重新跌破750元附近月線,則需留意短線追價風險。
整體而言,新應材目前同時具備N2/A16放量、先進微影耗材國產化、月營收加速與技術面轉強四項條件。相較純設備股一次性認列特色,耗材具有隨晶圓投片量反覆消耗的特性,若台積電埃米級產能持續爬坡,新應材的成長故事有機會從「題材預期」逐步進入「營收驗證」階段,後續可緊盯780元能否有效突破,以及第四季營收能否續創高峰。
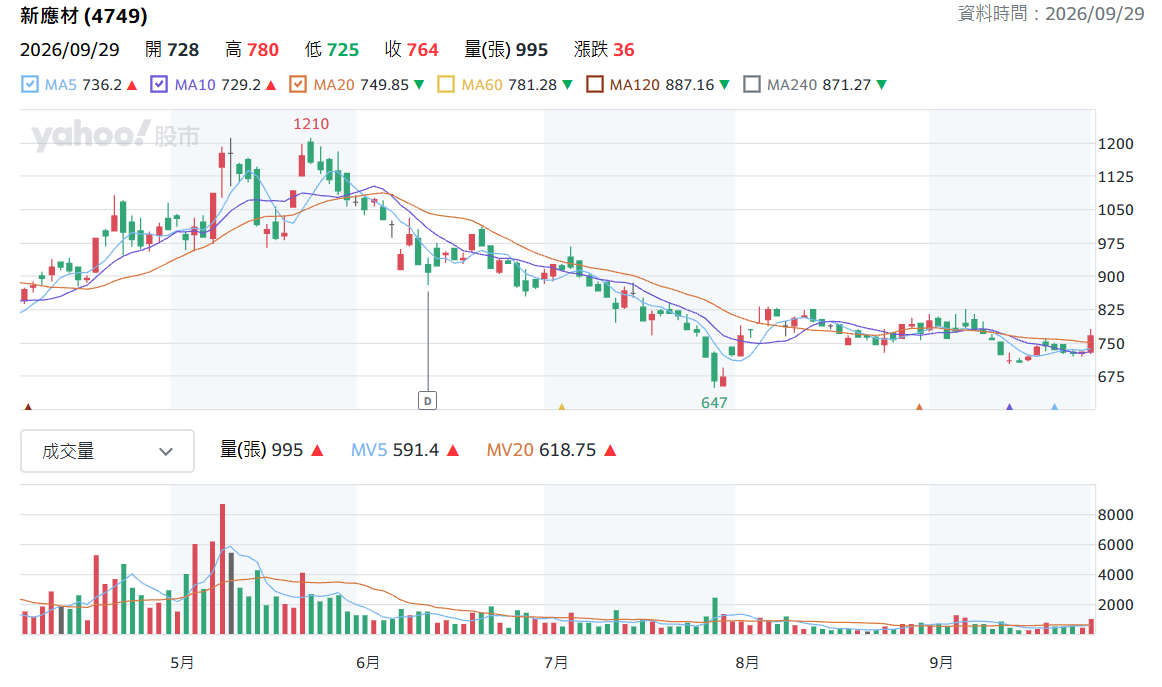
▲新應材日K線圖(圖片來源:Yahoo股市)