大甲(2221)股價持續強勢表態。依9月29日上午9時50分盤中行情,大甲來到180元,上漲16元、漲幅9.76%,成交量1,490張,再刷新波段高點,連9漲,波段漲幅達90%以上,隨著股價沿短期均線快速攀升,這家不鏽鋼管配件廠的投資定位,也出現一個值得關注的問題:市場看的,究竟是傳統鋼鐵景氣,還是半導體與AI液冷帶來的產品升級?
從產業布局來看,大甲已具備半導體廠務管配件供應基礎,並有拓展數據中心冷卻系統的公開報導;美亞(2020)則將液冷機櫃分歧管列為正式產品。這意味著,AI基礎建設的商機不只存在於GPU、伺服器與冷板,也延伸到負責輸送冷卻液的管路與零組件。但「具備相關技術」、「已有產品」與「形成大量營收」,仍是三個不同階段。
液冷不只是一塊冷板,更是一整套流體輸送系統
液冷資料中心並不是把整棟建築泡進水裡。以常見的冷板式液冷為例,冷卻液流經貼合CPU、GPU的金屬冷板,吸收晶片熱量,再經由管路送回冷卻液分配單元(CDU)。在水對水CDU架構下,伺服器側與建築側冷卻迴路透過熱交換器傳熱,兩邊的液體通常不直接混合。
其中,機櫃分歧管(Manifold)就像冷卻液的分流站:將CDU送來的冷卻液分配給各台伺服器,並把吸熱後的回水集中送回。這類產品不只是把鋼管焊起來,還必須處理流量分配、壓力損失、耐腐蝕、接頭密封、焊接品質及潔淨度等問題;管路內的顆粒污染,也可能影響冷板微流道與接頭的可靠度。
這正是不鏽鋼管材與精密管配件廠可能切入的環節。部分廠商原本累積的材料加工、焊接、清洗與檢測能力,可以作為開發液冷產品的基礎;但半導體特殊氣體管路與資料中心冷卻液管路的使用條件、驗證要求不同,不能因為同樣使用不鏽鋼,就認定能直接替代或立即取得訂單。
全球產品與建設方向已提供實際例證。NVIDIA的GB200 NVL72採整櫃液冷設計,整合36顆Grace CPU與72顆Blackwell GPU;微軟公開的Fairwater架構,則把AI伺服器接入建築級封閉循環冷卻系統。對供應鏈而言,需求不只在晶片旁邊,也延伸至機櫃、CDU與機房管線。
不過,液冷機櫃不等於整座資料中心每一項設備都採液冷。微軟在2025年公布的威斯康辛Fairwater設計中,超過九成容量使用相關封閉循環冷卻系統,其餘仍有傳統伺服器採其他冷卻方式。因此,現階段更準確的產業描述是:高密度AI運算區擴大導入液冷,而不是所有既有機房全面汰換成全液冷。
大甲走強:半導體供貨基礎,加上冷卻管件延伸
大甲不能只用一般鋼鐵加工廠的角度理解。公司官方資料列明,其業務涵蓋半導體廠務超純氣體、特殊氣體、特殊化學品供應系統零組件,以及化工級與水系統不鏽鋼管配件,並列為台積電合格供應商。這些既有業務,是其參與高階流體輸送市場的基礎。
營運表現也提供支撐。大甲2026年8月營收約1.99億元,年增81.32%;前八月累計營收約11.46億元,年增29.09%。依公司接受媒體採訪的說法,訂單排程已達2027年,客戶需求規劃則看到2028年。不過,後者屬客戶需求展望,不能全數視為已確定、不可取消的訂單。
財報方面,依本次比較採用的季度資料,大甲第二季毛利率23.84%、營業利益率14.57%,分別高於第一季的19.48%與10.19%;其中營益率提高4.38個百分點,顯示公司整體營運獲利能力改善。
美亞:液冷產品最直接的證據是機櫃分歧管
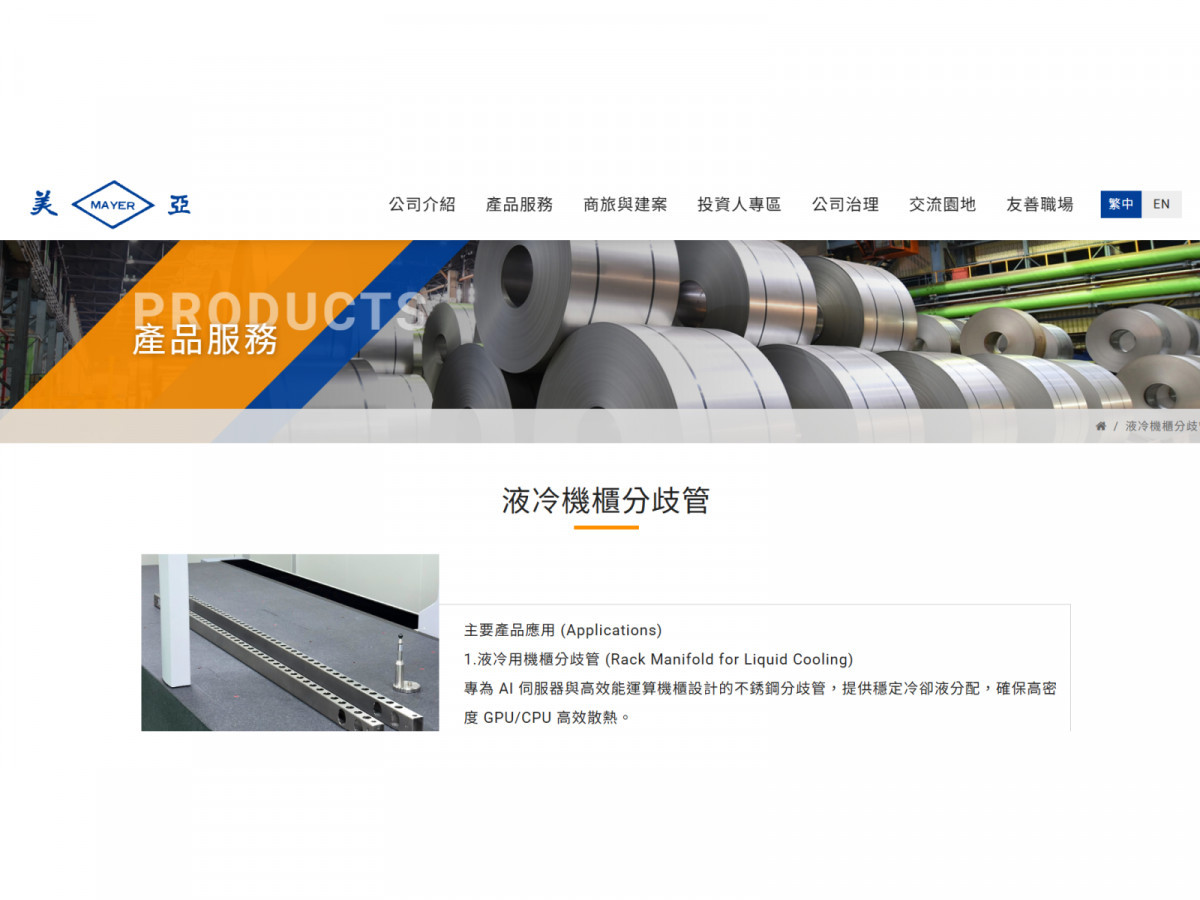
美亞的切入位置,與單純供應建築或工業用鋼管不同。公司官網已列出「液冷機櫃分歧管」,明確說明產品針對AI伺服器及高效能運算機櫃設計,用於分配高密度GPU、CPU所需的冷卻液,並強調耐腐蝕、流量平衡與快速接頭相容性。
從產品應用的直接性來看,美亞已具備與AI液冷機櫃連結的公開證據。美亞第二季毛利率25.19%、營益率17.17%,顯示其產品相較於其他同類型廠商中有高度的競爭力。
美亞接下來值得觀察的,是分歧管從產品布局走向客戶驗證、持續出貨與營收占比提升的進度。
強新:半導體潔淨管基礎深,與直接液冷供貨
強新(5013)與大甲的相似之處,主要在半導體超潔淨管領域。強新官方產品資料指出,其電解拋光管採用316L材料,應用於半導體、面板、生技醫療及高真空等產業;產品經過無塵室內超純水清洗與高純度氮氣乾燥包裝,對應特殊氣體、大宗氣體等高純度輸送需求。
這使強新的AI受惠路徑,較適合解讀為:AI晶片需求帶動半導體投資,再延伸至晶圓廠建置與高潔淨管路需求。其切入位置在AI晶片的製造端,而非僅憑現有資料,就能確認已直接供應AI伺服器液冷機櫃。
強新第二季毛利率由第一季11.45%升至15.84%,營益率由5.73%升至10.10%,分別增加4.39及4.37個百分點,改善幅度值得注意。根據官網資料,其超潔淨管與電解拋光能力;強新可以作為大甲半導體管件業務的比較對象,有著與這波領漲龍頭大甲的相似連動性。
允強:工業配管已有需求,液冷分歧管仍看開發成果
允強(2034)的策略,是從既有工業用配管市場向特殊應用延伸。公司表示,AI與半導體擴廠帶動送水、送氣及熱交換系統需求,並持續開發資料中心液冷分歧管等新產品,希望進一步切入AI資料中心供應鏈。
這段布局應分成兩部分:工業配管已有半導體建廠需求支撐;液冷分歧管則仍須追蹤研發、認證與商業化進度。
允強第二季毛利率10.78%、營益率4.72%,均較第一季改善。後續能否藉由高附加價值產品提高獲利率,須同時觀察產品組合、產能利用率與實際訂單。
大甲、美亞、強新、允強公司財報比較:獲利率與AI涉入程度引人注意
以下採用本次提供的2026年第二季單季財務資料,營益率季增以百分點計算:
| 公司 | 第二季毛利率 | 第二季營業利益率 | 營益率較第一季增加 |
|---|---|---|---|
| 大甲(2221) | 23.84% | 14.57% | 4.38個百分點。 |
| 美亞(2020) | 25.19% | 17.17% | 2.40個百分點。 |
| 強新(5013) | 15.84% | 10.10% | 4.37個百分點。 |
| 允強(2034) | 10.78% | 4.72% | 3.45個百分點。 |
四家公司第二季獲利率都較第一季進步,「AI含量」由此可見一二,傳產轉型AI產業供應鏈成為現今顯學,川湖(2059)可以是一個顯而易見的成功案例。

▲鋼管股成飆股