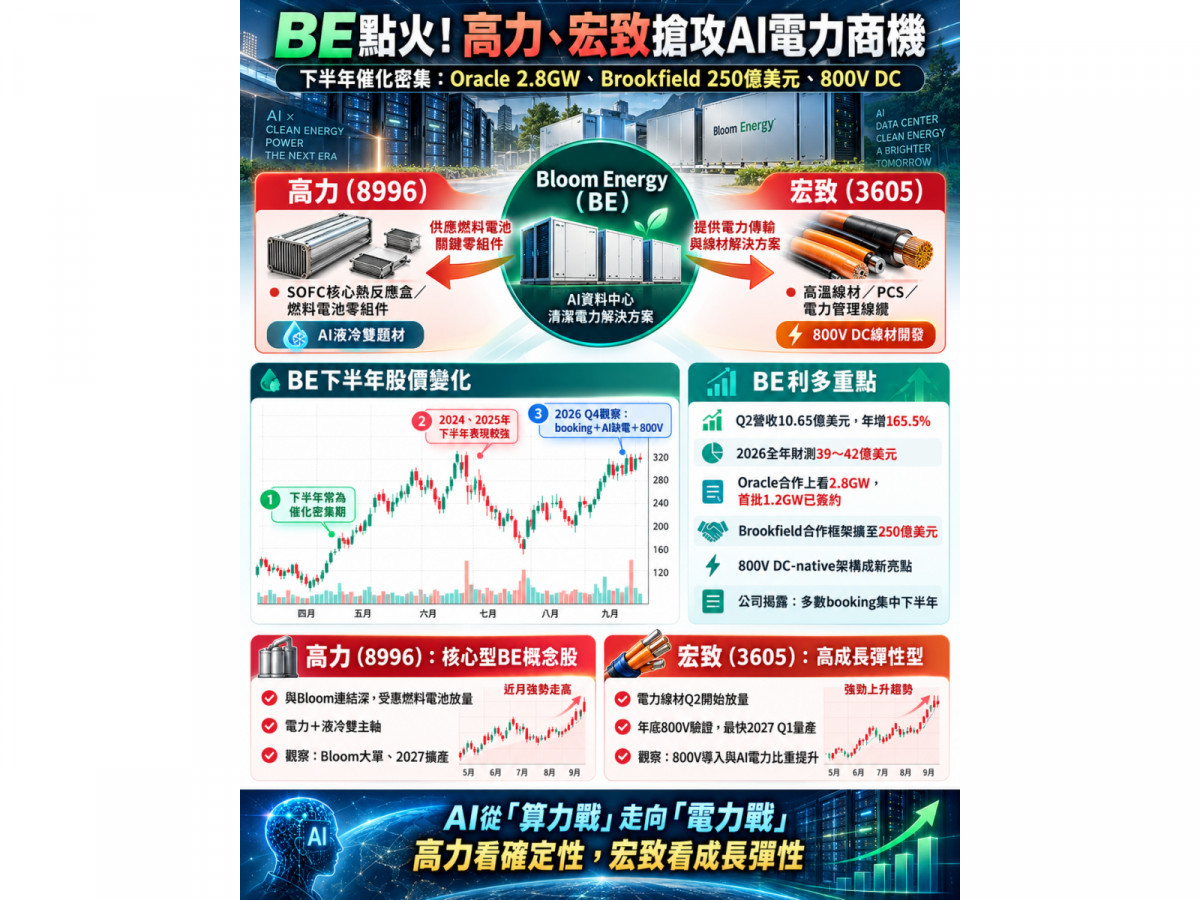
AI產業下一個真正的瓶頸,可能已經不是GPU,而是「電」。 隨著AI伺服器功率密度快速攀升,大型資料中心動輒需要數百MW甚至GW級電力,傳統電網、變壓器與輸配電建設速度卻難以同步跟上,讓「現地發電」成為AI基礎建設的新戰場。美國固態氧化物燃料電池(SOFC)大廠Bloom Energy(NYSE:BE)正站上這波浪頭,而台股供應鏈中,高力(8996)與宏致(3605)分別從燃料電池核心零組件與高功率電力線束切入,成為值得偏多追蹤的兩檔BE概念股。 這次的投資邏輯已不再只是傳統「氫能題材」,而是正在形成一條全新的AI基礎建設鏈:AI算力成長 → 資料中心缺電 → 現地發電 → Bloom SOFC → 800V DC → 高力+宏致。 ▲BE概念股 高力與宏致第四季發威 Bloom Energy今年基本面已經出現明顯轉折。 2026年第二季營收達10.65億美元,年增165.5%,首次單季突破10億美元,產品營收更年增215.4%;毛利率由去年同期26.7%提高至33.4%,GAAP稀釋EPS達0.62美元。Bloom也將2026全年營收預測提高至39億至42億美元,以中間值計算約較2025年翻倍。 更值得注意的是,這不是單純燃料電池景氣復甦,而是AI資料中心開始大規模採用。 今年4月,Bloom與Oracle將合作規模擴大至最高2.8GW,其中首批1.2GW已正式簽約並開始在美國部署,工程將持續進入2027年。Bloom更指出,先前Oracle項目甚至只花55天便完成一套燃料電池系統部署,凸顯現地發電相較等待傳統電網擴充的時間優勢。 另一邊,Brookfield去年原本與Bloom建立50億美元AI基礎建設合作框架,今年6月底更一口氣擴大至250億美元,增加五倍,反映Hyperscaler與AI資料中心開發商對快速取得電力的需求持續增加。須注意,250億美元屬於AI電力項目的投資與融資框架,並不能直接等同Bloom已取得250億美元設備訂單。 真正可能讓BE下一階段估值再次改變的,是800V DC。 Bloom在9月16日正式公布AI資料中心800V DC-native供電方案。傳統資料中心由交流電進入後,需要經過多道變壓與AC/DC轉換,才能供給GPU與伺服器使用;Bloom的SOFC則可原生產生持續的800V直流電,進一步降低轉換設備、能源損耗以及空間需求。 依Bloom公司的模型估算,一座1GW AI資料中心若採用其800V DC方案,非運算相關資本支出可減少約36億美元、27%,五年總持有成本則可降低約55億美元、9%。這些數字屬Bloom自身研究估算,但已清楚說明800V架構為何受到市場關注。 這也意味著Bloom Energy正在從過去市場熟悉的「氫能、燃料電池公司」,逐漸轉變成:AI資料中心現地發電+800V DC電力基礎建設供應商。 而這正好同時擊中高力與宏致。 從2022年至2025年的BE股價走勢觀察,真正非常明顯的是2024、2025兩年下半年,連續兩年在秋冬季開始起漲。有趣的是,這項現象並非完全沒有基本面依據。 Bloom在最新10-K中直接揭露,公司營運具有產業特有的季節波動,大部分booking會集中在會計年度下半年完成。 2024年就是最好的案例。11月14日Bloom宣布與American Electric Power(AEP)簽署最高1GW燃料電池採購協議,第一批100MW直接鎖定AI資料中心電力需求,成為當時股價重新評價的重要催化劑。 2025年的主升段則更早從7月開始,當時Oracle宣布採用Bloom替AI資料中心提供現地供電;10月Brookfield又宣布50億美元合作,AI缺電題材由單一客戶升級為大型基礎建設投資故事。因此,「秋冬」可以視為Bloom的催化密集期。 值得注意的是:下半年訂單季節性+AI缺電+大型資料中心簽約+800V DC,2026年第四季將再次出現。 若從Bloom Energy供應鏈的「直接受惠程度」來看,高力是目前台股值得優先觀察的核心型標的之一。 高力早在2009年就切入燃料電池,目前約四成營收來自Bloom相關SOFC核心熱反應盒業務,燃料電池接單能見度已超過一年。因應需求,公司同步布局橋科、中壢、南科以及泰國產能,規劃2027年燃料電池產能提高至2025年底的約三倍,後續並保留進一步擴充空間。 公司近期兩筆合計40億元無擔保CB已經生效,高雄橋科新廠規劃投資32.5億元,燃料電池更被列為主要生產項目之一,新產能自2027年起陸續加入。 高力最大的優勢還在於,它不只有Bloom。 AI伺服器功耗攀升,同時推升冷板、CDU以及板式熱交換器需求,因此高力形成非常少見的: AI缺電 → 燃料電池 以及 AI高功耗 → 液冷散熱 「電力+散熱」雙主軸。 換句話說,GPU增加一方面造成資料中心缺電,另一方面又造成伺服器散熱難度提高,高力兩邊都有產品切入。 從9月24日技術線來看,高力由前波高點1,680元拉回至1,520元附近,MA5約1,530元、MA10約1,403元、MA20約1,326元,中期均線仍呈多頭排列。目前比較像主升段後的高檔換手,而不是底部起漲,因此基本面偏多。下一階段的重要觀察位置,仍是1,680元前高能否帶量突破。 如果說高力是「BE核心型」標的,那麼宏致則更接近高成長彈性型標的。 宏致原本就是AI伺服器高速連接器與高速線供應商,但今年開始把戰線從「資料傳輸」正式延伸到「AI電力」。 宏致9月17日法說會透露,對Bloom的電力線材今年第二季開始明顯放量,產品涵蓋高溫反應模組耐高溫電纜、PCS電力控制與轉換模組線材,以及電力管理系統線纜;上半年相關出貨約2億元,上、下半年預估出貨比約3:7,目前訂單能見度已看到2027年6月至8月。公司並預期2027年電力業務仍有顯著成長空間。 真正需要注意的是:宏致已開始與客戶開發800V DC線材。 目前規劃2026年底進行試產/驗證,最快2027年第一季末量產。 這個時程與Bloom今年9月正式推出800V DC-native架構幾乎完全銜接。 也就是:Bloom推800V → 資料中心導入 → 高壓電力線束需求增加 → 宏致新增料號及出貨 因此宏致真正值得期待的,不只是目前既有SOFC電力線材,而是800V產品能否在2027年進入量產。 此外,宏致預估今年第四季AI產品營收占比將由第二季20%提高至30%,明年AI營收仍有成長目標,形成「高速數據+AI電力」雙引擎。 把所有時間軸疊在一起,第四季的重點也逐漸清楚。 9月底至10月是第一波大漲後的籌碼整理期;10月下旬至11月則進入Bloom傳統下半年booking密集區,加上第三季財報及大型AI電力專案可能陸續揭露,高力因BE營收連結較直接,對新訂單題材的敏感度相對較高。 到了11月至12月,市場焦點則可能逐漸移往宏致800V產品年底驗證;若驗證順利,再銜接2027年第一季末潛在量產,宏致的成長故事才真正從「BE線束題材」進入「800V實質訂單」階段。 因此從時間差來看,可以簡化成:Q4前半場看高力、Q4後半場提高宏致關注度,2027年兩檔一起進入業績驗證。 AI前半場比的是誰拿得到最多GPU;下一階段,很可能變成誰能最快替GPU找到電。 Bloom Energy能以模組化SOFC在資料中心現場快速部署,再進一步把發出的電力直接升級至800V DC架構,正好解決AI產業最迫切的「Time to Power」問題。Oracle最高2.8GW、Brookfield 250億美元框架以及Bloom第二季營收翻倍,都代表這項需求已開始由概念轉向大型商業專案。 因此,若從BE切入台股,高力與宏致可視為兩種不同打法的偏多標的。 高力的優勢在「確定性」:Bloom供應鏈比重高、燃料電池接單能見度長,2027又有大規模新產能加入,同時握有AI液冷第二支柱。 宏致的優勢則在「成長彈性」:BE電力線材才剛進入放量階段,年底又將挑戰800V DC驗證,一旦2027量產落地,產品內容與AI營收占比仍有進一步提高的空間。 只是兩檔今年都已累積相當漲幅,高力一度來到1,680元、宏致亦觸及188.5元新高,因此這一階段與其追逐短線漲停,更應追蹤三個基本面訊號: Bloom第四季是否再拿下GW級AI電力大單、高力2027新增產能是否如期開出、宏致800V年底驗證能否順利通過。 只要這三條線持續兌現,高力與宏致就不只是短線「BE概念股」,而可能成為2027年AI電力基礎建設最具代表性的兩條台灣供應鏈。Oracle最高2.8GW、Brookfield合作框架擴至250億美元 BE從氫能股變身AI電力基建股,高力掌握SOFC核心零組件、宏致卡位高壓線束,第四季到2027年進入業績驗證期

BE基本面正式爆發 營收年增166%、全年財測上看42億美元
800V DC出現 Bloom從「發電設備商」再跨進AI伺服器電力架構
秋冬真的容易有BE行情?真正關鍵是「下半年訂單旺季」
高力:BE供應鏈核心型標的 SOFC+液冷兩條成長曲線同時展開
宏致:從算力跨進電力 800V才是2027最大想像空間
BE雙箭頭怎麼看?
高力(8996) 宏致(3605) BE角色 SOFC核心熱反應盒、燃料電池零組件 高溫、PCS、電力管理線纜 題材純度 較高 正快速提高 第二成長曲線 AI液冷、CDU、熱交換器 AI高速連接器、高速線 800V商機 受惠BE系統放量 直接開發800V DC線材 主要催化 Bloom再接大單、2027擴產 年底800V驗證、2027 Q1量產 性質 核心型BE概念股 高成長彈性型BE概念股 第四季高力先看BE大單 年底宏致接棒800V
AI從「算力戰」進入「電力戰」高力 宏致 成最大贏家