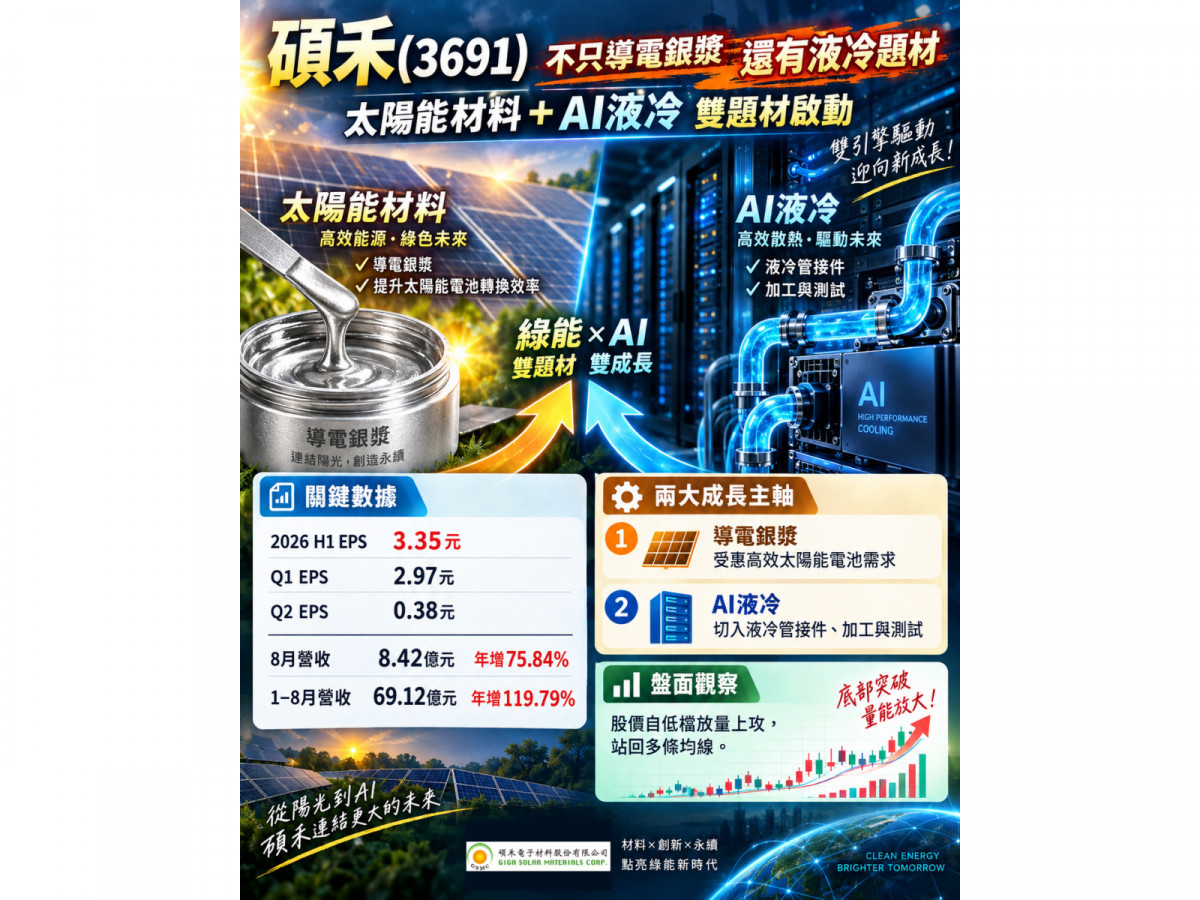
沉寂多時的太陽能族群近期重新獲得市場資金青睞,其中,碩禾(3691)股價表現尤其值得注意。9月23日碩禾盤中攻上121.5元漲停,不僅一舉站回季線與年線之上,成交量也明顯放大,從9月低點90.5元計算,短短數個交易日波段反彈幅度已超過三成。
若單純把這波上漲解讀為「太陽能跌深反彈」,可能低估碩禾正在發生的基本面變化。
從2026年營運結構來看,碩禾已逐漸由過去高度依賴太陽能導電銀漿與銀價波動的材料廠,走向太陽能導電漿、美國太陽能模組、AI伺服器液冷散熱三大成長引擎並進的新階段,而這也可能成為市場重新評價碩禾的核心理由。
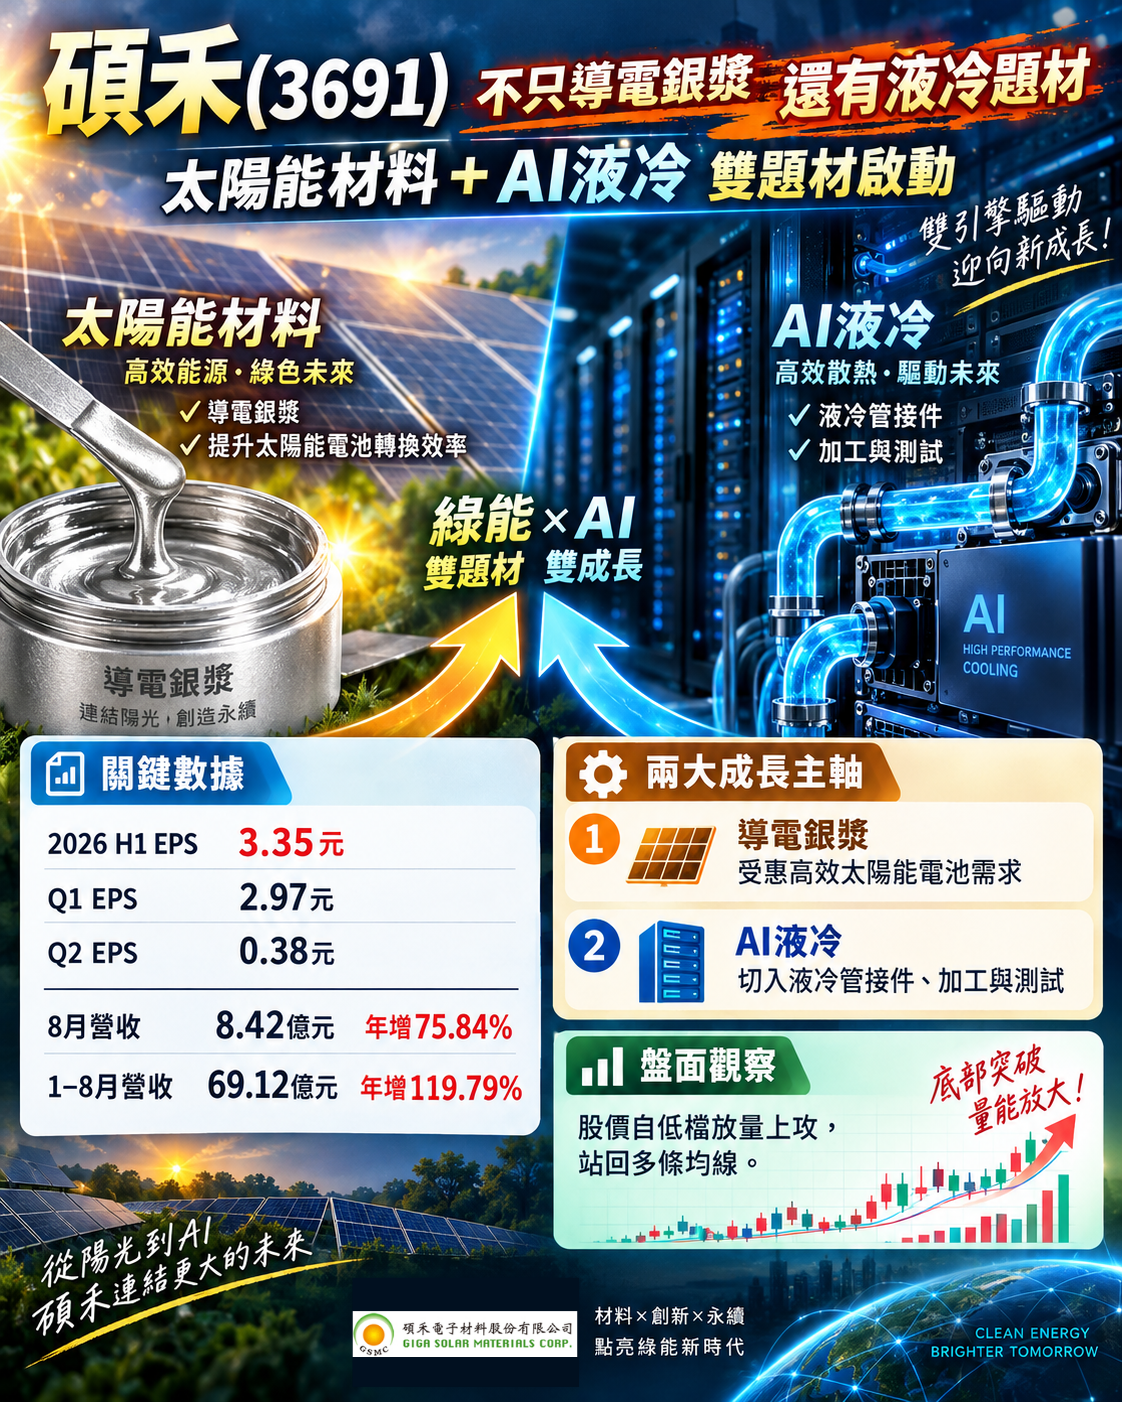
▲碩禾轉骨
營收先說話 前八月69.12億元、年增近120%
基本面最直接的訊號,就是營收。
碩禾2026年7月合併營收達9.19億元,年增66.54%;8月雖月減8.41%,仍達8.42億元,年增75.84%。今年前八月累計營收已達69.12億元,較去年同期大增119.79%,呈現翻倍成長。公司對8月營收增加的說明,也直接指向太陽能導電漿銷售成長。
更值得注意的是,4月至7月的營收公告中,碩禾多次將成長原因列為太陽能導電漿、AI伺服器液冷管接件,以及零組件加工與測試服務增加,代表AI液冷已經不是停留在題材階段,而是實際開始反映在營收。
這是碩禾與一般太陽能股最大的差異之一。
Q2 EPS只有0.38元,問題不是沒有訂單
從獲利角度來看,碩禾今年呈現相當特殊的狀況。
第一季EPS達2.97元,但第二季只剩0.38元,上半年累計EPS為3.34元;Q2毛利率也降至10.61%。
乍看之下,第二季獲利大幅衰退似乎是警訊,但進一步拆解卻可以發現,問題並非需求消失。
碩禾表示,第二季導電漿出貨量仍持續成長,主要拖累來自銀價回落所造成的庫存跌價壓力;進入第三季後,印度、美國需求增加,導電漿出貨量仍持續向上。
換句話說,碩禾現在最大的觀察重點已經不是:「有沒有訂單?」
而是:「營收高速成長能不能重新轉化成毛利與EPS?」
這也是第三季財報最值得觀察的地方。
以目前7、8月合計營收17.60億元推估,若9月維持8.5~9億元附近,第三季營收有機會落在26億元上下,與第二季相近甚至略高。
若銀價造成的庫存跌價影響縮小,毛利率由Q2的10.61%重新回升至13%~15%,產業分析師推估Q3 EPS有機會回升至約1.0~1.4元。
第一支箭:TOPCon、HJT、BC高效電池 銀漿市場沒有消失
碩禾真正的核心競爭力仍然是導電漿。
而太陽能產業正在由傳統P型PERC向N型TOPCon、HJT以及BC高效率電池升級,導電材料規格也隨之提升。
碩禾目前已布局N型TOPCon銀漿、HJT銀銅複合型導電漿,以及BC電池導電漿。公司年報更指出,BC電池N區漿料已完成主要電池片製造商驗證,有機會成為TOPCon之外另一項出貨主力。
因此,判斷碩禾不能只看國際銀價。
銀價上漲確實可能增加營收金額並帶來庫存利益,銀價急跌則可能造成庫存評價壓力;但從中長期而言,更重要的其實是:全球太陽能裝機量 × N型電池滲透率 × 碩禾導電漿市占率。只要高效率電池持續擴張,碩禾的導電漿出貨公斤數增加,即使銀價沒有重新挑戰歷史高點,公司本業仍然存在成長空間。
第二支箭:美國1GW模組10月量產 2027全年貢獻更值得注意
如果說導電漿是碩禾的本業,那麼美國製造就是下一個獲利放大器。碩禾位於美國加州的500MW單玻模組產線已進入量產並產生獲利,公司進一步擴充1GW產線,規劃2026年10月進入大量生產,可生產TOPCon及PERC模組。公司表示,美國模組售價優於台灣及中國市場,在當地生產除了加工收益之外,也可望受惠相關政策支持;第三季導電漿需求也受到印度與美國市場成長帶動,這意味著2026年第四季可能只是起點。
因為10月量產,今年只能貢獻一季左右;到了2027年,才是1GW新增產能完整12個月貢獻營收的第一個年度。此外,AI資料中心大量建設正同步拉高美國電力需求,太陽能等新增電源的市場需求也因此受到關注,形成「AI用電成長→綠電需求增加→美國太陽能建置增加」的新產業鏈。
因此碩禾某種程度上可以同時吃到AI帶來的兩種需求:前端是資料中心需要更多電力,後端則是AI伺服器需要更多散熱。
第三支箭:AI液冷才是碩禾估值重估最大變數
碩禾最值得關注的新事業,可能不是太陽能,而是AI液冷。公司2025年取得美國Parker Hannifin旗下AI伺服器液冷管接件指定客戶經銷權,並透過轉投資碩通散熱建置AI伺服器液冷零組件加工、組裝及測試平台。碩通的產品涵蓋液冷軟管組、分歧管、水冷板與金屬波紋管等AI伺服器液冷關鍵零組件。隨AI伺服器功耗持續提高,液冷正由高階選配逐漸走向重要的熱管理方案,公開資料顯示:碩通2025年已大賺近兩個股本,並於2026年6月登錄興櫃。
這件事情對碩禾的意義非常大。
因為過去市場看碩禾,給的通常是:太陽能材料股估值。
但如果未來AI液冷占營收與獲利比重持續增加,市場可能重新思考:碩禾究竟還是不是一家單純的太陽能材料公司?
一旦答案逐漸轉為「不是」,估值架構就存在重新調整的可能。
2026轉虧為盈,2027才可能是獲利真正放大的年度
以目前營運進度估算,產業分析師認為偏向以下情境:
| 項目 | 估計 |
|---|---|
| 2026 Q1 EPS | 2.97元 |
| 2026 Q2 EPS | 0.38元 |
| 2026 Q3 EPS預估 | 1.0~1.4元 |
| 2026全年EPS預估 | 5.7~6.4元 |
| 2027 EPS基準預估 | 7~8.5元 |
| 2027樂觀情境 | 9.5~11元 |
以上為依目前營收、毛利率與新產能進度建立的情境推估,並非公司財測。
2027年的核心差異在於,屆時有機會同時看到美國1GW模組全年貢獻、印度與美國銀漿出貨成長,以及AI液冷規模擴大。
因此筆者認為,市場現在買的並不單純是2026年的EPS,而是在提前反映2027年的成長可能性。
技術面底部放量突破 但121.5元不適合無條件追價
從9月23日技術線型觀察,碩禾自90.5元附近完成一段底部整理後,短均線開始翻揚,股價接連站回5日、10日、20日、60日及240日均線,今天更以121.5元攻上漲停。
成交量也由低檔明顯放大。這種型態對一檔經歷長期下跌的股票而言,是值得注意的底部量價轉折訊號。
但短線上方約126~132元仍存在120日均線與前波套牢壓力,因此若從操作角度來看,與其在連續急漲後追高,更值得觀察的是後續拉回時,112~117元附近能否由壓力轉成支撐。若量縮回測不破,底部翻多結構會更加完整;若後續再放量突破126~132元,則中期有機會進一步挑戰144~156元的前波大量套牢區。
碩禾值得用「轉機成長股」重新檢視
綜合來看,筆者對碩禾未來性採取偏多觀察。理由並不是因為近期股價漲停,也不是押注銀價重新暴漲,而是碩禾的營運結構正在發生改變。
過去的碩禾是:太陽能+銀價。
現在正在變成:高效率太陽能銀漿+美國製造+AI液冷。
其中最重要的是,公司2025年仍虧損7.62元,但2026上半年已轉為EPS 3.34元;今年前八月營收更年增119.79%。
因此這一次股價自90元附近翻揚,基本面支撐明顯比過去單純題材反彈更完整。
若以2027年而非短線一兩週的角度評估,碩禾可以列入「太陽能產業轉機+AI液冷第二成長曲線」的重要觀察標的。
接下來真正決定股價能不能由反彈走成中期行情的三個數字,將是第三季毛利率能否重新回到13%以上、美國1GW模組廠10月量產是否順利,以及AI液冷營收能否持續放大。
這三項若逐步兌現,碩禾就有機會從「跌深太陽能股」完成向2027轉機成長股的市場定位轉換;反之,銀價再度快速下跌造成存貨損失、美國新產能爬坡不順或液冷貢獻不及預期,則是後續必須持續追蹤的主要風險。
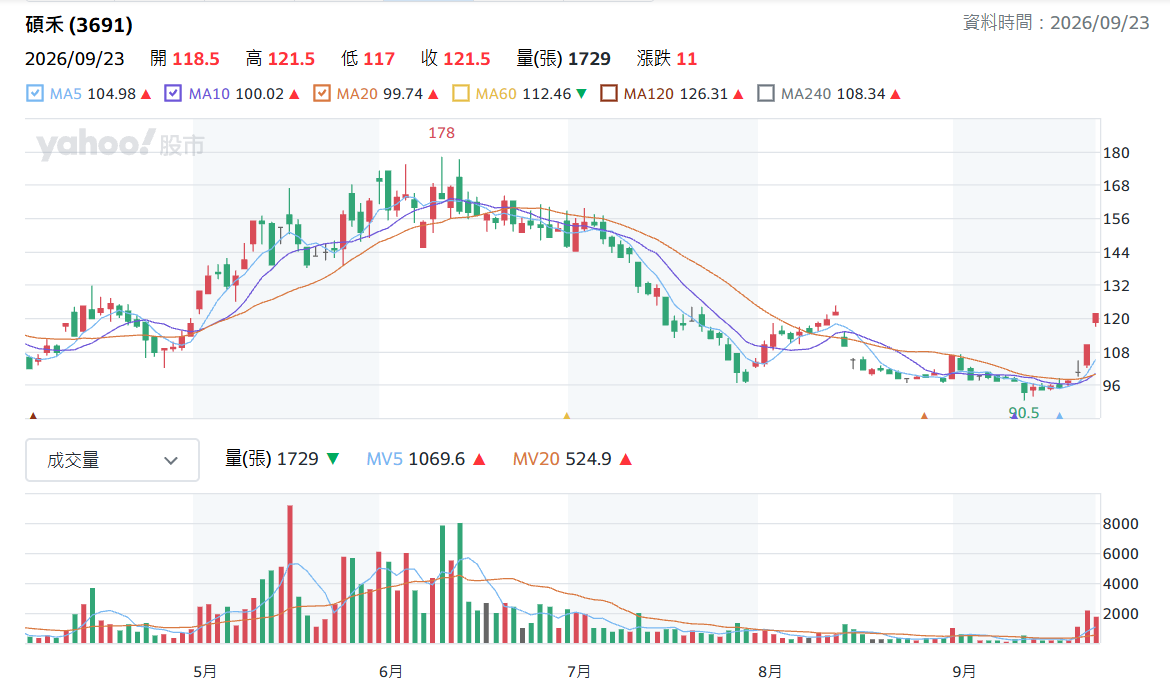
▲碩禾日K線圖(圖片來源:Yahoo股市)