Meta近期正式推出個人AI代理人 Muse,AI競爭也從單純「回答問題」進一步進入能夠實際執行工作的Agent時代。Muse由Muse Spark模型驅動,並在獨立的Muse Secure VM上執行,可以操作瀏覽器、處理任務,甚至在使用者離開App後持續工作。這種長時間、多步驟、即時推論的AI應用,背後需要的已不只是更大的模型,而是更多AI推論晶片、伺服器與高速網路基礎建設。
而Meta早已同步加速自研AI晶片布局。Meta今年宣布,未來兩年將部署四個新世代MTIA自研晶片,其中MTIA 400、450、500將逐步擴大至生成式AI推論應用;Meta並與Broadcom深化合作,共同開發下一代MTIA。換言之,Muse等AI Agent服務如果開始向數十億使用者滲透,背後推論需求增加,最終有機會轉化為ASIC、伺服器與高速PCB需求。
這也讓高階伺服器PCB大廠金像電(2368)再度成為市場焦點。
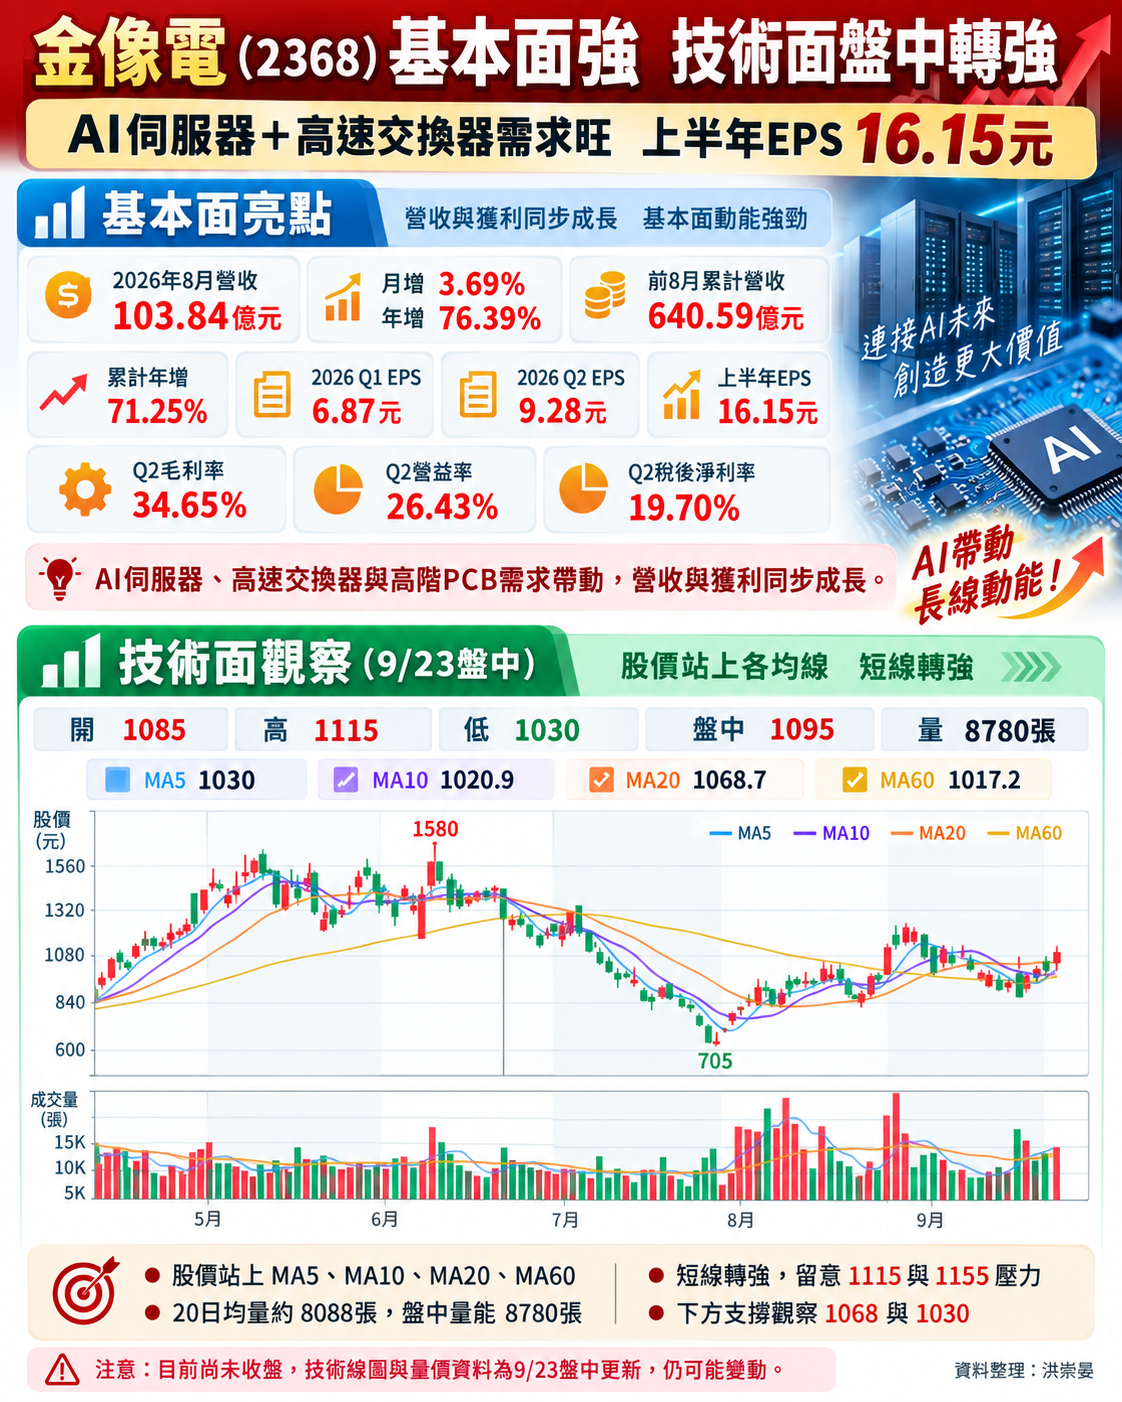
▲金像電拚站穩1100元放量上攻
金像電不只吃AWS Google、Meta成為下一階段想像空間
金像電目前最具能見度的AI ASIC成長動能,仍然來自AWS Trainium。
法人供應鏈調查指出,金像電在AWS Trainium系列高階PCB的供應比重持續提高,市場甚至預估Trainium 3市占率可能超過七成;隨AWS Trainium 3放量,連帶帶動800G交換器、Nitro智慧網卡等高階PCB需求。
更值得注意的是,金像電已不再只押注單一CSP。
Google方面,法人指出新一代TPU V8採用36層以上高多層PCB,使用M8、HVLP4等高速材料,金像電有機會成為供應商之一;近期外資進一步預期,公司最快可能自2026年底開始切入Google TPU,2027年供應比重才有機會進一步放大。
Meta方面,目前公開資訊仍必須比較保守解讀。Meta或金像電並沒有官方宣布「Muse使用金像電PCB」,但法人供應鏈研究已多次將金像電與Meta MTIA伺服器PCB供應鏈連結;部分外資甚至估計金像電在MTIA專案的供應比重可能進一步提高。這屬於法人供應鏈推估,而非Meta官方採購名單。
因此,Muse對金像電真正值得觀察的意義,不是「Muse直接下單金像電」,而是:
Muse普及 → Meta AI推論量增加 → MTIA/GPU/網路設備擴張 → 高階伺服器PCB需求增加。
這條產業鏈邏輯反而比較完整。
NVIDIA合作方式不同 金像電吃的是AI資料中心網路升級
NVIDIA這條線則不能和AWS Trainium畫上等號。
AWS屬於金像電較直接的ASIC伺服器PCB商機,而NVIDIA帶給金像電的主要受惠方式之一,是整個AI資料中心對高階伺服器板及800G、1.6T高速交換器PCB需求升級。
金像電已聚焦AI伺服器及800G高階網通產品,市場也指出公司已啟動1.6T網通平台前期合作。隨AI叢集規模愈來愈大,GPU之間的資料流量增加,交換器規格由400G升至800G,再走向1.6T,PCB層數、低損耗材料與製程難度同步提高。
所以金像電現在真正有意思的地方,是同時站在兩條AI資本支出主線:CSP自研ASIC:AWS Trainium、Google TPU、Meta MTIA
以及GPU AI資料中心:高階伺服器+800G/1.6T交換器。
這讓它相較只押單一GPU平台的PCB公司,多了一層ASIC成長動能。
EPS出現跳躍式成長 2026上半年已賺16.15元
基本面才是這波金像電最有力的支撐。
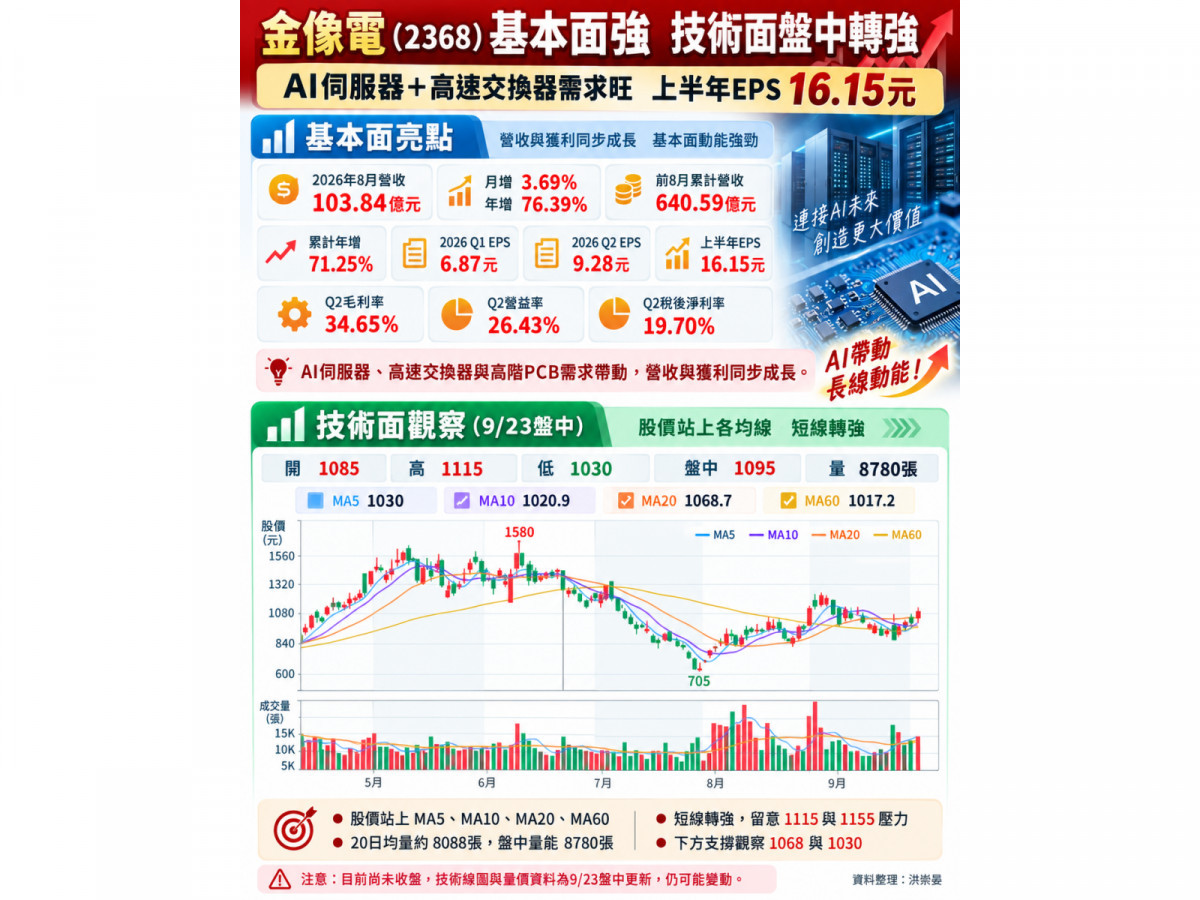
2026年第一季EPS達 6.87元,較2025年同期3.60元大增約91%;第二季EPS進一步跳升至 9.28元,不只季增約35%,更較去年同期3.48元大增約167%。
上半年EPS合計已來到:16.15元。
相較2025全年EPS 19.47元,代表金像電今年只花半年,就已經賺到去年全年約83%的獲利。
而且獲利成長並非單純靠營收放大。
2026年第二季:
- 毛利率 34.65%,去年同期為29.56%
- 營業利益率 26.43%,去年同期為20.70%
- 稅後淨利率 19.70%,去年同期僅12.23%
等於毛利率年增約 5.1個百分點,營益率增加約 5.7個百分點,淨利率更增加約 7.5個百分點。
這是非常關鍵的訊號。
因為如果金像電只是靠「擴產」堆出營收,理論上新產能折舊應該壓低獲利率;現在看到的卻是營收成長同時,毛利率與淨利率一起提高,代表AI ASIC、高層數PCB及高速交換器等高附加價值產品占比上升,產品組合正往更高階移動。
8月營收103.84億元 連兩月突破百億
成長並沒有在第二季結束。
金像電2026年8月合併營收再達 103.84億元,月增3.69%、年增76.39%,連續第二個月突破百億元,再寫單月歷史新高。
今年前八月累計營收已達 640.59億元,年增71.25%。
因此現在金像電最值得觀察的問題已不是「營收有沒有成長」,而是:百億元月營收能維持多久,以及第三季毛利率能否繼續守在34%以上。
如果高營收搭配高毛利率持續,2026年全年EPS很可能明顯超越2025年的19.47元;至於最終能到什麼程度,仍需等待第三、第四季實際財報確認,不能直接把法人高檔預估當成既成事實。
最新技術面轉強:9月23日再度攻上1,100元 收復20日線
根據9月23日早上10點48分的技術線圖,相較前一版又出現了一個很明顯的改變:股價已經由整理轉為短線偏多。
金像電9月23日開盤1,085元,盤中最低一度回測 1,030元,但隨後買盤快速進場,最高攻至 1,115元,盤中在1100元附近震盪,站穩1100元的企圖強烈。
如果收盤站穩1100元之上,這一根紅K的重要性,在於它一次站回多條均線。
目前:
5日線:1,031元
10日線:1,021.4元
20日線:1,068.95元
60日線:1,017.28元
120日線:1,155.02元
240日線:899.4元
收盤1,100元已經同時站上5日、10日、20日與60日線,短中期均線重新轉為支撐。
這和上一張圖最大的不同,就是前一階段股價還卡在20日線附近,現在已經正式突破。
量能也開始配合 但還沒有到全面噴出
9月23日成交量約 8,406張。
20日均量約8,070張,代表今天成交量已略高於月均量,屬於帶量突破20日線;不過仍低於5日均量約9,437張,因此目前比較像是「有效轉強」,還不能定義成爆量主升段。
這反而是接下來最好觀察的地方。
如果後續股價突破1,115元時,成交量能進一步放大到近期均量之上,代表市場願意用更高價格承接,技術面突破可信度就會提高。
1,155元才是真正多空分水嶺
不過現在還不能直接宣布金像電重返前波大多頭。
因為真正的重要壓力其實不是1,100元,而是在:
1,150~1,200元。
尤其120日均線目前就在約 1,155元,同時也是前一波反彈後留下的套牢區。
所以技術線型可以拆成三個層次來看:
第一關:1,115元
就是今天盤中高點。如果突破,代表這根長紅K不是單日行情。
第二關:1,150~1,155元
120日線所在位置,是目前最重要的中期多空分界。
第三關:1,200元附近
則是9月初前波反彈高檔套牢區。
如果未來能帶量依序突破1,115元、1,155元,再站上1,200元,整個結構才會真正從「底部反彈」升級為「中期多頭重新發動」。
下方1,030~1,070元形成多層防守
反過來看,最新技術線最大的改善,就是下方支撐變得相當集中。
第一層是 1,069元附近的20日線。
再來則是今天盤中最低1,030元,而5日線也恰好位於1,031元。
下面還有:10日線約1,021元、60日線約1,017元。
換句話說,目前 1,015~1,070元已形成一整個均線密集支撐區。
只要後續拉回沒有跌破這個區域,尤其守住1,030元附近,就代表今天長紅突破仍有效。
如果股價重新跌破1,015~1,020元,才要重新提防這次突破是假突破。
基本面成長+技術面轉強 金像電重新進入攻擊型態
綜合基本面與最新技術線型來看,金像電目前的條件確實比前一階段更漂亮。
基本面有:
AWS Trainium持續放量
+ Google TPU新供應鏈機會
+ Meta MTIA潛在成長
+ 800G/1.6T高速交換器升級
+ 8月營收103.84億元創新高
+ 上半年EPS 16.15元
+ Q2毛利率34.65%。
技術面則出現:
1,030元盤中急拉 → 收1,100元 → 一口氣站回5、10、20、60日線 → 成交量高於20日均量。
因此,相較前一篇只能把金像電定義成「底部墊高」,目前已可進一步解讀為:
金像電短線已出現明確轉強訊號,但中期趨勢真正翻多,仍要突破1,155~1,200元壓力帶確認。
若從題材與基本面挑選AI PCB標的,金像電仍具有相當高的追蹤價值;但現在股價已經從低檔明顯反彈,策略上比起看到長紅就追,更重要的是觀察1,069元是否由壓力轉為支撐,以及1,155元能否帶量突破。若兩個條件都成立,下一階段市場才有理由重新挑戰前波1,200元以上的套牢區;反之,如果再次跌回1,030元以下,短線轉強訊號就要打折。