▲圖片來源:和益官網
一家做洗衣精、清潔劑上游原料的老牌化工廠,為什麼2026年突然被市場重新注意?
答案藏在三個數字裡:
6月營收年增70%、7月年增83%、8月再年增83%。
更誇張的是,第二季毛利率從去年同期的11.6%,直接拉到32.4%,單季EPS從0.13元跳到0.75元。
這不是AI伺服器,也不是先進封裝,和益(1709)賣的主要還是烷基苯、烷基酚和石油樹脂。但2026年6月到9月,它身上其實同時疊了三個故事:油價、價差、高值化。
先從最直接的油價講起。
今年美伊戰爭推升國際油價,而和益產品價格與原油、石化原料連動,公司在7月法說會表示,第二季已陸續調漲產品售價反映成本。關鍵在於,和益手上先前還有部分低價庫存,當產品售價先往上調、舊原料成本還沒完全跟著上來,中間的產品價差就被拉開。這也是為什麼第二季營收成長的同時,毛利率並不是小幅改善,而是從去年同期11.6%直接衝到32.4%。
結果直接反映在營收。
6月營收10.31億元、年增70.1%;7月11.30億元、年增83.3%;8月再拉到12.08億元、年增82.7%,而且已經連續四個月月增。前八月累計營收74.52億元,年增22.3%。換句話說,原本第一季累計營收還在年減,到了第三季,整條曲線已經被硬生生扳回來。
但真正值得看的不是「營收多賣了幾億」,而是每一塊營收留下多少錢。
2026年上半年營收51.14億元,只比去年同期47.99億元增加約6%;但營業利益卻從3.52億元暴增到9.84億元,歸屬母公司淨利從2.52億元拉到6.20億元,上半年EPS從0.53元跳到1.30元。也就是說,營收只增加個位數,獲利卻增加一倍以上,這才是今年和益真正最大的基本面變化。
第二個題材,是產品結構開始往高值化走。
和益過去最核心的烷基苯,本質上仍是洗衣粉、洗衣精等民生用品原料,需求穩,但市場很難給它很高的成長想像。公司現在做的是把烷基酚與石油樹脂往更高附加價值產品推進;中國長春和益的壬酚產線也在2026年7月開始試生產新開發的辛基酚,未來可依市場需求在壬酚與辛基酚之間切換,提高整體稼動率。另一方面,公司也表示正開發環保、醫藥與電子領域化學品,但部分仍在實驗室或製程測試階段。
這裡就要注意9月最熱、也最容易被誤解的題材。
市場一度傳出和益新產品「碳氫樹脂」已跨入半導體、高階載板、CoWoS甚至光通訊應用,讓股價題材進一步升溫;但9月16日和益隨即發布重大訊息,明確表示相關報導與公司目前實際情形不符。換句話說,高值化轉型是真的,電子材料研發也是真的,但「已打入半導體供應鏈」目前不能當成已確認業績。
所以如果把和益6月至9月的故事重新整理,會發現它其實有兩層。
第一層是現在已經發生的:油價上漲帶動報價、低價庫存創造價差、營收連續大增、毛利率與EPS同步跳升。
第二層才是市場正在押注的未來:辛基酚提高產能利用率,以及高值化特化材料能不能真的從實驗室走到商業出貨。
真正值得追蹤的,也就不是下一則「半導體材料」傳聞,而是接下來原料成本追上之後,32%的毛利率能留下多少;以及那些現在還在測試階段的高值化產品,究竟什麼時候真的開始貢獻營收。
如果答案是前者守得住、後者又開始放量,那和益才真正從一間跟著油價走的傳統化工股,往特用化學材料公司跨了一步。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
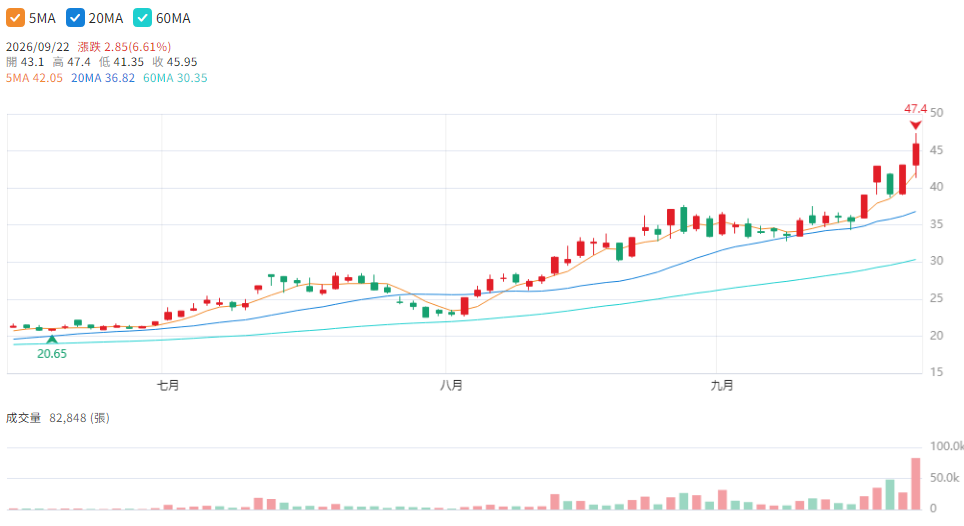
▲圖片來源:Cmoney和益(1709)K線圖