【理財周刊記者顏瓊真報導】雖然央行在第三季理監事會鬆綁兩項管制,但今(2026)年上半年,七都的預售市場仍是冷颼颼。根據《591實價登錄》統計,觀察年減幅最大的十大重災區表現,所有區域成交量均較去年同期衰退逾四成,甚至有八區直接「腰斬」,其中以桃園大園年減75%最多,台中沙鹿、清水則分別衰退71%、64.4%緊追在後。
觀察十大重災區橫跨北中南,桃園大園從709件大減至177件、年減75%,為七都量縮最劇烈區域;重災區則集中台中市,共計占有沙鹿、清水、南區三席、為七都最多;其次雙北市、高雄市也均占兩席,可見買氣修正幅度已從蛋白外圍重劃區,延伸至核心都會區,且榜上更有八個行政區交易量腰斬,反映當前預售買氣不僅是降溫、更趨向凍僵。
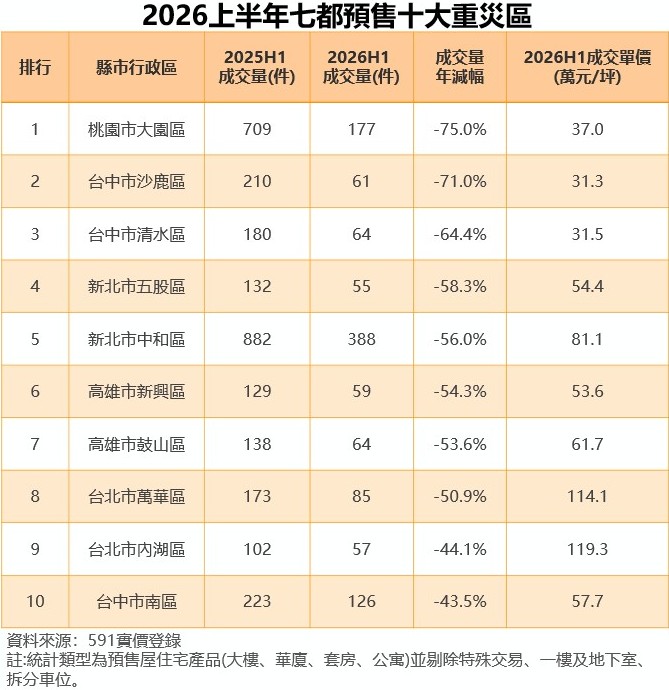
桃園大園以年減幅逾七成、成為第一重災區,該區近年受惠航空城等利多,吸引不少建商進駐推案、供給量大,然而在房市管制與貸款緊縮下,來人減少,尤以客運區域賣壓增大。今年上半年價格雖有部分讓利,不過區內機能待完備、且相對較高價的新案對自住客吸引力較弱,加上去年同期有不少「桃園航空城機場園區街廓基地」安置住宅集中交易、墊高基期,都導致成交量縮減劇烈。
台中則以沙鹿、清水兩大海線區域災情最重,分別年減71%、64.4%。兩區過去幾年受惠中科外溢、台中港及捷運藍線等建設題材,帶動建商大量推案,加上房價相對市區親民,吸引首購及置產買盤;不過隨著近年房價快速墊高,信用管制後投資置產需求退潮,且市場上仍有不少新案待去化,「供給多、買方少」便成為海線市場當前最大壓力。
新北同樣出現腰斬區域,五股年減58.3%,該區預售供給主要集中洲子洋重劃區,過去仰賴雙北外溢與首購買盤,在房貸條件收緊下、買方轉趨謹慎,同時新案供給規模縮減,導致供需同步降溫。中和交易量則由逾800件大減至400件以下、年減56%,主因去年指標案「大同新紀元」大量成交挹注,明顯墊高區域基期,今年該案成交動能較去年同期收斂,也使整體交易量的年減幅度放大。
高雄新興、鼓山則分別年減54.3%、53.6%,兩區皆屬房價相對高檔區域,其中新興不僅是去年受指標案「中山鉑悦」交易挹注,今年同期該案仍有去化撐量,但區域成交動能仍轉弱;鼓山則坐擁美術館、農十六等高價住宅聚落,房價基期已高,在房市管制環境下,高總價、換屋型買方更趨謹慎,使得兩區預售量能同步腰斬。
北市萬華、內湖也意外擠進重災區,分別年減50.9%、44.1%。萬華去年受到新案「長虹MVP」去化挹注,今年進入銷售後段,成交動能收斂;內湖則因素地有限、供給少,若缺乏大型新案進場,少數個案成交變化便容易放大年變化,且北市新案總價門檻相對仍高,在當前貸款環境下,購屋族決策期亦隨之拉長。
至於搶上重災區最後一席的台中南區,年減幅為43.5%,屬成熟市區,過去幾年在交通、生活機能優勢下推案活躍,如今前幾年預售建案逐漸進入銷售後段、交屋階段,同時今年新案供給轉趨保守,處於市場週期轉換時期,預售成交量亦隨之收斂。
整體而言,十大重災區雖全面量縮逾四成,但並非單一因素造成,除了信用管制、房貸緊縮壓抑整體房市買氣,各區「高基期、供給量及推案週期」也成為放大交易量減幅的關鍵。