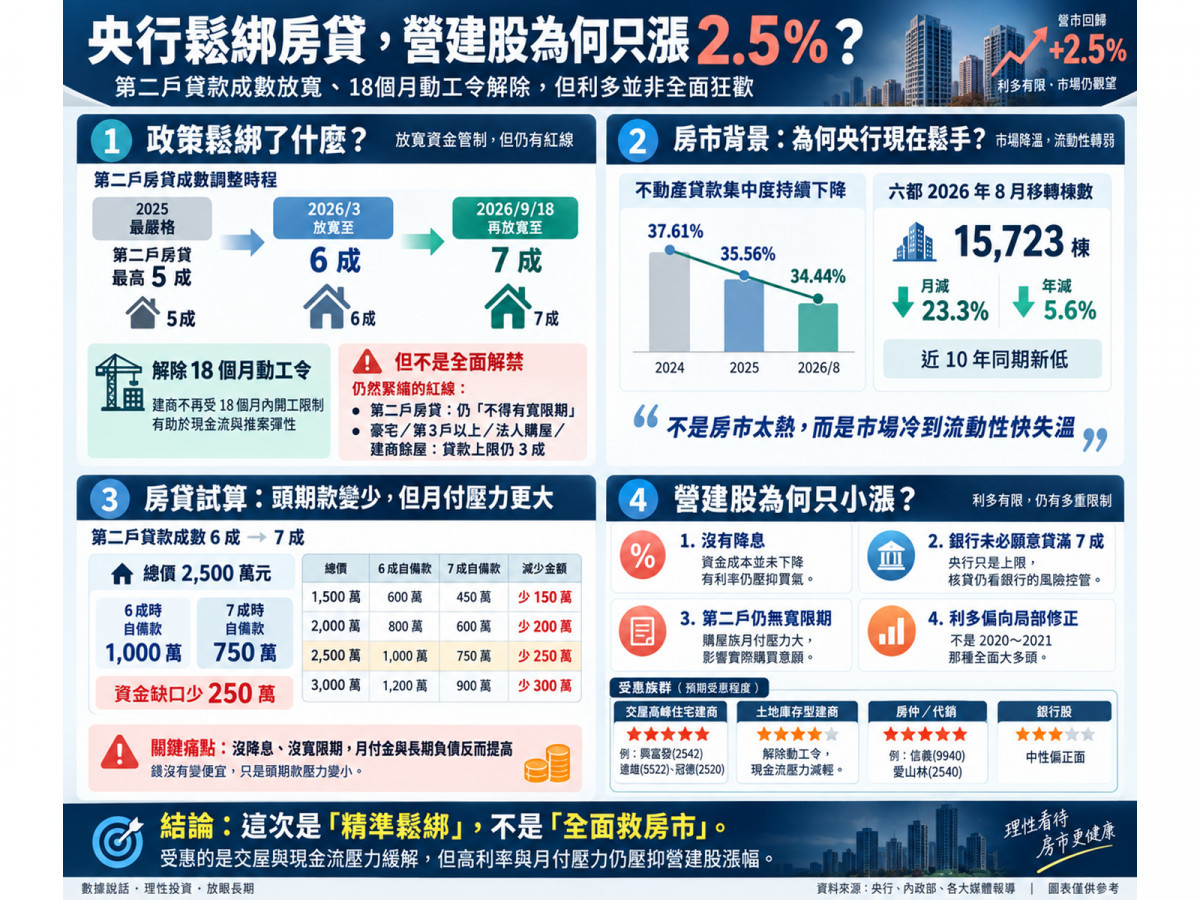
昨(17)日央行理監事會決議公布後,今(18)日營建類股指數雖然上漲約2.5%,中小型建商如京城(2524)、欣巴巴(9906)盤中一度亮燈漲停;然而,大型營建巨頭如興富發(2542)、國建(2501)、遠雄(5522)等,股價反應卻出奇平淡,市場引頸期盼的「全面狂歡慶祝行情」完全不見蹤影。
這場看似重大利多的鬆綁背後,既不是央行舉白旗放棄打房,更不是房價即將展開新一輪暴漲。這是一場央行眼見不動產放款集中度安全降溫後,針對換屋族資金缺口與建商開工現金流進行的「局部精準手術」。
拆穿「全面解禁」的美麗誤會!央行到底鬆了什麼?又死守了什麼?
要看懂營建股為何漲不動,必須先把昨日央行理監事會的決議清單攤開來看。
回溯這波管制軌跡:
- 2025年最嚴格時期:自然人第2戶購屋貸款最高成數被硬生生砍到僅剩5成;
- 2026年3月:央行首度微調,由5成提高至6成;
- 2026年9月17日宣布:自9月18日起,正式由6成再放寬至7成!
相比於管制最嚴苛的階段,貸款上限等於從50%回升到70%,購屋族的最低自備款門檻也從50%降回30%。
但必須看清的第一個殘酷事實:央行的緊箍咒,壓根沒有全面解開!
央行在新聞稿中白紙黑字畫出不可逾越的紅線:
- 第二戶房貸「依然不得享有任何寬限期」!
- 豪宅與多屋族毫無放寬:高價住宅(豪宅)貸款上限死守最高3成、自然人第3戶以上最高3成、公司法人購屋最高3成、建商餘屋貸款同樣死守最高3成!
這不是「全面救房市」,更不是鼓勵炒房客重出江湖!央行只是把先前用力過猛、一刀切扁自住換屋需求的政策,進行局部的校正回歸。
央行為什麼現在敢鬆手?房市早已冷到「創十年同期新低」
央行選在此時鬆綁,絕非突然心軟,而是底層的金融防線已經達標,但實體交易量卻已經冷到快失溫。
推動央行點頭的第一個硬數據,是全體銀行的「不動產貸款集中度」:
- 2024年6月底歷史高峰:不動產貸款占總放款比率高達37.61%,逼近金融穩定警戒線;
- 2026年3月底:降至35.56%;
- 2026年7月底:進一步壓低至34.44%,兩年多來扎扎實實回落了3.17個百分點!
投機炒作退潮、民眾看漲房價的預期降溫,銀行體系對房地產的曝險總算回到央行能接受的安全水位。
但與此同時,交易市場卻發出了急凍警報: 翻開最新出爐的2026年8月六都建物買賣移轉棟數,全月竟然只有可憐的15,723棟,單月暴跌23.3%、年減5.6%,直接摜破近10年同期新低點!今年前8個月六都累計交易量僅約13.37萬棟(年減1.5%),其中台中前8月大跌9.8%、桃園下挫5.8%。(僅台北與高雄維持微幅正成長。)
現在的房市根本不是「熱到需要降溫」,而是「冷到快流動性枯竭」! 無數兩、三年前買進預售屋的自住家庭,正面臨即將交屋卻突然貸不足額的違約懸崖;市場真正缺乏的不是購屋慾望,而是卡死在交屋門檻上的流動性。
算一筆殘酷的房貸帳!自備款少了250萬,但每個月你要多掏多少錢?
第二戶貸款成數從6成拉高到7成,對購屋家庭究竟差多少?
以信義房屋與市場精算的總價區間進行嚴格試算:
| 房屋購買總價 | 去年5成嚴管時自備款 | 昨日6成政策時自備款 | 最新7成政策時自備款 | 相比去年資金缺口減少 | 相比昨日新增資金彈性 |
| 1,500 萬元 | 750 萬元 | 600 萬元 | 450 萬元 | 省下 300 萬元 | 省下 150 萬元 |
| 2,000 萬元 | 1,000 萬元 | 800 萬元 | 600 萬元 | 省下 400 萬元 | 省下 200 萬元 |
| 2,500 萬元 | 1,250 萬元 | 1,000 萬元 | 750 萬元 | 省下 500 萬元 | 省下 250 萬元 |
| 3,000 萬元 | 1,500 萬元 | 1,200 萬元 | 900 萬元 | 省下 600 萬元 | 省下 300 萬元 |
以一間常見的2,500萬元電梯大樓為例:原本貸6成只能借1,500萬元,買方得硬擠出1,000萬元現金;如今放寬至7成可貸1,750萬元,自備款一口氣降至750萬元,手頭資金缺口瞬間少了250萬元!(若對比最嚴格的5成時期,自備款更足足省下500萬元。)
但必須在此戳破市場最普遍的兩大盲點:
- 「真正換屋族」本來就沒被鎖死: 依據央行既有的換屋協處機制,只要民眾切結在第二戶撥款後18個月內出售第一戶並塗銷抵押權,本來就可以不受成數與寬限期限制。這次政策真正解救的,是「想買第二戶給父母子女住、不願或無法在18個月內賤價拋售舊屋,以及預售屋交屋在即卻卡死」的真實夾心族。
- 「解決頭期款問題」,不等於「解決負擔能力問題」: 這是營建股漲不動的最核心病灶——央行這次雖然放寬了成數,但「完全沒有降息」! 重貼現率依舊凍結在2%、擔保放款融通利率維持2.375%、短期融通利率達4.25%。借款人雖然在交屋當下少準備了250萬元自備款,但也意味著名下實打實多背了250萬元的長期高利負債,加上第二戶「完全沒有寬限期」,每個月一睜開眼就要本利攤還的月付金大幅暴增!
如果買方的每月薪資現金流根本撐不起高額月付金,貸款上限給得再高,也只是空中樓閣。
建商真正的救命符!解除「18個月動工令」背後的現金流保衛戰
相較於第二戶房貸放寬,建商高層私下真正拍手叫好的,其實是另一項隱藏在新聞稿裡的核彈級鬆綁——正式廢除「購地貸款限期動工」規定!
回顧2021年12月,央行祭出鐵腕,要求建商申請購地貸款時,必須白紙黑字切結在一定期間內動工興建(市場俗稱「18個月動工令」)。
這項禁令在過去兩年成了所有中大型建商的噩夢: 建商在2024、2025年買了土地,到了2026年市場買氣急凍、營建缺工造價飛天、重劃區競品滿天飛。但在18個月的大限威脅下,就算知道推案會虧損,建商也必須硬著頭皮開工整地! 一旦開工,龐大的營造工程款、鋼筋水泥採購與工人薪資就會像吸血鬼一樣,無情抽乾建商的現金流。
這次央行正式將「切結於一定期間內動工興建」條文徹底刪除,改由商業銀行按照授信實務,依個案自行判斷開工時程!(雖然購地貸款仍維持最高5成、保留1成動工款並須提出興建計畫。)
建商終於拿到「可以等」的權利了! 手握大筆土地庫存的建商,不再面臨「不開工就被銀行收回貸款」的絞索,可以好整以暇根據區域供需、造價高低自由調節推案步調,徹底消除了被迫削價倒店、殺價競爭的致命風險。這極大化改善了建商的資本配置與現金流安全邊際。
信義房屋專家一語道破:「可以借」跟「好不好借」是兩回事!
既然買方自備款壓力減輕、建商開工壓力解除,為什麼營建股當天只有微漲2.5%的寒酸表現?
信義房屋不動產企研室專案經理曾敬德一針見血地點出死穴:「央行規定可以借到7成,但銀行『好不好借、願不願意借給你』,完全是兩碼子事!」
檢視金融體系的底層現實:
- 央行規定的只是「天花板」:央行最新問答集寫得無比直白——「承貸金融機構如有從嚴規定者,從其規定」!銀行依舊可以依照鑑價、借款人負債比、工作穩定度,自主決定只核貸6成甚至拒貸。
- 銀行的熱錢,正全數湧向「AI科技擴廠」: 雖然2026年6至8月銀行體系超額準備平均達520多億元、資金流動性充裕,但今年前7個月全體銀行放款與投資平均年增率高達8.23%!當前全台灣利潤最肥美、利率最好、還能順帶大賺外匯與現金管理手續費的,是科技業巨頭如火如荼的AI擴建與企業資本支出。
相較於一筆長達30年、利潤微薄又受央行嚴密盯防的住宅房貸,商業銀行根本沒有強烈誘因把新增放款額度,優先雙手奉送給第二戶購屋族。
營建與房產供應鏈大盤點:誰抱到真紅利?誰只是空歡喜?
看懂了這場精準鬆綁的局限性,就能把台股營建與房地產族群的真實受惠輪廓劃分清楚:
| 產業族群分類 | 台灣代表指標企業(股票代號) | 政策實質受惠機制與獲利連動分析 | 實質受惠評級 |
| 第一類:即將迎來大量交屋的住宅龍頭 | 興富發(2542) 遠雄(5522) 冠德(2520) 華固(2548) 國建(2501) 潤隆(1808) 長虹(5534) | 最直接拆彈受惠者! 未來1至2年進入預售交屋高峰期,第二戶成數提高至7成大幅縮減買方交屋款缺口,直接降低解約、違約與尾款呆帳風險。(惟受惠程度仍取決於各建案已售比例與完工進度。) | ★★★★★ |
| 第二類:手握龐大土地庫存之開發商 | 大型土地儲備建商 | 現金流解套! 受惠解除18個月限期動工令,建商可靈活延後開工避開景氣低谷,大幅減輕工程款現金流出壓力;惟延後開工也代表未來入帳認列時間同步往後遞延,EPS並非立刻提升。 | ★★★★☆ |
| 第三類:房仲與代銷通路龍頭 | 信義(9940) 愛山林(2540) | 交易量回溫先鋒! 營收完全取決於「成交棟數與代銷簽約量」,政策帶動換屋信心與看屋人潮,成交量自十年低谷築底回升,對業績帶來最敏感且直接的挹注。 | ★★★★★ |
| 第四類:金融銀行股 | 全體商業銀行 | 第二戶房貸業務稍有活水,但LTV拉高代表抵押品安全邊際縮小,且銀行資金優先滿足AI與企業高利融資,影響中性偏正面。 | ★★★☆☆ |
理周投研部總結
拉長格局來看,央行在2026年9月的這場政策微調,宣告了台灣房地產市場正式走完了「粗暴去槓桿」的冰河期,進入「政策精準修正、市場區域分化」的下半場。
但對於資本市場而言,必須給營建股一個最清醒的估值定錨: 這不是2020至2021年那種「低利率+無限槓桿+房價無差別噴發」的瘋狗浪時代!
央行總裁楊金龍早就把話說在前頭:目前政策是逐步微調,鬆綁若帶來任何投機副作用,「隨時會走回頭路重新收緊」!
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。