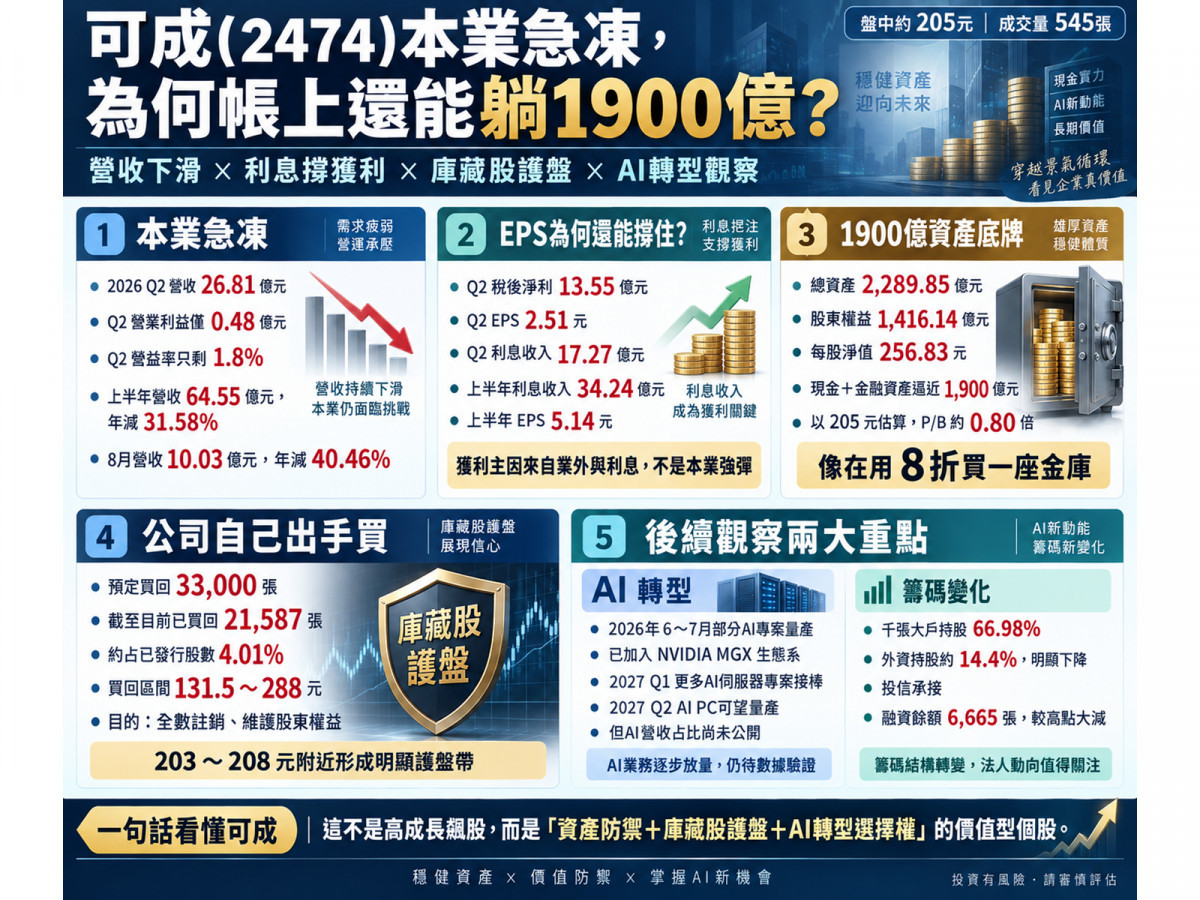
營收大幅衰退、傳統筆電疲弱,這家公司到底怎麼了?在今(14)日盤中,可成(2474)股價在205元附近窄幅震盪(成交量545張,上一交易日收在204元)。它既不像當紅的AI概念股那樣天天大漲爆量,也沒有像傳統衰退股一樣跌跌不休,而是穩穩貼在202至210元的區間平台內。
然而,當本業製造陷入嚴重陣痛之際,翻開財報細項,卻看見光是利息收入就高達數十億元、公司不斷註銷股票回饋股東的驚人景象!這究竟是一家正在走向黃昏的傳統製造廠,還是一家身懷巨資、手握AI伺服器選擇權的隱形價值巨獸?
財報最大謎團!本業只賺4,800萬,單季EPS憑什麼飆上2.51元?
打開2026年可成)的損益表,任何一位初看財報的投資人都會被一組荒謬的數字給震懾住:
- 2026年第二季單季營收:26.81億元
- 第二季營業利益:竟然只有約0.48億元(4,800萬元)!
- 第二季營業利益率:慘跌至僅剩1.8%(去年同期尚有約18%)!
- 第二季最終稅後淨利:卻高達13.55億元(稅前淨利16.67億元)!
- 第二季單季EPS:高達2.51元!
本業營業利益只剩區區4,800萬元,為什麼稅後EPS還能賺超過2.5元?
答案揭開了一個震撼事實:可成現在賺的錢,絕大部分根本不是來自工廠敲敲打打的機殼製造本業!
仔細檢視第二季損益表細項: 當季本業營業利益雖然只有4,800萬元,但「營業外收入及支出淨額」高達+16.19億元,其中光是「利息收入」單季就灌進了17.27億元!
累計2026年上半年,可成本業營業利益為2.91億元(營益率僅4.51%,營收64.55億元年減31.58%),但業外淨收益高達32.27億元,其中利息收入高達驚人的34.24億元,直接推升上半年稅後淨利繳出5.14元EPS(去年同期僅2.91元)。
表面上是一家科技製造廠,但在真實的獲利結構裡,它更像是一家「坐擁天量固定收益、每季光靠利息就能爽收十幾億元的金融資產巨獸」!
去年上半年EPS只有2.91元,是因為去年第二季認列了高達16.85億元的匯兌損失;今年第二季業外大幅回沖至正向16.19億元,才造就了EPS看似年增翻倍的假象。看懂這層關係,你就不會被上半年5.14元的EPS給迷惑——可成的傳統機殼本業,目前確實處於營運的深水谷底。
營收雪崩逾三成!AI伺服器量產能救命,還是遠水救不了近火?
既然利息賺得盆滿缽滿,本業為什麼會縮水得如此劇烈?
數字毫不留情地記錄著傳統PC產業的逆風:
- 上半年累計營收:64.55億元,比起去年同期的94.35億元,年減幅度高達31.58%!
- 最新8月營收:僅10.03億元(月減5.05%),年減幅度竟擴大到40.46%!
- 前8個月累計營收:達85.15億元,年減幅度達33.11%。
雖然7月營收曾衝上10.56億元(月增31.28%),一度讓市場以為谷底已過,但8月營收再次掉回10億元邊緣,粉碎了全面復甦的美夢。主因在於終端筆電需求偏向保守,加上記憶體等上游零組件缺貨漲價,打亂了下游客戶的出貨節奏,舊款筆電業務面臨沉重的收縮壓力。
面對傳統機殼的失血,開出的救命解方是:全力撲向AI伺服器與AI PC!
公司的轉型藍圖清晰展開:
- 既有AI專案:2026年6月至7月,部分AI相關專案已正式進入量產,第三季與第四季的AI產品貢獻度將較上半年顯著拉升。
- 加入輝達大軍:可成在2026年5月底正式宣布加入NVIDIA MGX生態系,憑藉過去在高精密金屬加工、CNC與表面處理的深厚功底,跨入高密度AI伺服器、支援液冷架構的機架級(Rack)精密整合機構件。
- 2027年雙箭齊發:2027年第一季更多AI伺服器新專案接棒量產;2027年第二季AI PC相關機構產品預計正式量產出貨!
- 跨足醫療與半導體:取得國際品牌在運動醫學、骨科、微創手術等醫材認證,切入神經調控CDMO,並布局半導體前端設備高精密機構件(目前屬長期成長選擇權)。
但是公司目前從未正式公布過「AI營收占總營收的具體百分比」! AI機構件雖然已經投產,但它目前的體量,顯然還遠遠無法填補傳統NB業務萎縮40%的巨大黑洞。當前的可成,是一家「AI新動能正在長大,但舊引擎縮水更快」的換軌過渡期企業。
打開1,900億藏寶箱!每股淨值256元,市場憑什麼給0.8倍折價?
如果本業如此疲軟,為什麼外資與投信沒有將其棄若敝屣、股價還能穩在200元之上?
答案藏在可成那座固若金湯的資產大金庫裡。
翻開2026年第二季資產負債表,這家公司的底蘊雄厚得令人咋舌:
- 資產總額:高達2,289.85億元
- 負債總額:873.71億元(負債比率僅38.2%)
- 股東權益:高達1,416.14億元
- 每股淨值(BPS):高達 256.83元!
以盤中205元股價計算,股價淨值比(P/B)竟然只有「0.80倍」左右(歷史本益比約13.6~14倍)!
這意味著什麼?意味著你用205元買進可成,等於是用「八折」的跳樓拍賣價,買下這家公司實打實的淨資產。
更令人難以置信的是它的流動性結構: 打開資產細項,帳上躺著現金約124億元、各類流動金融資產約863億元、非流動金融投資約921億元——現金與各類金融資產相加,總規模逼近「1,900億元」大關!
雖然第二季短期借款拉升至683.9億元(2025年底為620.8億元),但這根本不是財務危機,而是財務團隊利用龐大資產進行資金調度與利差管理——上半年利息收入高達34.24億元,而財務融資成本僅約6.13億元,兩者相減,淨利差收益高達28億元以上!
雖然製造本業收現偏慢導致上半年營業現金流為-11.03億元(Q1為-2.62億、Q2為-8.41億),但第二季單季光是收到的投資利息現金就高達26.66億元。這座1,900億元的金融城堡,正是可成抵禦本業寒冬最強大的裝甲防線。
狂砸數十億大買庫藏股!公司自己在205元築起的「鋼鐵防線」
面對市場給予的0.8倍P/B折價,可成(2474)管理層並沒有坐以待斃,而是直接掏出真金白銀向市場宣戰——祭出台股罕見的高強度庫藏股大註銷!
2026年8月7日,可成董事會正式拍板:
- 預定買回張數:高達33,000張(3,300萬股),占公司已發行股數的6.12%!
- 買回區間:2026年8月10日至10月6日,買回價格區間設在131.5~288元。
- 唯一目的:維護股東權益,全數辦理註銷消除股份!
翻開最新公告的執行進度,公司完全是動真格的:
- 9月4日買回540張(均價207.69元);
- 9月8日公告買回均價在204.63元;
- 9月11日最新單批再敲進1,099張(均價203.71元)!
- 截至目前,累計買回庫藏股已達21,587張(2,158.7萬股),占已發行股數達4.01%!
回顧歷史,可成近年簡直是「庫藏股註銷機器」:2025年底買回註銷30,800張(均價205.48元),2026年3至5月又買回註銷22,548張(均價191.68元);過去12個月累計配發現金股利達10.27元(2025 H1配3.16元、H2配7.1139元,除息前換算殖利率約5.0%)。
在203元至208元這個價格帶,可成公司自己就是市場上最大的買盤! 透過不斷買回註銷新股,每股淨值與EPS被動拉高,為205元附近的股價築起了一道牢不可破的底部護城河。
散戶進場、外資落跑?掀開籌碼洗牌的深層暗湧
在大戶與庫藏股築底的背後,籌碼結構卻經歷了一場劇烈的「時間差大挪移」:
檢視台灣集中保管結算所(TDCC)截至2026年9月11日的最新數據:
- 年度散戶化格局:今年1月2日,千張大戶持股高達73.62%、400張大戶達79.56%,股東人數僅33,761戶(10張以下小額持股僅8.05%);到了9月11日,千張大戶滑落至66.98%(53戶)、400張大戶降至71.64%,股東人數暴增至52,914戶(增幅高達56.7%),10張以下散戶持股翻倍至14.13%(400張以下中小型持股占28.36%)!全年來看,籌碼確實明顯散戶化。
- 但近一個月急速重新集中:8月7日大戶比率一度降至64.05%(股東近6萬戶),但隨著庫藏股大舉買進,短短一個月內千張大戶重新拉升2.93個百分點至66.98%,股東戶數大減6,842戶!
- 土洋分歧:外資持股比率由6月初的20.7%大幅撤退至目前的約14.4%(9/11外資賣超279張、近5日賣超1,480張);但本土投信站在承接方(9/11買超221張、近5日買超634張)。9月11日前15大券商主力買賣超差額為+331張,元大證券單日暴買643張(買超均價203.4元),買盤力道高度集中。
- 融資大清洗完畢:9月11日融資餘額為6,665張(融資使用率僅4.9%,融券僅4張),相較於6月高點的13,980張,融資融券籌碼已經被無情腰斬清洗超過一半,信用槓桿極度乾淨。
這不是狂飆的AI股,這是一張「八折買金庫」的價值門票
看懂了這場財報與資產的真實底牌,就能為可成定下最客觀的座標: 可成現在絕對不是一檔暴賺的AI高成長飆股,而是一檔「坐擁1,900億巨額資產、P/B僅0.8倍、公司拿真金白銀護盤註銷股份,同時附帶AI伺服器轉型期權」的價值防禦股!
它最大的優勢是下檔有極度厚實的安全邊際——每股淨值256.83元、帳上利息每季進帳十幾億、庫藏股隨時在205元下方張網以待,要深跌破底難度極高。
但它唯一的致命傷在於:如果製造本業始終無法繳出漂亮的AI成績單,0.8倍的低本益比與低淨值比,就會淪為食之無味的「價值陷阱」。

▲圖片來源:CMoney 可成(2474) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。